
Entrepreneur individuel et TVA : régimes et seuils 2026
L'article en bref
- Entrepreneur individuel et TVA : tout EI est assujetti, mais redevable uniquement au-delà des seuils.
- Trois régimes : franchise en base, réel simplifié annuel et réel normal mensuel.
- Seuils de franchise : 37 500 € en prestations de services, 85 000 € en ventes de marchandises.
- Choix B2B : opter pour le réel permet de récupérer la TVA sur vos achats.
- Provisionner la TVA : la TVA collectée appartient à l'État, mettez-la de côté systématiquement.
- Gérer sa TVA d'entrepreneur individuel : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !L'entrepreneur individuel est-il assujetti à la TVA ?
Le fonctionnement de la TVA pour un entrepreneur individuel dépend de deux notions souvent confondues et de la nature de votre activité.
La différence entre assujetti et redevable
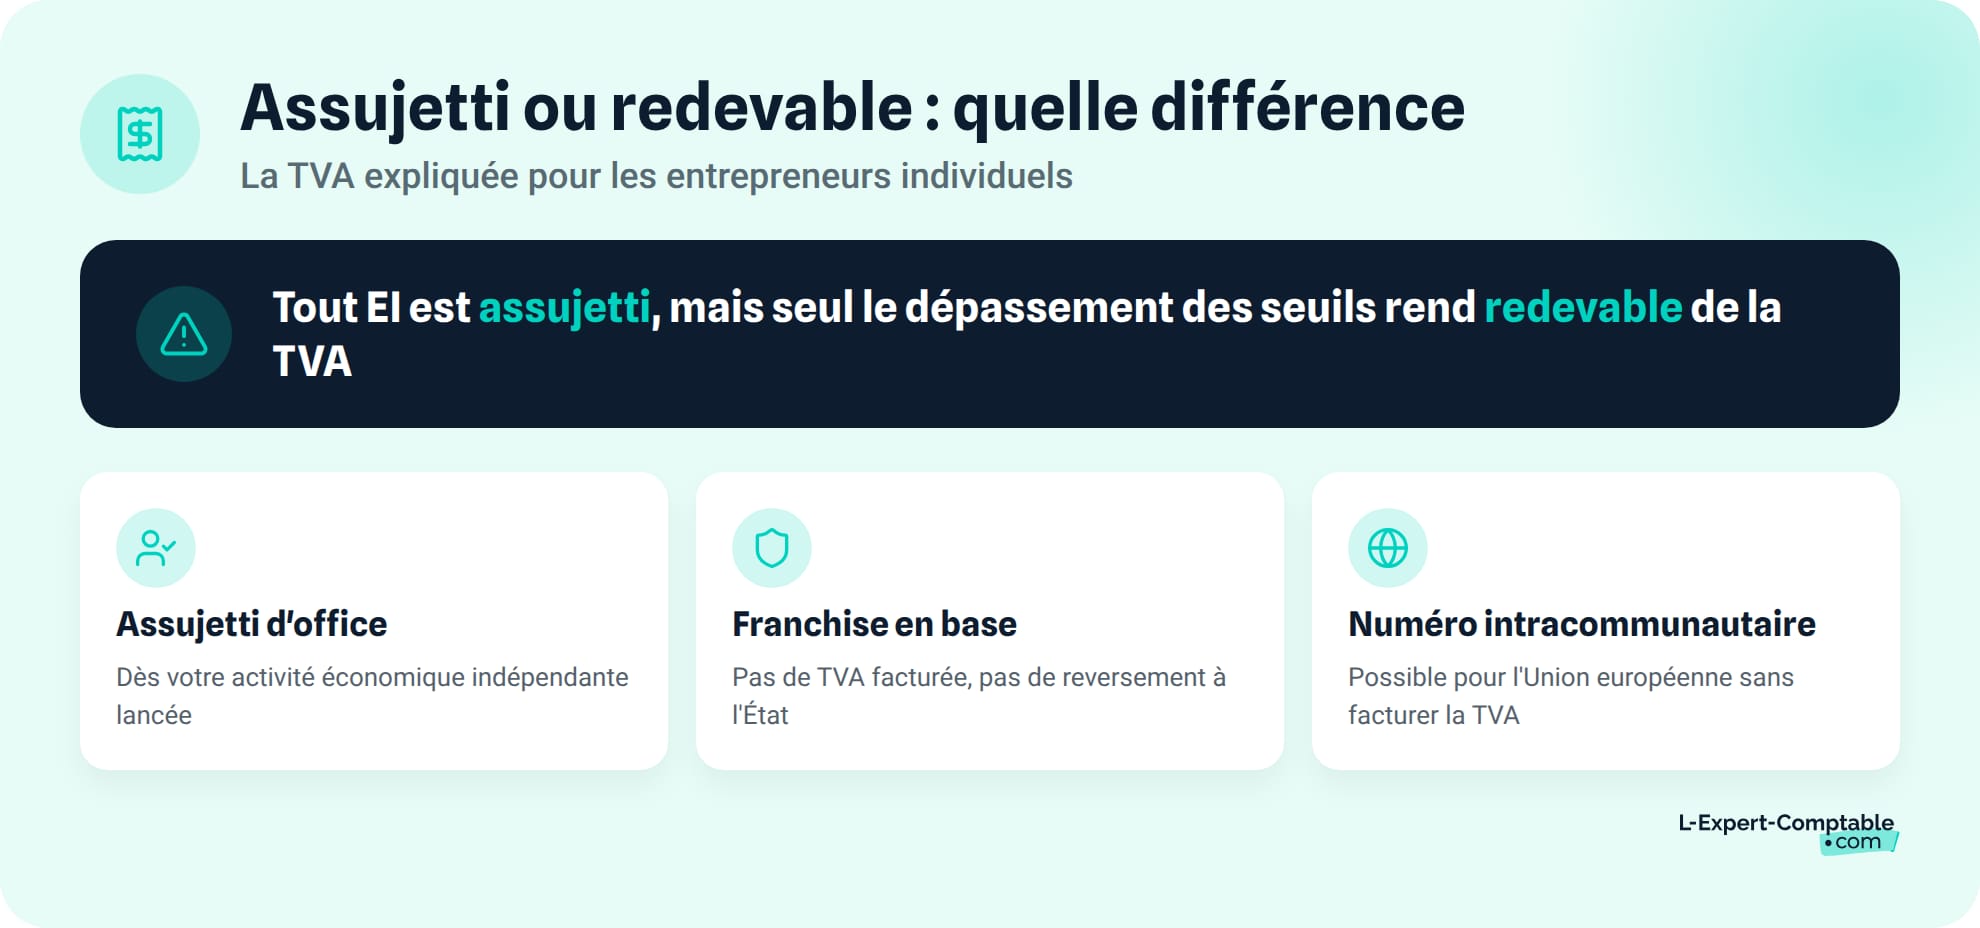
Dès que vous exercez une activité économique indépendante, vous êtes assujetti à la TVA. Cela vaut pour tout entrepreneur individuel, quel que soit son chiffre d'affaires.
Être assujetti ne signifie pas être redevable. Le redevable est celui qui collecte la TVA sur ses ventes et la reverse à l'État. Un EI en franchise en base de TVA est assujetti mais non redevable : il ne facture pas la TVA et ne la reverse pas.
La distinction a une conséquence concrète. Même en franchise, vous pouvez demander un numéro de TVA intracommunautaire à votre Service des Impôts des Entreprises (SIE). Ce numéro est nécessaire si vous achetez des biens ou des services auprès de fournisseurs situés dans un autre pays de l'Union européenne.
Un entrepreneur individuel assujetti non redevable peut obtenir un numéro de TVA intracommunautaire sans pour autant facturer la TVA à ses clients. Ce numéro sert uniquement aux échanges avec des partenaires européens.
Les activités exonérées de TVA
Certaines activités sont exonérées de TVA, quelle que soit la forme juridique ou le niveau de chiffre d'affaires. Ces exonérations sont prévues aux articles 261 et suivants du Code général des impôts (CGI) :
- Les actes médicaux et paramédicaux (médecins, infirmiers, kinésithérapeutes)
- Certaines activités d'enseignement (cours particuliers dispensés par des personnes physiques, formations sous conditions)
- Les activités des organismes sans but lucratif, sous conditions
- Les locations de logements meublés à usage d'habitation (hors locations saisonnières classées)
L'exonération se distingue de la franchise en base. En cas d'exonération de TVA, vous ne pouvez pas facturer la TVA même si vous le souhaitez. La franchise, elle, est une dispense liée au niveau de chiffre d'affaires : vous pouvez y renoncer par une option volontaire.
Quels sont les 3 régimes de TVA applicables à l'entrepreneur individuel ?
Trois régimes de TVA s'appliquent à l'entreprise individuelle : la franchise en base, le réel simplifié et le réel normal. Le régime dépend principalement de votre chiffre d'affaires annuel et du montant de TVA due.
Tableau synthétique des 3 régimes
| Critère | Franchise en base | Réel simplifié | Réel normal |
|---|---|---|---|
| Condition de CA | Sous les seuils de franchise | Au-dessus des seuils de franchise | Au-dessus des seuils de franchise |
| TVA annuelle due | - | Inférieure à 15 000 € | Supérieure à 15 000 € (ou sur option) |
| Déclaration | Aucune | Annuelle (CA12) | Mensuelle (CA3) |
| Acomptes | Aucun | 2 semestriels (55 % en juillet, 40 % en décembre) | Aucun (paiement mensuel) |
| Récupération de TVA | Non | Oui | Oui |
Ce tableau résume les grandes lignes. Chaque régime TVA de l'entreprise individuelle mérite un éclairage plus détaillé.
La franchise en base de TVA
La franchise en base vous dispense de collecter et de déclarer la TVA. Vous facturez vos prestations ou vos ventes hors taxe, sans appliquer de TVA.
Pour en bénéficier, votre chiffre d'affaires annuel ne doit pas dépasser 37 500 € pour les prestations de services et professions libérales (BNC), ou 85 000 € pour les ventes de marchandises, la restauration et l'hébergement.
La contrepartie est directe : vous ne récupérez pas la TVA payée sur vos achats professionnels. Si vous achetez un ordinateur à 1 200 € TTC, vous supportez les 200 € de TVA inclus dans le prix. Vos factures doivent porter la mention « TVA non applicable, art. 293 B du CGI », sous peine d'une amende de 15 € par mention manquante.
À compter de septembre 2026, la mention obligatoire évolue et devient « TVA non applicable, art. L. 223-3 du CIBS » (Code des impositions sur les biens et services). Pensez à mettre à jour vos modèles de factures dès cette date.
Le régime réel simplifié
Le régime réel simplifié s'applique lorsque votre chiffre d'affaires dépasse les seuils de franchise, à condition que votre TVA annuelle due reste inférieure à 15 000 €.
Vous déposez une seule déclaration CA12 annuelle, ce qui limite la charge administrative. En contrepartie, vous versez deux acomptes semestriels :
- 55 % de la TVA due l'année précédente, en juillet
- 40 % de la TVA due l'année précédente, en décembre
Le solde est régularisé lors du dépôt de la déclaration annuelle. Si vos acomptes dépassent la TVA réellement due, vous obtenez un remboursement ou un crédit de TVA reportable.
Le réel simplifié vous permet de récupérer la TVA déductible sur vos achats professionnels : matériel, logiciels, fournitures, sous-traitance, loyer professionnel.
Le régime réel normal
Le régime réel normal est obligatoire lorsque votre TVA annuelle due dépasse 15 000 €. Vous pouvez aussi y opter volontairement, même sous ce seuil.
Vous déposez une déclaration de TVA mensuelle via le formulaire CA3. Si votre TVA annuelle reste inférieure à 4 000 €, vous pouvez opter pour une déclaration trimestrielle.
Vous récupérez la TVA déductible chaque mois, sans attendre la fin de l'exercice. En cas de crédit de TVA (TVA déductible supérieure à la TVA collectée), vous pouvez en demander le remboursement dès le mois suivant. La charge administrative est cependant plus lourde, avec une déclaration à produire et un paiement à effectuer chaque mois via la télédéclaration et le télépaiement.
Quels sont les seuils de TVA pour un entrepreneur individuel ?
Les seuils de franchise en base déterminent si vous devez facturer la TVA ou non. Deux niveaux existent : le seuil de base et le seuil majoré, avec des conséquences différentes en cas de dépassement.
Les seuils de franchise en base
| Type d'activité | Seuil de base | Seuil majoré |
|---|---|---|
| Ventes de marchandises, restauration, hébergement | 85 000 € | 93 500 € |
| Prestations de services (BIC et BNC) | 37 500 € | 41 250 € |
| Avocats (activités réglementées) | 50 000 € | 55 000 € |
| Artistes-auteurs (cessions de droits d'auteur) | 47 600 € | 58 600 € |
Ces seuils s'apprécient sur le chiffre d'affaires annuel hors taxe. Pour une activité mixte (ventes + services), chaque activité est évaluée séparément par rapport à son propre seuil de TVA.
Que se passe-t-il en cas de dépassement du seuil de base ?
Deux scénarios se présentent selon le niveau de dépassement :
- Dépassement du seuil de base sans atteindre le seuil majoré : vous conservez la franchise jusqu'au 31 décembre de l'année en cours. Un nouveau dépassement du seuil de base l'année suivante entraîne la perte de la franchise au 1er janvier de la troisième année.
- Dépassement du seuil majoré : la TVA est due dès le 1er jour du mois de dépassement. Vous devez immédiatement facturer la TVA sur toutes vos opérations.
Prenons un exemple concret. Sophie, consultante en communication (BNC), réalise un chiffre d'affaires de 39 000 € en année N. Elle dépasse le seuil de base de 37 500 € mais reste sous le seuil majoré de 41 250 €. Sa franchise est maintenue jusqu'au 31 décembre de l'année N. Si elle dépasse à nouveau 37 500 € en N+1, elle devra facturer la TVA à partir du 1er janvier N+2.
Autre situation : Paul, consultant IT, atteint 42 000 € en cours d'année N. Il dépasse le seuil majoré de 41 250 €. La TVA est due dès le 1er jour du mois où il franchit ce seuil. S'il atteint 42 000 € en octobre, il facture la TVA à partir du 1er octobre.
Les 4 actions à mener immédiatement après un dépassement
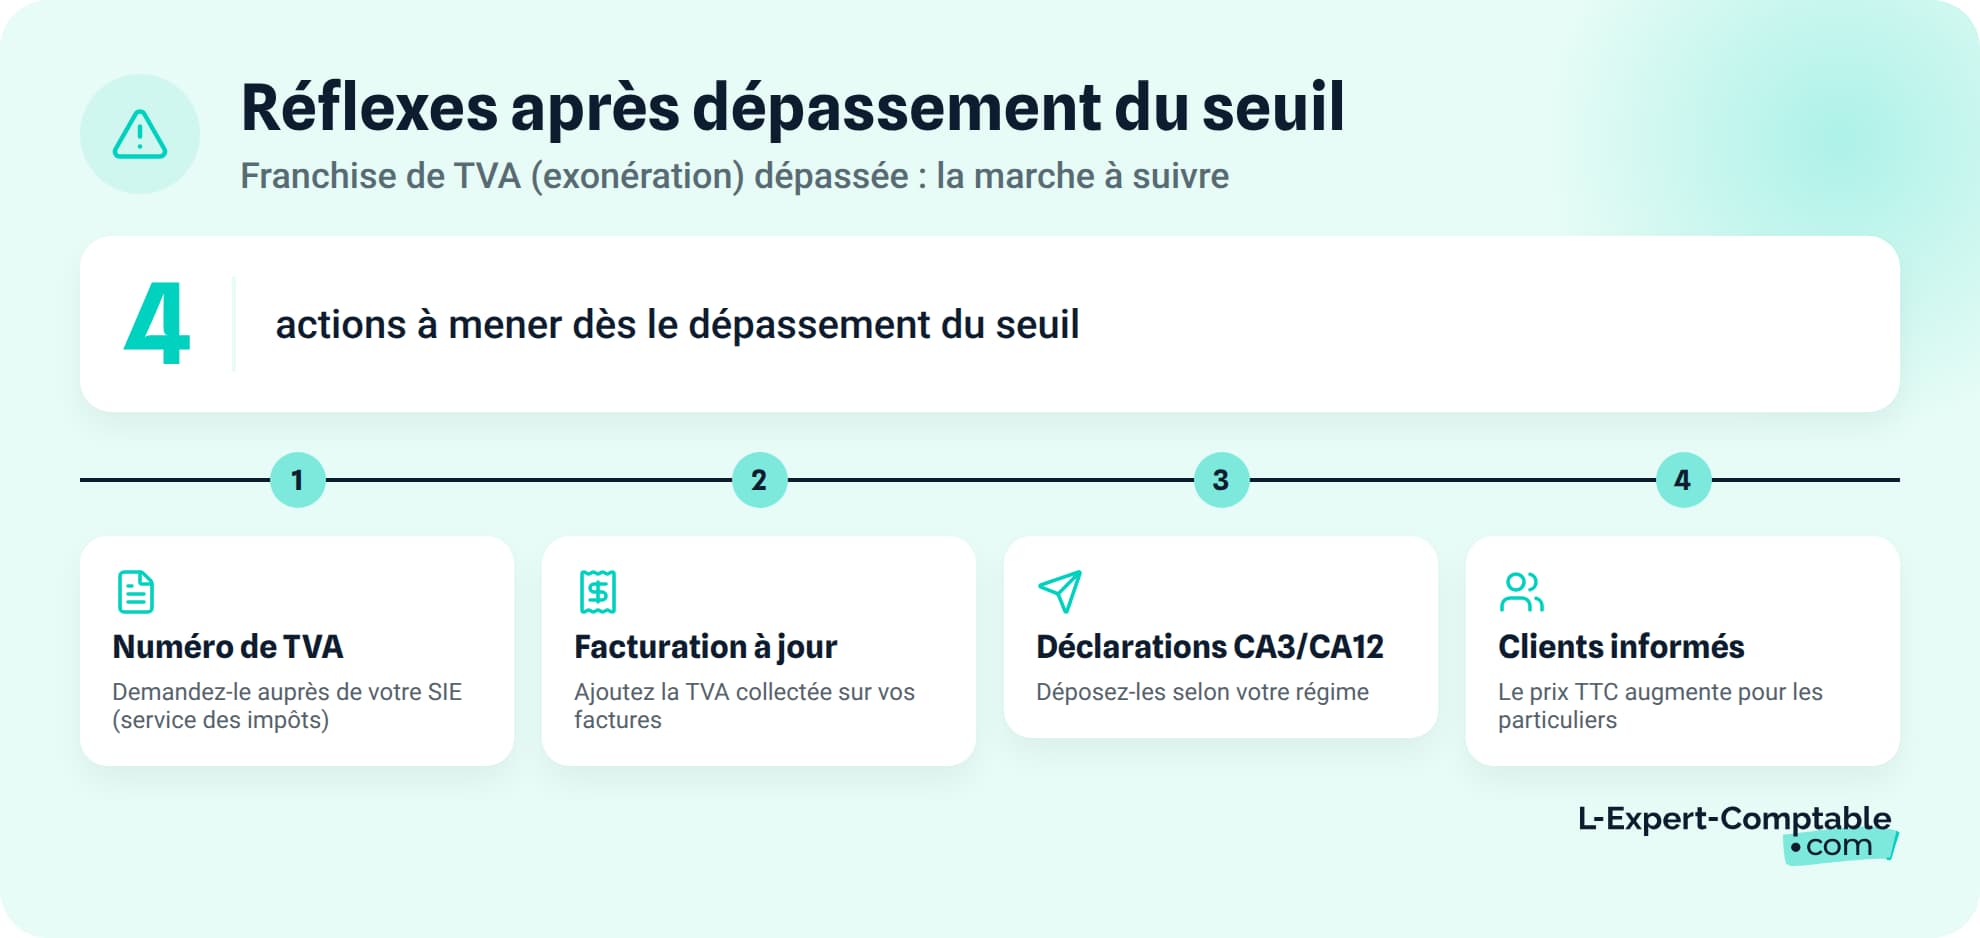
- Demander un numéro de TVA intracommunautaire auprès de votre SIE, si vous n'en avez pas encore
- Modifier vos factures : supprimer la mention « TVA non applicable » et ajouter la TVA collectée au taux applicable
- Déposer vos déclarations de TVA : formulaire CA3 (mensuel) ou CA12 (annuel), selon votre régime
- Informer vos clients du changement de régime, en particulier les clients particuliers (B2C) pour qui le prix TTC augmente
La TVA facturée à tort est toujours due au Trésor public. Si vous facturez de la TVA alors que vous êtes encore en franchise (erreur de facturation), vous devez la reverser à l'État sans pouvoir la déduire de vos propres achats.
Comment facturer la TVA en entrepreneur individuel ?
La facturation de la TVA varie selon votre régime. Les mentions obligatoires ne sont pas les mêmes en franchise et au réel, et une erreur peut avoir des conséquences financières directes.
Les mentions obligatoires sur vos factures
En franchise en base :
- Mention obligatoire : « TVA non applicable, art. 293 B du CGI » (ou « art. L. 223-3 du CIBS » à partir de septembre 2026)
- Aucun taux de TVA, aucun montant de TVA
- Prix facturé = prix HT (qui est aussi le prix TTC puisqu'il n'y a pas de TVA)
Au régime réel (simplifié ou normal) :
- Numéro de TVA intracommunautaire du vendeur (et de l'acheteur si professionnel dans l'UE)
- Montant hors taxe (HT)
- Taux de TVA applicable : 20 % (taux normal), 10 % (restauration, travaux de rénovation), 5,5 % (produits alimentaires de base, travaux d'amélioration énergétique), 2,1 % (presse, médicaments remboursables)
- Montant de la TVA
- Montant toutes taxes comprises (TTC)
Pour en savoir plus sur les différents taux de TVA en France, chaque catégorie de produit ou service obéit à des règles spécifiques. Si vous facturez de la TVA alors que vous n'y êtes pas tenu, cette TVA reste due au Trésor public. Vous ne pourrez pas la récupérer.
Récupérer la TVA sur vos achats professionnels
La récupération de la TVA (TVA déductible) n'est possible qu'au régime réel, simplifié ou normal. En franchise en base, vous supportez la TVA sur tous vos achats sans possibilité de déduction.
Le mécanisme est simple : TVA collectée (facturée à vos clients) moins TVA déductible (payée sur vos achats professionnels) = TVA à reverser à l'État. Si la TVA déductible dépasse la TVA collectée, vous obtenez un crédit de TVA. Dans ce cas, vous pouvez demander le remboursement du crédit de TVA selon les délais prévus par l'administration.
Prenons l'exemple de Nadia, graphiste freelance au réel normal. Elle facture 4 000 € HT par mois à ses clients, soit 800 € de TVA collectée (taux de 20 %). Ses charges mensuelles s'élèvent à 500 € HT en logiciels et matériel, soit 100 € de TVA déductible. Chaque mois, Nadia reverse 800 - 100 = 700 € de TVA à l'État.
Au réel normal, la demande de remboursement d'un crédit de TVA est possible chaque mois. Au réel simplifié, le remboursement se fait en fin d'exercice lors du dépôt de la déclaration CA12.
Quel régime de TVA choisir selon votre profil ?
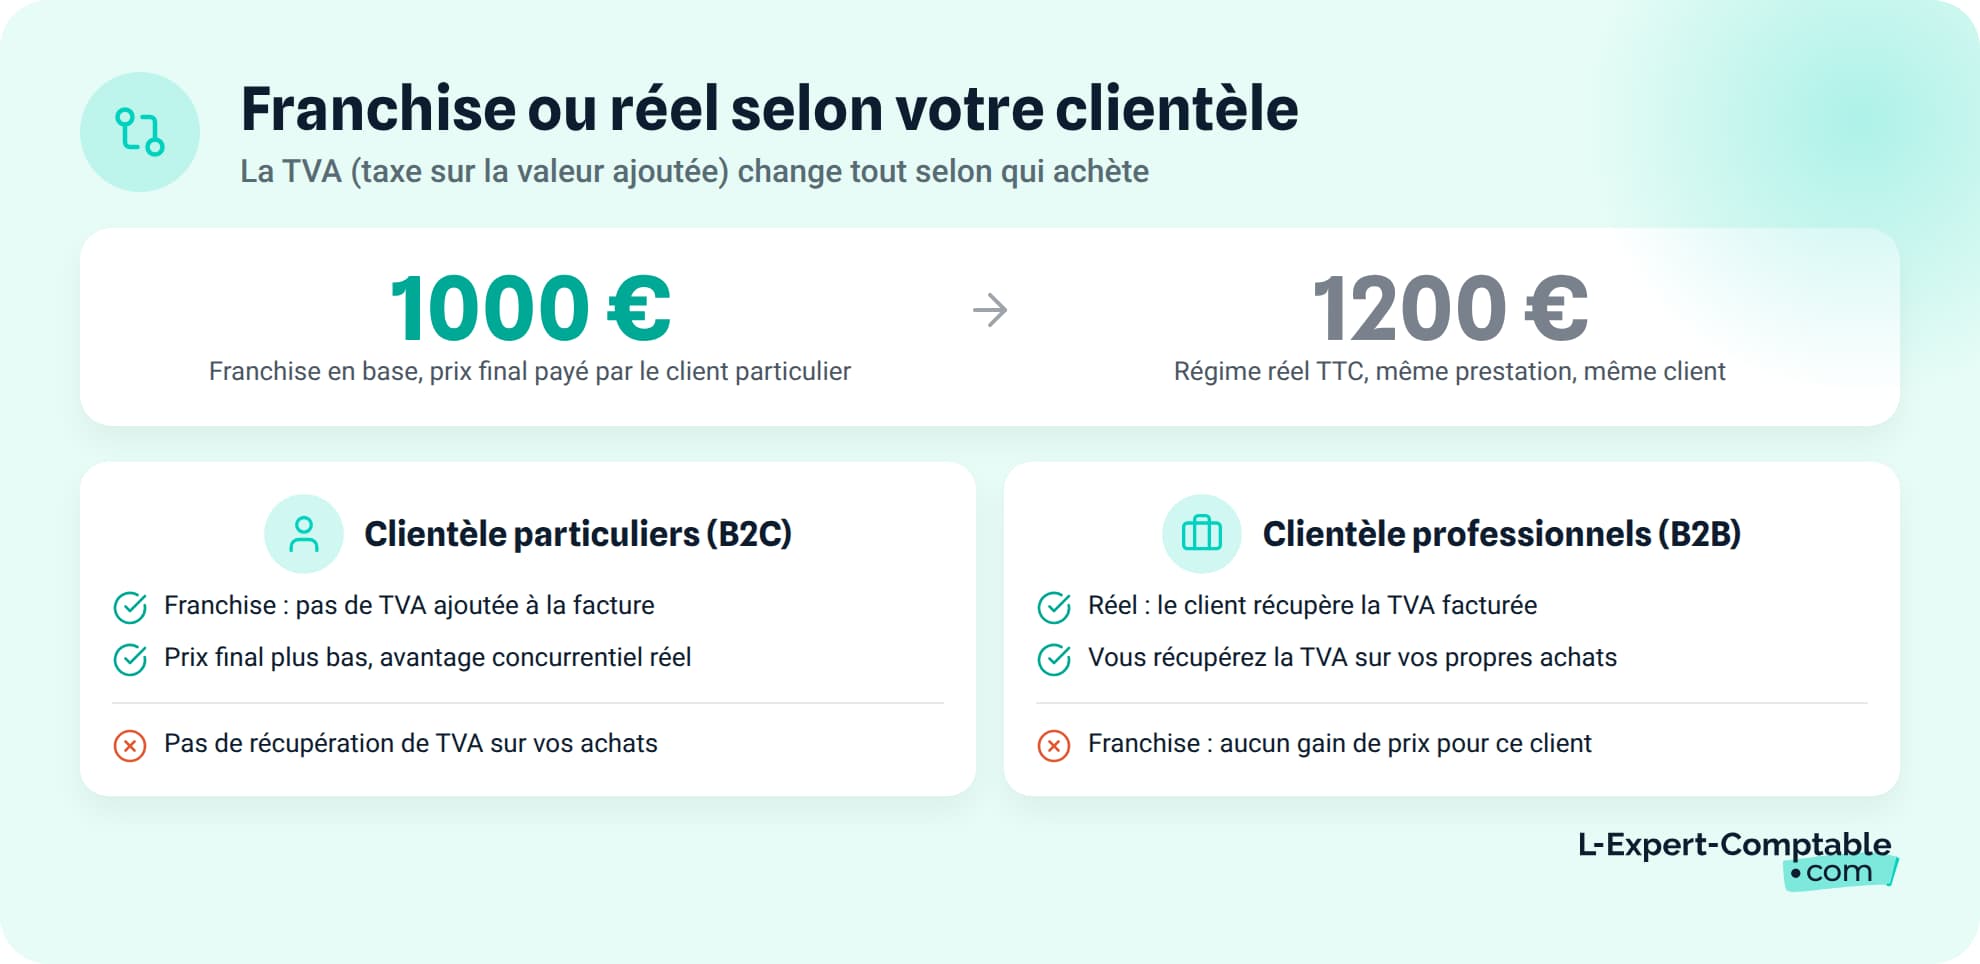
Le choix du régime de TVA dépend de votre clientèle, de vos achats professionnels et de votre niveau de chiffre d'affaires. Voici les critères à analyser selon votre situation.
Vous travaillez avec des particuliers (B2C)
La franchise en base est souvent le choix le plus adapté. Vos clients particuliers ne récupèrent pas la TVA : pour eux, le prix TTC est le prix final. Si vous facturez 1 000 € en franchise, votre client paie 1 000 €. Au régime réel, il paierait 1 200 € TTC pour la même prestation (avec 20 % de TVA).
Tant que votre chiffre d'affaires reste sous les seuils de franchise, la dispense de TVA vous donne un avantage tarifaire direct auprès de votre clientèle de particuliers.
Vous travaillez avec des professionnels (B2B)
En B2B, le raisonnement s'inverse. Vos clients professionnels récupèrent la TVA sur leurs achats. Que vous facturiez 1 000 € HT + 200 € de TVA ou 1 000 € sans TVA, le coût réel pour eux est identique : 1 000 €.
Opter pour le régime réel vous permet alors de récupérer la TVA sur vos propres achats professionnels (matériel, logiciels, déplacements, sous-traitance). L'option volontaire pour le réel est pertinente même si votre chiffre d'affaires reste sous les seuils de franchise. C'est notamment le cas pour un expert comptable freelance ou tout prestataire de services travaillant exclusivement avec des entreprises.
Vous avez des investissements importants à réaliser
Quand vous prévoyez un achat conséquent, la TVA déductible peut représenter une somme significative.
Marc, artisan électricien, a un chiffre d'affaires de 30 000 € HT, sous le seuil de franchise de 85 000 €. Il achète un véhicule utilitaire à 25 000 € HT, soit 30 000 € TTC (5 000 € de TVA). En franchise, Marc paie 30 000 € et supporte les 5 000 € de TVA. En optant pour le réel simplifié, il récupère 5 000 € de TVA déductible. Même en tenant compte de la TVA qu'il devra collecter sur ses ventes, l'économie est nette la première année.
Ce raisonnement vaut pour tout investissement important : travaux d'aménagement, achat de matériel, équipement informatique. Notez que des règles spécifiques s'appliquent pour la déduction de TVA sur les véhicules selon leur nature et leur usage.
Comment opter volontairement pour un régime supérieur ?
L'option pour le régime réel se fait par courrier adressé à votre Service des Impôts des Entreprises (SIE) :
- L'option prend effet au 1er jour du mois suivant votre demande
- Elle vous engage pour une durée minimale de 2 ans
- Elle est renouvelée tacitement à l'issue de cette période
- Vous pouvez y renoncer par courrier avant la fin de la période en cours
Vous hésitez entre franchise et réel ? Les experts-comptables de L-Expert-Comptable.com accompagnent les entrepreneurs en société et en EI au réel dans le choix et la gestion de leur régime de TVA, à partir de 39 € HT/mois.
Quelles sont les pénalités en cas de retard ou d'erreur sur la TVA ?
Les sanctions fiscales liées à la TVA sont proportionnelles au montant dû et au degré de négligence. Mieux vaut les connaître pour les éviter.
En cas de retard de déclaration, la majoration est de 10 % du montant de TVA due si vous régularisez spontanément. Après mise en demeure restée sans réponse, elle monte à 40 %. En cas de manœuvres frauduleuses, la majoration atteint 80 %.
Le retard de paiement entraîne une pénalité de 5 % du montant dû, à laquelle s'ajoutent des intérêts de retard de 0,20 % par mois (soit 2,4 % par an). En cas de difficultés, une remise gracieuse en cas de retard peut être demandée auprès de l'administration fiscale sous certaines conditions.
Les erreurs de facturation sont aussi sanctionnées. Chaque mention manquante ou inexacte sur une facture expose à une amende de 15 €, dans la limite de 25 % du montant de la facture concernée. Pour éviter ces erreurs, vérifiez que vos factures respectent bien toutes les mentions obligatoires d'une facture.
La TVA collectée auprès de vos clients n'est pas un revenu. C'est une somme que vous détenez pour le compte de l'État. Ne pas la provisionner est l'une des causes fréquentes de difficultés de trésorerie chez les entrepreneurs individuels.
La méthode la plus sûre pour éviter les mauvaises surprises est d'ouvrir un compte bancaire dédié et d'y virer systématiquement le montant de TVA collectée à chaque encaissement client. Lors de l'échéance de déclaration, les fonds sont immédiatement disponibles.
Chez L-Expert-Comptable.com, votre comptable dédié vous alerte avant chaque échéance de TVA et vérifie la cohérence de vos déclarations, pour éviter les majorations et les erreurs de facturation.
Les questions fréquentes sur la TVA des entrepreneurs individuels
Est-ce qu'un entrepreneur individuel est assujetti à la TVA ?
Oui, tout entrepreneur individuel exerçant une activité économique indépendante est assujetti à la TVA. Mais assujetti ne signifie pas redevable : si votre CA reste sous les seuils de franchise en base (37 500 € en prestations de services, 85 000 € en ventes), vous êtes dispensé de collecter et de reverser la TVA.
Quel est le seuil de TVA pour un entrepreneur individuel en prestations de services ?
Le seuil de franchise en base est de 37 500 € de chiffre d'affaires annuel pour les prestations de services et professions libérales (BNC). Le seuil majoré est de 41 250 €. Au-delà du seuil majoré, la TVA est due dès le 1er jour du mois de dépassement.
Puis-je récupérer la TVA en tant qu'entrepreneur individuel ?
Uniquement si vous êtes au régime réel (simplifié ou normal). En franchise en base, vous ne facturez pas la TVA mais vous ne pouvez pas non plus la récupérer sur vos achats professionnels. Si vous avez des investissements importants, opter pour le réel peut être avantageux.
Comment facturer la TVA quand on est entrepreneur individuel ?
Au régime réel, vos factures doivent mentionner votre numéro de TVA intracommunautaire, le montant HT, le taux de TVA applicable et le montant TTC. En franchise, vous indiquez « TVA non applicable, art. 293 B du CGI » (ou art. L. 223-3 du CIBS à partir de septembre 2026).
Quelle différence entre le régime réel simplifié et le régime réel normal de TVA ?
Le réel simplifié prévoit une déclaration annuelle (CA12) avec deux acomptes semestriels, tant que la TVA due reste inférieure à 15 000 € par an. Le réel normal impose une déclaration mensuelle (CA3) mais permet de récupérer la TVA déductible au fil de l'eau.
Que faire quand on dépasse le seuil de franchise en base de TVA ?
Vous devez demander un numéro de TVA intracommunautaire à votre SIE, modifier vos factures pour y ajouter la TVA, déposer vos déclarations de TVA et informer vos clients. Si vous dépassez le seuil majoré, ces démarches sont à effectuer immédiatement.
Est-ce que je peux choisir volontairement d'être au régime réel de TVA même si je suis sous le seuil ?
Oui, vous pouvez opter pour le régime réel simplifié ou normal par courrier adressé à votre SIE. L'option prend effet au 1er jour du mois suivant et vous engage pour 2 ans minimum. C'est pertinent si vous travaillez en B2B ou si vous avez des investissements importants.
Quelles pénalités en cas de retard de déclaration de TVA pour un entrepreneur individuel ?
En cas de retard, vous risquez une majoration de 10 % du montant de la TVA due, pouvant aller jusqu'à 40 % après mise en demeure. Des intérêts de retard de 0,20 % par mois s'ajoutent à la pénalité.
Vaut-il mieux rester en franchise en base ou passer au réel quand on est consultant B2B ?
En B2B, le passage au réel est souvent avantageux. Vos clients professionnels récupèrent la TVA, donc votre prix TTC ne change rien pour eux. Vous pouvez récupérer la TVA sur vos achats professionnels, ce qui réduit vos coûts réels.
Comment provisionner la TVA collectée pour éviter les problèmes de trésorerie ?
La méthode la plus sûre est d'ouvrir un compte bancaire dédié et d'y virer le montant de TVA collectée à chaque encaissement. La TVA collectée n'est pas un revenu : elle appartient à l'État et doit être disponible lors de l'échéance de déclaration.
Sources & Références
Service-Public : Numéro de TVA intracommunautaire
BOFiP : Seuils de chiffres d'affaires relatifs au régime de la franchise en base et au régime simplifié
Legifrance : Article 293 B du Code général des impôts
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses