
Dématérialisation des factures : obligations et étapes
L'article en bref
- Dématérialisation des factures : elle impose des données structurées XML exploitables automatiquement, pas de simples PDF envoyés par email.
- Deux dispositifs : l'e-invoicing couvre le B2B France, l'e-reporting couvre le B2C et l'international.
- Calendrier : la réception devient obligatoire pour toutes les entreprises assujetties dès septembre 2026.
- Émission progressive : les TPE, PME et micro-entreprises devront émettre leurs factures électroniques dès septembre 2027.
- Nouvelles mentions : le SIREN client, l'adresse de livraison et la nature de l'opération deviennent obligatoires.
- Se mettre en conformité : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Commerçants : créez votre société gratuitement avec L-Expert-Comptable.com !
Nos équipes vous conseillent et s'occupent de toutes les démarches administratives de la création de votre entreprise de commerce ou e-commerce.
Ça m'intéresseQu'est-ce que la dématérialisation des factures ?
La dématérialisation des factures ne se résume pas à envoyer un PDF par email. La réforme impose d'utiliser des formats contenant des données structurées, que les logiciels comptables peuvent lire et traiter automatiquement. Deux dispositifs encadrent cette obligation : l'e-invoicing pour les échanges entre entreprises en France, et l'e-reporting pour les autres transactions.
Facture électronique vs PDF envoyé par email : la différence essentielle
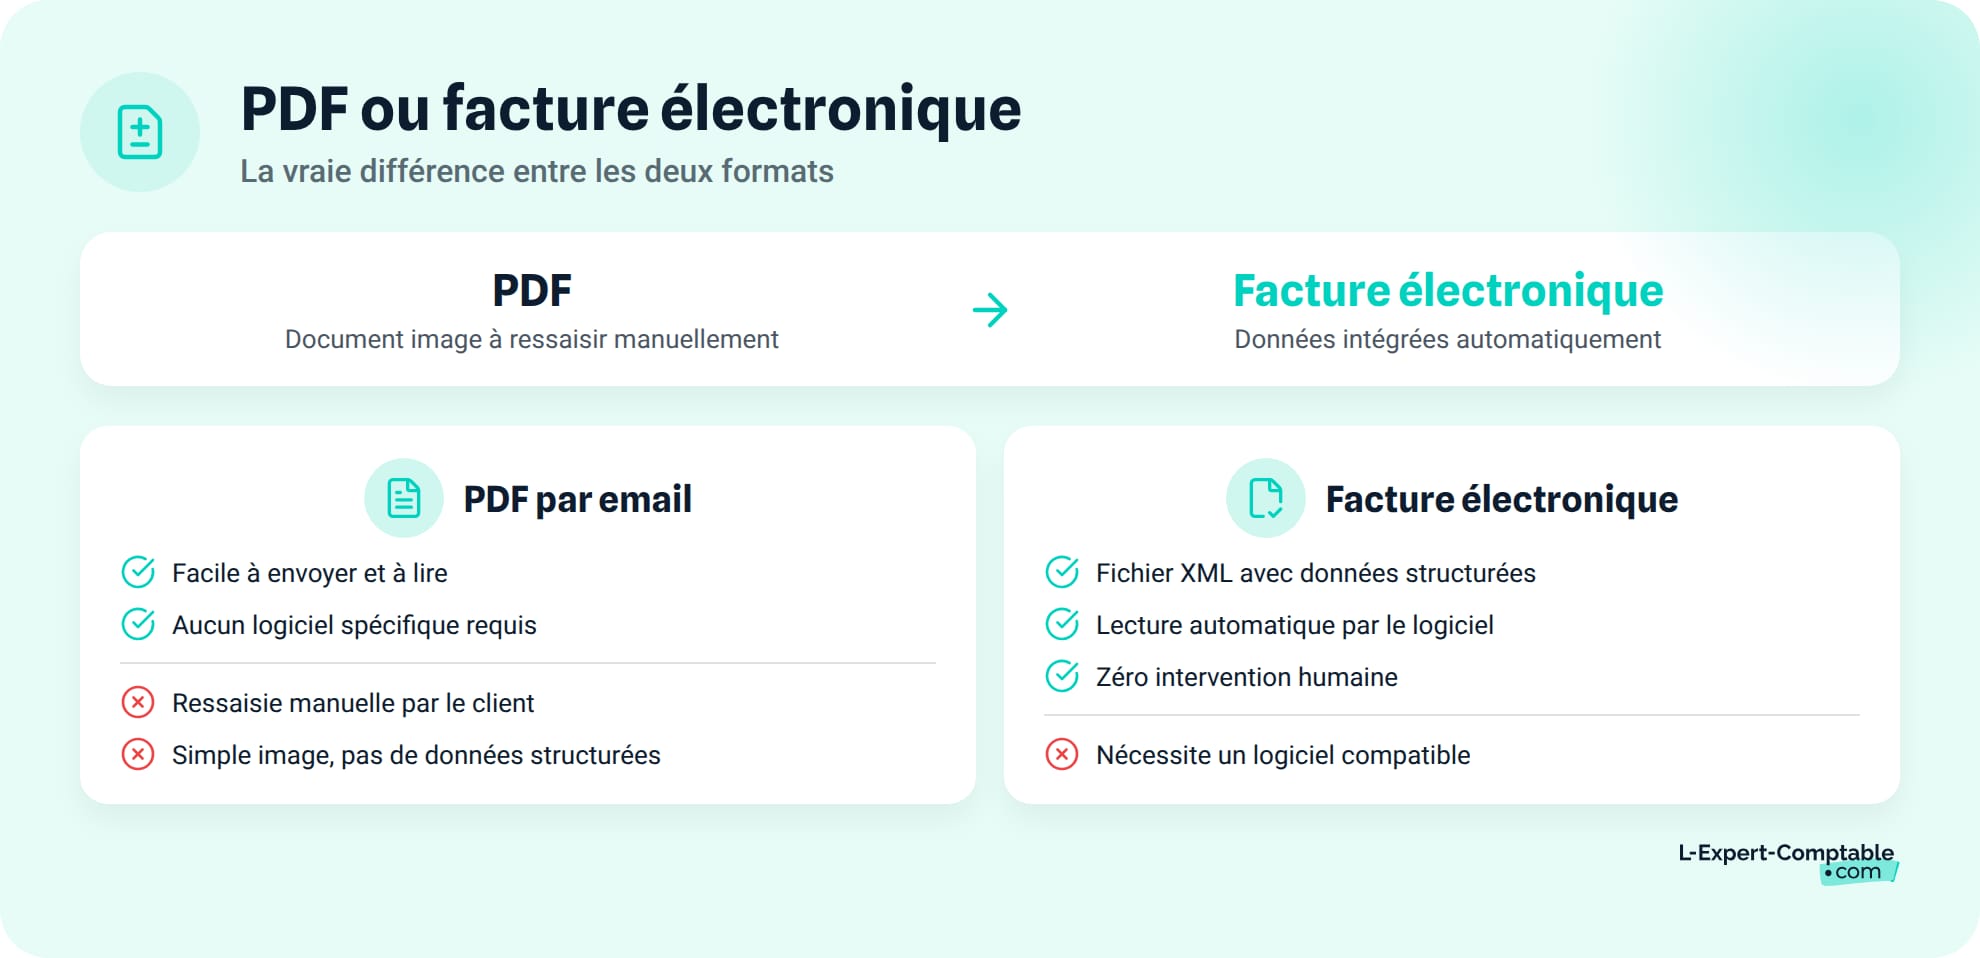
Beaucoup d'entrepreneurs pensent déjà dématérialiser leurs factures parce qu'ils envoient des PDF par email. Ce n'est pas le cas au sens de la réforme.
Un PDF envoyé par email est un document « image ». Votre client le reçoit, l'ouvre, puis ressaisit manuellement les montants dans son logiciel comptable. Aucune donnée n'est exploitable automatiquement.
Une facture électronique conforme contient un fichier XML intégré avec des données structurées : montant HT, TVA, SIREN, date d'échéance. Le logiciel comptable du destinataire lit ces données et les intègre sans intervention humaine.
| PDF envoyé par email | Facture électronique | |
|---|---|---|
| Format | Document image (non structuré) | Fichier avec données structurées (XML) |
| Traitement comptable | Manuel : ressaisie nécessaire | Automatique : intégration directe |
| Conforme à la réforme | ❌ | ✅ |
Trois formats sont reconnus par l'administration : Factur-X (hybride PDF + XML, le plus accessible), UBL et CII (formats XML purs). Nous les détaillons plus bas.
E-invoicing et e-reporting : deux obligations distinctes
L'e-invoicing couvre la facturation électronique entre entreprises assujetties à la TVA et établies en France. Concrètement, il s'agit des factures B2B domestiques.
L'e-reporting concerne toutes les transactions qui échappent à l'e-invoicing : ventes aux particuliers (B2C), factures vers des clients étrangers, opérations dans les DOM. L'administration veut une vision complète de l'activité économique, pas seulement le B2B France.
Prenons un exemple. Un consultant facture une entreprise française : c'est de l'e-invoicing. Le même consultant facture un particulier ou une société belge : c'est de l'e-reporting.
| Dispositif | Opérations concernées | Qui est concerné | Plateforme |
|---|---|---|---|
| E-invoicing | Factures B2B entre entreprises assujetties TVA en France | Toutes les entreprises assujetties TVA | PPF ou PDP |
| E-reporting | Transactions B2C, international, DOM | Toutes les entreprises assujetties TVA | PPF ou PDP |
Pourquoi la dématérialisation des factures devient-elle obligatoire ?
La réforme de la facturation électronique répond à trois objectifs liés à la transparence fiscale et à la gestion administrative.
Lutter contre la fraude à la TVA
L'écart entre la TVA théoriquement due et la TVA réellement collectée en France se chiffre à plusieurs milliards d'euros chaque année. La transmission automatique des données de facturation à l'administration fiscale permet des recoupements en temps réel entre les déclarations des fournisseurs et celles de leurs clients. Ce mécanisme rend les montages frauduleux beaucoup plus difficiles à dissimuler.
Réduire les délais de paiement
Les retards de paiement entre entreprises restent un problème majeur pour la trésorerie des TPE et PME. Avec la facture dématérialisée, chaque document suit un cycle de statuts traçables : déposée, rejetée, refusée, encaissée. Cette visibilité en temps réel rend les relances plus simples et accélère le règlement des factures.
Simplifier les obligations déclaratives
L'un des objectifs à terme est le pré-remplissage des déclarations de TVA par l'administration, à partir des données collectées via les plateformes. Pour les entreprises et leurs experts-comptables, cela signifie moins de ressaisie et moins de risques d'erreur. La réforme vise aussi à garantir une concurrence loyale entre entreprises grâce à une transparence fiscale accrue.
Quel est le calendrier de la dématérialisation des factures ?
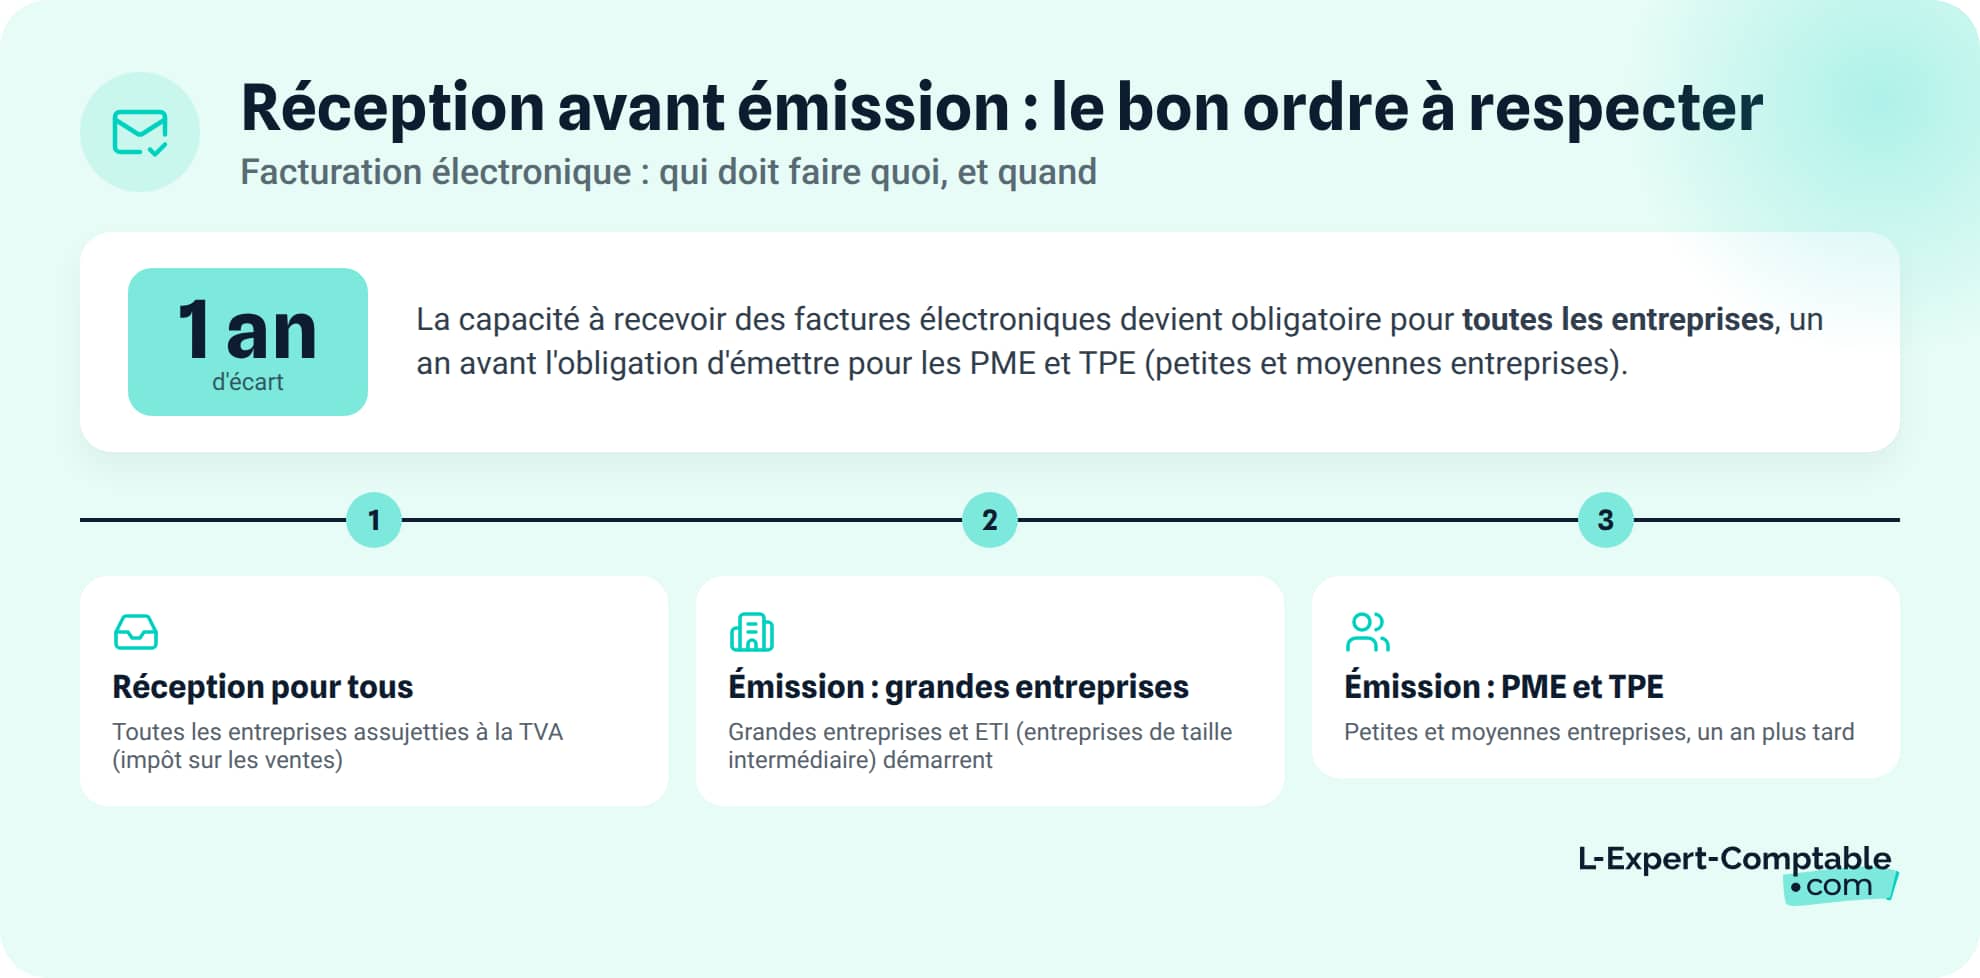
Le déploiement de l'obligation de facturation électronique se fait en deux temps : d'abord la réception pour tous, puis l'émission selon la taille de l'entreprise.
Réception obligatoire dès septembre 2026 pour toutes les entreprises
Au 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être capables de recevoir des factures électroniques. Cette obligation concerne aussi les TPE et les micro-entreprises. Concrètement, vous devez avoir configuré une plateforme (le Portail Public de Facturation ou une Plateforme de Dématérialisation Partenaire) pour réceptionner les factures de vos fournisseurs.
Émission obligatoire : un déploiement progressif selon la taille
L'obligation d'émettre des factures électroniques et de transmettre les données via l'e-reporting suit un calendrier progressif selon la taille de l'entreprise.
| Date | Obligation | Entreprises concernées |
|---|---|---|
| 1er septembre 2026 | Réception | Toutes les entreprises assujetties TVA |
| 1er septembre 2026 | Émission + e-reporting | Grandes entreprises (CA > 1,5 Md €, effectif > 5 000 ou bilan > 2 Md €) |
| 1er septembre 2026 | Émission + e-reporting | ETI (CA ≤ 1,5 Md €, effectif ≤ 5 000, bilan ≤ 2 Md €) |
| 1er septembre 2027 | Émission + e-reporting | PME, TPE, micro-entreprises |
Les entreprises qui le souhaitent peuvent émettre des factures électroniques de manière volontaire avant leur date d'obligation. C'est un bon moyen de tester le dispositif en conditions réelles.
Même si votre TPE n'est tenue d'émettre qu'en septembre 2027, vos clients grandes entreprises ou ETI peuvent exiger le format électronique dès septembre 2026. L'obligation commerciale précède souvent l'obligation légale.
Comment fonctionne le circuit de dématérialisation ?
La facturation électronique repose sur un circuit technique impliquant deux types de plateformes : le Portail Public de Facturation (PPF) et les Plateformes de Dématérialisation Partenaires (PDP). Voici comment elles s'articulent.
Le Portail Public de Facturation (PPF)
Le PPF est une extension de Chorus Pro, la plateforme déjà utilisée pour les factures de marchés publics. Gratuit et accessible à toutes les entreprises, il a un double rôle : concentrateur des données pour l'administration fiscale et annuaire des destinataires. Vous pouvez l'utiliser pour émettre et recevoir vos factures, mais ses fonctionnalités restent basiques par rapport aux PDP. Le PPF convient aux entreprises avec un faible volume de factures et des besoins simples.
Les Plateformes de Dématérialisation Partenaires (PDP)
Les PDP sont des plateformes privées, immatriculées par l'administration pour une durée de 3 ans renouvelable. Elles donnent accès à des services à valeur ajoutée : intégration avec votre ERP ou logiciel comptable, gestion automatisée des statuts de facture, archivage conforme et tableaux de bord de suivi. Toutes les PDP transmettent les données de facturation au PPF, qui les relaie à l'administration fiscale. Le choix entre PPF et PDP dépend de votre volume de factures, de vos besoins d'intégration et de votre budget.
Le circuit d'une facture étape par étape
Le parcours d'une facture électronique suit ces étapes, de l'émission à l'encaissement :
- Le fournisseur dépose sa facture sur sa PDP (ou directement sur le PPF)
- La plateforme transmet la facture à la plateforme du client (via le PPF si les deux parties utilisent des PDP différentes)
- Les données de facturation sont simultanément transmises à l'administration fiscale
- Le client reçoit la facture et peut l'accepter ou la rejeter
- Les statuts de la facture sont suivis en temps réel : déposée, rejetée, refusée, encaissée
Ce circuit garantit une traçabilité complète. L'administration a les données en temps réel, et les deux parties peuvent suivre l'avancement du paiement.
Quels formats sont acceptés pour la facture électronique ?
L'administration reconnaît trois formats conformes à la norme européenne EN 16931. Le choix dépend de la taille de votre entreprise et de vos outils informatiques.
Factur-X : le format hybride recommandé pour les TPE/PME
Factur-X est un format franco-allemand créé en 2017. Il combine un PDF lisible à l'œil (la partie visuelle de la facture) et un fichier XML intégré contenant les données structurées. Résultat : vous pouvez lire la facture comme un document classique, et votre logiciel comptable peut en extraire automatiquement les informations. C'est le format le plus accessible pour les petites structures qui n'utilisent pas d'ERP lourd.
UBL et CII : les formats XML purs
UBL (Universal Business Language) et CII (Cross Industry Invoice) sont des formats XML purs. Ils ne produisent pas de rendu visuel natif : impossible de les « lire » sans logiciel adapté. UBL est le standard européen, très utilisé dans les échanges automatisés à gros volume. CII est courant dans l'industrie et la grande distribution, notamment via les systèmes EDI (Échange de Données Informatisées).
| Format | Type de fichier | Lisibilité humaine | Public cible |
|---|---|---|---|
| Factur-X | Hybride PDF/A-3 + XML | ✅ Oui (partie PDF) | TPE, PME |
| UBL | XML pur | ❌ Non | Entreprises avec ERP intégré |
| CII | XML pur | ❌ Non | Industrie, grande distribution |
Le cachet électronique qualifié garantit l'authenticité de l'émetteur et l'intégrité de la facture. Votre plateforme (PPF ou PDP) gère cette couche de sécurité : vous n'avez pas à vous en occuper manuellement.
Quelles nouvelles mentions sont obligatoires sur les factures ?
La réforme ajoute de nouvelles mentions aux factures et renforce les règles de conservation. Deux changements à retenir pour vos documents.
Les 4 mentions ajoutées par la réforme
En plus des mentions obligatoires d'une facture (numéro de facture, date, identité des parties, montants HT et TTC, taux de TVA), quatre informations supplémentaires doivent figurer sur vos factures électroniques :
- Numéro SIREN du client, en complément du numéro de TVA intracommunautaire
- Adresse de livraison des biens, si elle diffère de l'adresse de facturation
- Nature de l'opération : livraison de biens, prestation de services ou opération mixte
- Mention « TVA sur les débits » lorsque l'entreprise a opté pour ce régime de TVA
Pensez à collecter le SIREN de vos clients dès maintenant. C'est souvent l'information la plus difficile à obtenir, surtout si votre base de données n'est pas à jour.
Durée de conservation des factures électroniques
Les factures électroniques doivent être conservées 6 ans minimum sous format informatique, conformément au décret du 16 mai 2023. Le fichier archivé doit garantir l'intégrité du document : aucune modification ne doit être possible après émission. L'archivage peut être assuré par votre PDP ou par un système dédié.
Comment préparer votre entreprise à la dématérialisation des factures ?
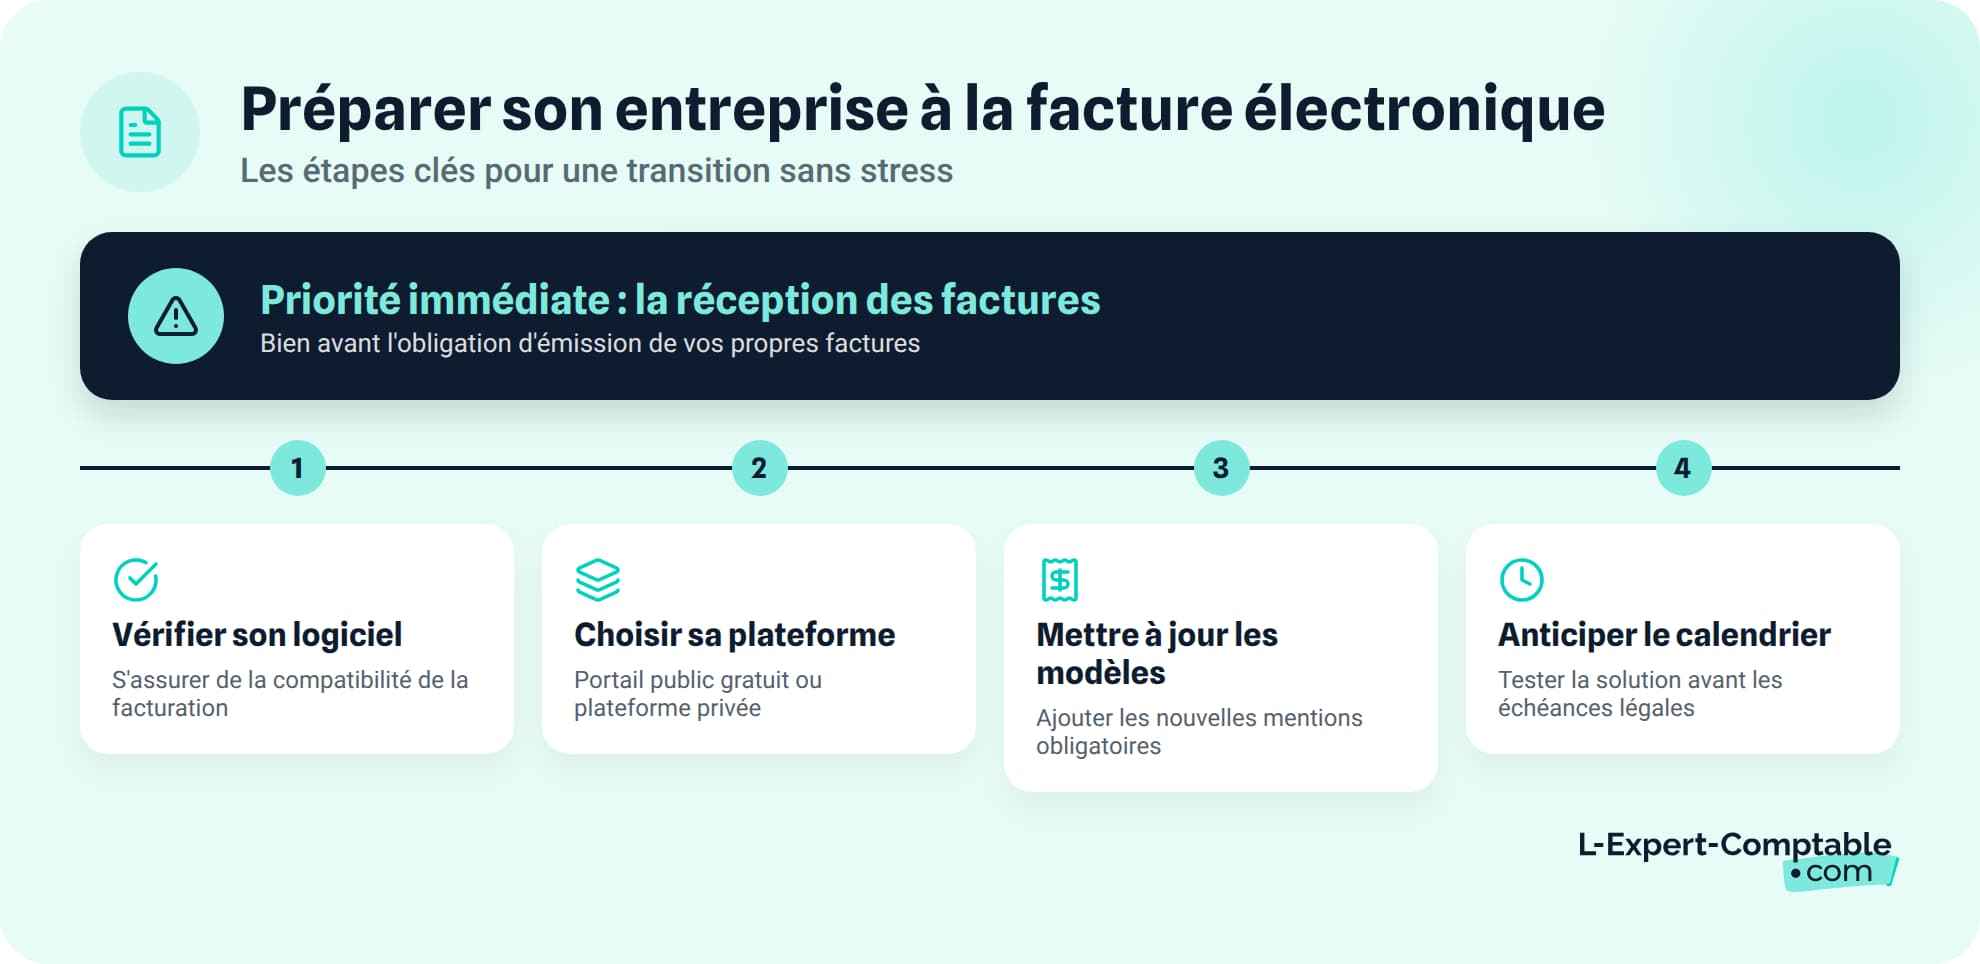
La mise en conformité ne s'improvise pas. Voici les quatre étapes à suivre pour aborder la transition sereinement :
- Contrôler que votre outil de facturation est compatible avec la réforme
- Sélectionner entre le portail public gratuit et une plateforme privée
- Adapter vos documents aux nouvelles mentions réglementaires
- Planifier la transition bien avant les échéances légales
Étape 1 - Vérifiez la compatibilité de votre logiciel comptable
Contactez votre éditeur de logiciel (Sage, Cegid, EBP, QuickBooks, Pennylane...) pour savoir s'il prévoit une mise à jour compatible avec la réforme. Vérifiez si votre outil intègre nativement une PDP ou s'il faudra en choisir une séparément. Un artisan qui utilise encore un tableur Excel pour facturer devra migrer vers un logiciel compatible : la facturation électronique impose un outil capable de générer des fichiers au format Factur-X, UBL ou CII.
Étape 2 - Choisissez votre plateforme (PPF ou PDP)
Le PPF est gratuit mais ses fonctionnalités restent basiques. Une PDP privée donne accès à davantage de services : intégration avec votre logiciel comptable, automatisation des envois, support technique. Pour choisir, évaluez trois critères : votre volume mensuel de factures, votre besoin d'intégration avec un ERP, et votre budget. La liste des PDP immatriculées est consultable sur le site de l'administration fiscale.
Étape 3 - Mettez à jour vos modèles de factures
Ajoutez les quatre nouvelles mentions obligatoires (SIREN client, adresse de livraison, nature de l'opération, mention TVA sur les débits). Vérifiez que les coordonnées de vos clients sont à jour, en particulier leur numéro SIREN. Inscrivez-vous dans l'annuaire des destinataires pour que vos fournisseurs puissent vous adresser leurs factures électroniques.
Étape 4 - Anticipez le calendrier, ne repoussez pas à la dernière minute
La réception est obligatoire pour toutes les entreprises dès septembre 2026 : c'est la priorité immédiate. Prévoyez une phase de test avec votre PDP ou le PPF plusieurs mois avant la date butoir. Faites-vous accompagner par votre expert-comptable pour sécuriser la transition et éviter les mauvaises surprises.
Chez L-Expert-Comptable.com, cabinet en ligne membre de l'Ordre depuis 2009, votre comptable dédié vous accompagne dans la mise en conformité avec la facturation électronique, de la vérification de vos outils au paramétrage de l'e-reporting.
Cas pratique : consultant freelance en SASU
Marc dirige une SASU de conseil IT. Son chiffre d'affaires atteint 120 000 € HT par an, avec environ 15 factures par mois, toutes adressées à des entreprises françaises (B2B). Jusqu'ici, il envoie ses factures en PDF par email.
Ce qui change pour Marc :
- Dès septembre 2026, il doit pouvoir recevoir les factures de ses fournisseurs au format électronique
- Dès septembre 2027, il doit émettre ses propres factures via une PDP ou le PPF
- Il doit ajouter le SIREN de chaque client et la nature de l'opération (prestation de services) sur ses factures
Ses actions immédiates : vérifier que son logiciel de facturation sera mis à jour, s'inscrire sur une PDP adaptée à son volume, et compléter sa base clients avec les numéros SIREN manquants.
Les entreprises situées dans certains territoires d'Outre-mer (Guyane, Mayotte, Nouvelle-Calédonie, Polynésie française, Saint-Pierre-et-Miquelon, Wallis-et-Futuna) ne sont pas concernées par la réforme, car la TVA ne s'y applique pas.
Quelles fréquences d'e-reporting selon votre régime de TVA ?
La fréquence de transmission des données d'e-reporting dépend de votre régime de TVA. Plus votre régime est allégé, moins vous transmettez souvent.
Régime réel normal mensuel
Les entreprises au régime réel normal transmettent leurs données d'e-reporting 3 fois par mois, soit environ tous les 10 jours. C'est la fréquence la plus élevée, adaptée aux entreprises qui déclarent la TVA mensuellement.
Régime réel simplifié ou trimestriel
Les entreprises au régime réel simplifié ou trimestriel transmettent leurs données 1 fois par mois. La charge administrative reste modérée par rapport au régime normal.
Franchise en base de TVA
Les entreprises en franchise en base de TVA transmettent leurs données tous les 2 mois. Même sans collecter de TVA, l'e-reporting reste obligatoire pour les transactions B2C.
| Régime TVA | Fréquence de transmission |
|---|---|
| Réel normal mensuel | 3 fois par mois |
| Réel simplifié ou trimestriel | 1 fois par mois |
| Franchise en base de TVA | 1 fois tous les 2 mois |
Cas pratique : artisan plombier avec clients particuliers et professionnels
Sophie est artisan plombier. Son chiffre d'affaires s'élève à 85 000 € HT, avec 60 % de clients particuliers (B2C) et 40 % de clients professionnels (B2B). Elle est au régime réel simplifié.
Pour ses factures B2B (40 % de son activité), Sophie utilise l'e-invoicing : ses factures transitent par sa PDP vers la plateforme de ses clients professionnels. Pour ses factures B2C (60 % de son activité), elle transmet les données via l'e-reporting. Au régime réel simplifié, cette transmission a lieu 1 fois par mois. Sa PDP automatise l'envoi : Sophie n'a pas de manipulation supplémentaire à effectuer.
Vocabulaire essentiel de la dématérialisation des factures
Voici les 12 termes techniques à connaître pour comprendre la réforme et échanger avec votre expert-comptable ou votre éditeur de logiciel.
- E-invoicing : facturation électronique entre entreprises assujetties à la TVA établies en France. Les factures transitent obligatoirement par le PPF ou une PDP.
- E-reporting : transmission à l'administration des données de transactions non couvertes par l'e-invoicing (ventes B2C, opérations internationales, DOM).
- Factur-X : format hybride franco-allemand combinant un PDF lisible et un fichier XML intégré. C'est le format le plus adapté aux TPE et PME.
- UBL (Universal Business Language) : format XML pur, standard européen utilisé pour les échanges automatisés à gros volume entre systèmes d'information.
- CII (Cross Industry Invoice) : format XML pur utilisé dans les échanges EDI, courant dans l'industrie et la grande distribution.
- EDI (Échange de Données Informatisées) : protocole d'échange automatisé de documents commerciaux entre systèmes informatiques, utilisé depuis les années 1980 dans les grandes entreprises.
- PPF (Portail Public de Facturation) : plateforme publique gratuite, extension de Chorus Pro, qui sert de concentrateur des données pour l'administration et d'annuaire des destinataires.
- PDP (Plateforme de Dématérialisation Partenaire) : plateforme privée immatriculée par l'administration pour 3 ans renouvelable, avec des services à valeur ajoutée (intégration ERP, automatisation, archivage).
- Chorus Pro : plateforme publique existante pour la facturation des marchés publics, dont le PPF est l'extension au secteur privé.
- Cachet électronique qualifié : signature numérique qui garantit l'identité de l'émetteur et l'intégrité du document. Il est géré automatiquement par la plateforme (PPF ou PDP).
- Données structurées : informations organisées dans un format lisible par les logiciels (XML), par opposition à un document « image » comme un PDF classique.
- Annuaire des destinataires : répertoire centralisé sur le PPF qui permet d'identifier la plateforme de réception de chaque entreprise. Vous devez vous y inscrire pour recevoir vos factures électroniques.
Les questions fréquentes sur la dématérialisation des factures
Quelles sont les dates de la dématérialisation des factures ?
La réception des factures électroniques est obligatoire pour toutes les entreprises assujetties à la TVA dès le 1er septembre 2026. L'émission est obligatoire dès septembre 2026 pour les grandes entreprises et les ETI, puis dès septembre 2027 pour les PME, TPE et micro-entreprises.
Est-ce qu'un PDF envoyé par email est une facture électronique ?
Non. Au sens de la réforme, une facture électronique doit contenir des données structurées (au format Factur-X, UBL ou CII) exploitables automatiquement par un logiciel. Un simple PDF envoyé par email reste un document « image » non conforme.
Comment dématérialiser une facture concrètement ?
Vous devez émettre vos factures via une plateforme agréée : soit le Portail Public de Facturation (PPF, gratuit), soit une Plateforme de Dématérialisation Partenaire (PDP, privée). Votre logiciel de facturation peut intégrer nativement une PDP. Vérifiez auprès de votre éditeur.
Quelle différence entre le PPF et une PDP ?
Le PPF est la plateforme publique gratuite, extension de Chorus Pro. Les PDP sont des plateformes privées immatriculées par l'État qui donnent accès à des services supplémentaires : intégration ERP, automatisation, support technique. Toutes les PDP transmettent les données au PPF, qui les relaie à l'administration fiscale.
Les micro-entrepreneurs sont-ils concernés par la dématérialisation des factures ?
Oui, dès lors qu'ils sont assujettis à la TVA. Un micro-entrepreneur en franchise en base de TVA et auto-entrepreneur reste concerné par l'obligation de réception dès septembre 2026 et par l'e-reporting de ses transactions B2C. Seuls les micro-entrepreneurs non assujettis à la TVA échappent à l'e-invoicing.
Quel format choisir pour mes factures électroniques : Factur-X, UBL ou CII ?
Pour une TPE ou PME, Factur-X est le format le plus adapté : c'est un hybride PDF + XML, lisible à l'œil tout en étant exploitable par les logiciels. UBL et CII sont des formats XML purs, plus adaptés aux entreprises avec un ERP intégré et de gros volumes de factures.
Combien coûte la mise en conformité pour la facturation électronique ?
Le PPF est gratuit. Les PDP privées facturent un abonnement mensuel variable selon le volume de factures, de quelques euros à plusieurs dizaines d'euros par mois. Le coût principal est souvent la mise à jour ou le changement de logiciel de facturation. Faites le point avec votre éditeur et votre expert-comptable pour évaluer le budget. Pour comparer les offres, vous pouvez utiliser un simulateur de tarif expert-comptable.
Est-ce que la dématérialisation des factures concerne aussi les factures aux particuliers ?
Les factures B2C ne passent pas par l'e-invoicing (pas d'échange via le PPF/PDP). En revanche, les données de ces transactions doivent être transmises à l'administration via l'e-reporting. La fréquence de transmission dépend de votre régime de TVA.
Que se passe-t-il si mon entreprise n'est pas prête à la date d'obligation ?
La loi prévoit des sanctions en cas de non-conformité. Au-delà du risque légal, l'impossibilité de recevoir les factures de vos fournisseurs ou d'émettre des factures valides peut bloquer votre activité commerciale. Anticipez et testez votre plateforme plusieurs mois avant la date butoir.
Mon expert-comptable peut-il gérer la dématérialisation de mes factures ?
Oui, votre expert-comptable peut vous accompagner dans le choix de la plateforme, la mise en conformité de vos modèles de factures et le paramétrage de l'e-reporting. Chez L-Expert-Comptable.com, la comptabilité 100 % en ligne démarre à partir de 69 € HT/mois avec un comptable dédié qui répond sous 24 h, y compris sur la mise en place de la facturation électronique.
Sources & Références
Service-Public : Facturation électronique : la DGFIP met à jour ses fiches informatives
Urssaf : La facturation électronique : obligatoire au 1er septembre 2026
Impots.gouv.fr : Facturation électronique et plateformes agréées
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude


Questions & réponses