
Déclaration 2047 : mode d'emploi pour vos revenus étrangers
L'article en bref
- Déclaration 2026 : ce formulaire annexe sert à déclarer vos revenus de source étrangère en France.
- Qui est concerné : tout résident fiscal français percevant salaires, pensions, dividendes ou loyers étrangers.
- Report obligatoire : chaque montant du 2047 doit figurer dans la case correspondante de la 2042.
- Double imposition : deux méthodes s'appliquent selon la convention, crédit d'impôt ou exonération avec taux effectif.
- Sanctions : l'oubli entraîne des majorations de 10 % à 40 % plus intérêts de retard.
- Gérer sa fiscalité avec L-Expert-Comptable.com : le cabinet 100% en ligne gère vos déclarations à partir de 39€ HT/mois.

Le cabinet comptable aimé par ses clients
L-Expert-Comptable.com est noté 4,9 par plus de 700 clients, découvrez pourquoi !
En savoir plus

Qu'est-ce que la déclaration 2047 ?
Le formulaire 2047 est le document annexe à votre déclaration de revenus 2042 dédié aux revenus de source étrangère. Avant de le remplir cadre par cadre, il faut savoir à quoi il sert, si vous êtes concerné, et dans quels cas vous pouvez vous en passer.
À quoi sert le formulaire 2047 ?
La déclaration 2047 (cerfa 11226) sert à déclarer l'ensemble des revenus encaissés hors de France par un résident fiscal français. Salaires versés par un employeur étranger, pensions de retraite, dividendes, intérêts, loyers d'un bien situé à l'étranger : tous ces revenus doivent y figurer.
Ce formulaire ne remplace pas la 2042. C'est un document complémentaire. Les montants inscrits sur le 2047 sont ensuite reportés sur la 2042 (ou sur la 2042C, la 2042C PRO selon la nature du revenu). Sans ce report, l'administration fiscale ne prend pas en compte vos revenus étrangers dans le calcul de votre impôt, conformément aux articles 164 A à 165 bis du CGI.
Qui doit remplir la déclaration 2047 ?
Vous êtes concerné si vous êtes résident fiscal français et que vous percevez au moins un revenu de source étrangère :
- Salariés d'un employeur étranger : vous travaillez pour une entreprise basée hors de France, sur place ou en télétravail
- Travailleurs frontaliers : vous habitez en France et travaillez en Suisse, au Luxembourg, en Belgique ou en Allemagne
- Retraités percevant une pension étrangère : régime public ou privé d'un autre pays
- Investisseurs : vous touchez des dividendes ou des intérêts de placements détenus directement à l'étranger
- Propriétaires bailleurs : vous louez un bien immobilier situé hors de France
- Dirigeants et entrepreneurs : vous percevez une rémunération ou des dividendes d'une société étrangère
Quand le formulaire 2047 n'est pas nécessaire
Trois situations vous dispensent de remplir le 2047.
Vos revenus étrangers passent par un établissement financier français qui vous a transmis un IFU (Imprimé Fiscal Unique). Les dividendes ou intérêts sont déjà pré-remplis sur votre 2042. Pas besoin de les déclarer une seconde fois sur le 2047.
Vos revenus ont fait l'objet d'un prélèvement libératoire déjà acquitté en France. L'impôt est réglé, le 2047 n'a pas lieu d'être.
Vos revenus proviennent des départements d'outre-mer (DOM). Ces revenus ne relèvent pas du formulaire 2047.
Si votre banque française gère vos placements étrangers et vous a envoyé un IFU, vérifiez que les montants sont bien pré-remplis sur votre 2042 avant de décider de ne pas remplir le 2047.
Comment fonctionne la double imposition et comment l'éviter ?
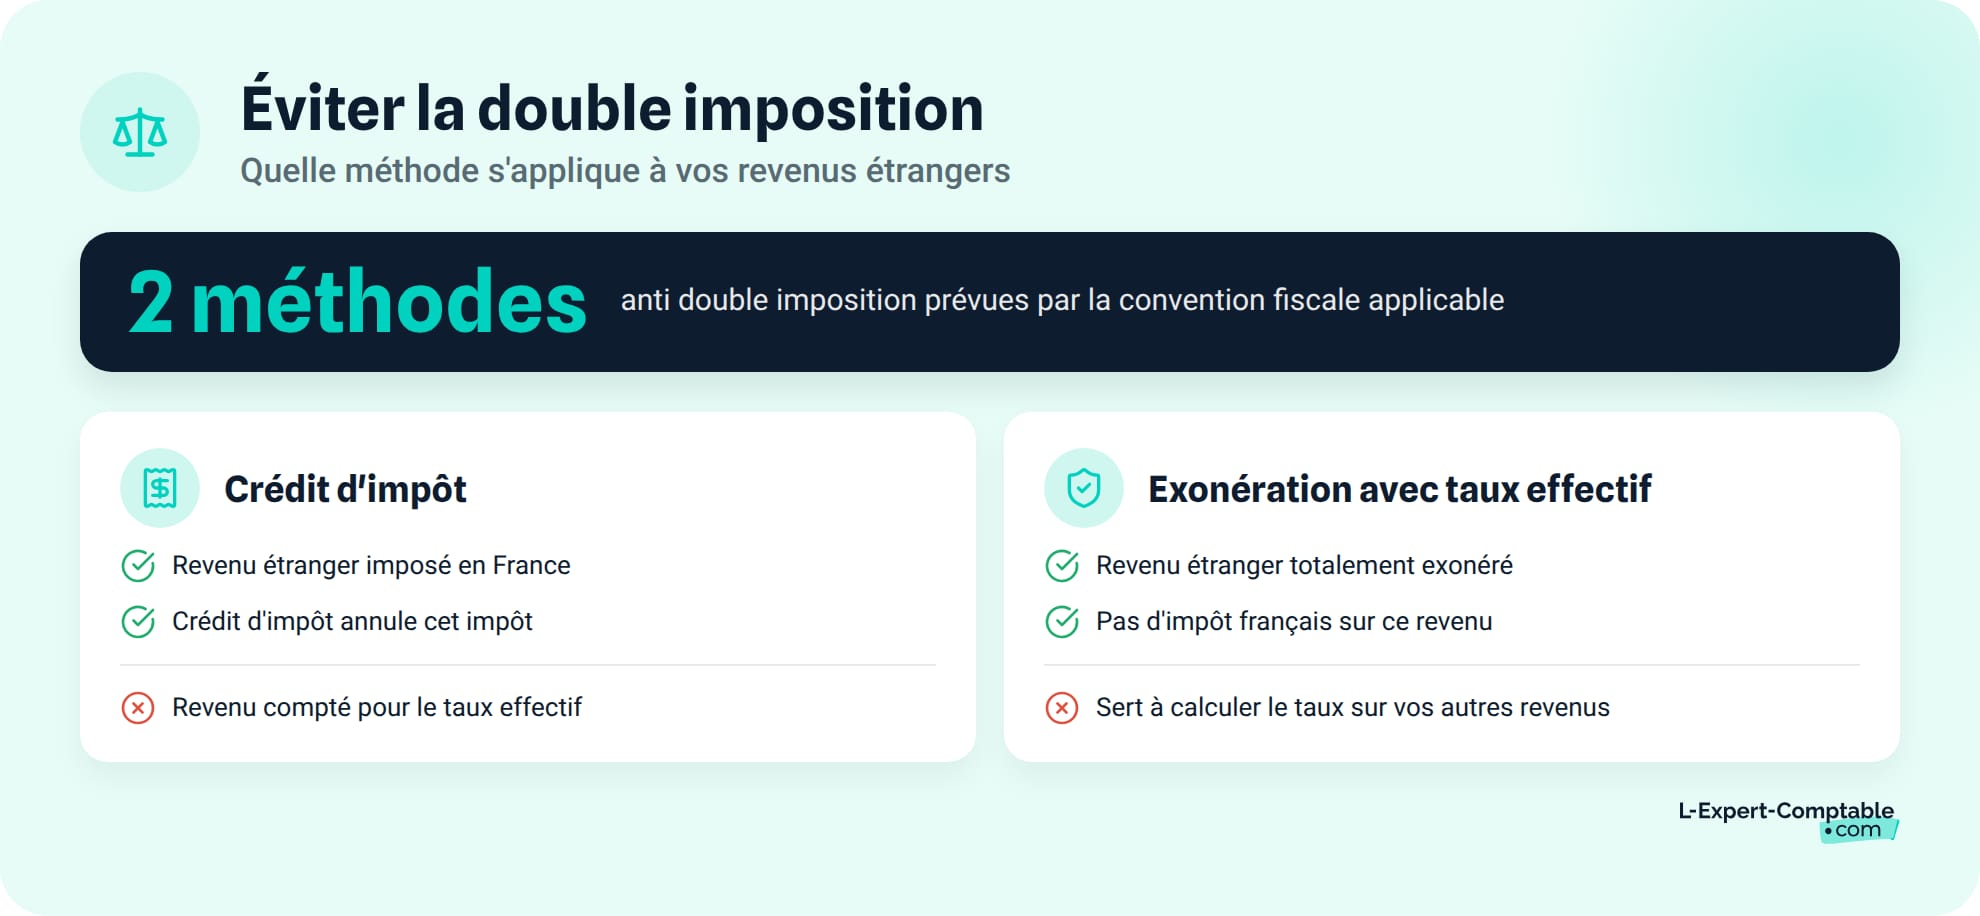
Quand vous percevez des revenus à l'étranger, deux pays peuvent réclamer leur part d'impôt. Comprendre ce mécanisme est la clé pour remplir correctement votre formulaire 2047 et choisir les bons cadres.
Pourquoi vos revenus étrangers risquent d'être imposés deux fois
Le pays où vous gagnez vos revenus (pays de source) les impose au moment du versement. La France, en tant que pays de résidence, impose ses résidents fiscaux sur l'ensemble de leurs revenus mondiaux. Sans correctif, le même revenu serait taxé deux fois. Pour en savoir plus sur les règles générales, consultez notre article sur l'imposition des revenus perçus à l'étranger.
C'est pour éviter cette situation que la France a signé plus de 120 conventions fiscales bilatérales. Chaque convention prévoit un mécanisme pour éliminer la double imposition. Deux méthodes existent.
Méthode 1 - Le crédit d'impôt égal à l'impôt français
Avec cette méthode, votre revenu étranger est déclaré en France et l'impôt français est calculé dessus. Puis un crédit d'impôt du même montant est accordé. L'imposition française sur ce revenu est neutralisée, mais le revenu reste pris en compte pour déterminer votre taux effectif d'imposition.
Cette méthode s'applique notamment pour les salaires perçus en Allemagne, aux États-Unis, au Canada, au Japon ou en Italie (pour certains revenus).
Cas pratique : salarié français travaillant en Allemagne
Marc est résident fiscal en France. Il perçoit un salaire brut de 30 000 € par an en Allemagne. Il n'a pas d'autre revenu en France.
- Marc déclare ses 30 000 € dans le cadre 1 du formulaire 2047
- Après l'abattement de 10 % pour frais professionnels, son revenu net imposable est de 27 000 €
- L'impôt français calculé sur 27 000 € s'élève à environ 1 728 € (barème progressif)
- Un crédit d'impôt de 1 728 € est inscrit en case 8TK de la 2042 (via le cadre 6 du 2047)
- Impôt français final : 1 728 € - 1 728 € = 0 €
Marc ne paie aucun impôt en France sur ce revenu. Il paie uniquement l'impôt allemand retenu à la source. Si Marc avait d'autres revenus français, les 30 000 € seraient toutefois retenus pour le calcul du taux effectif.
Méthode 2 - L'exonération avec taux effectif
Ici, votre revenu étranger est totalement exonéré d'impôt en France. Mais il est pris en compte pour calculer le taux d'imposition applicable à vos autres revenus français. C'est le taux effectif d'imposition.
Cette méthode concerne les salaires perçus en Belgique, au Luxembourg (frontaliers), aux Pays-Bas ou en Suisse (certains cantons).
Cas pratique : frontalière belge avec revenus fonciers français
Sophie habite en France et travaille en Belgique. Elle perçoit un salaire de 40 000 € en Belgique et touche 10 000 € de revenus fonciers nets d'un appartement loué en France.
- Le salaire belge (40 000 €) est exonéré en France mais retenu pour le taux effectif, inscrit dans le cadre 8 du 2047 et reporté en case 8TI de la 2042
- Calcul du taux effectif : l'impôt est calculé sur la totalité des revenus (36 000 € de salaire après abattement de 10 % + 10 000 € de foncier = 46 000 €)
- Impôt théorique sur 46 000 € : environ 7 086 €
- Taux effectif : 7 086 € / 46 000 € = 15,4 %
- Ce taux est appliqué uniquement aux revenus fonciers français : 10 000 € × 15,4 % = 1 540 €
Sans le salaire belge, les 10 000 € de revenus fonciers seraient sous le seuil d'imposition (0 € d'impôt). Le taux effectif fait passer l'impôt sur les revenus français de 0 € à 1 540 €.
Tableau récapitulatif des méthodes par pays
Ce tableau couvre les pays les plus fréquents pour les contribuables français. La méthode applicable dépend de la convention fiscale bilatérale en vigueur, consultable sur impots.gouv.fr.
| Pays | Méthode applicable | Revenus concernés |
|---|---|---|
| Allemagne | Crédit d'impôt égal à l'impôt français | Salaires, pensions publiques |
| Belgique | Exonération avec taux effectif | Salaires, pensions |
| Canada | Crédit d'impôt égal à l'impôt français | Salaires, pensions, dividendes |
| Espagne | Crédit d'impôt égal à l'impôt français | Salaires, pensions |
| États-Unis | Crédit d'impôt égal à l'impôt français | Salaires, dividendes, intérêts |
| Italie | Crédit d'impôt égal à l'impôt français | Pensions privées, dividendes |
| Luxembourg | Exonération avec taux effectif | Salaires (frontaliers) |
| Pays-Bas | Exonération avec taux effectif | Salaires, pensions |
| Royaume-Uni | Crédit d'impôt égal à l'impôt français | Salaires, pensions, dividendes |
| Suisse | Variable selon le canton | Salaires (frontaliers) |
Comment remplir le formulaire 2047 cadre par cadre ?
Le formulaire 2047 est découpé en plusieurs cadres, chacun dédié à un type de revenu. Voici un aperçu avant de détailler chaque cadre :
- Cadre 1 : inscrire vos salaires, pensions et rentes de source étrangère
- Cadre 2 : déclarer vos dividendes et intérêts perçus à l'étranger
- Cadre 3 : reporter vos revenus professionnels non salariés (BIC, BNC, BA)
- Cadre 4 : renseigner vos loyers de biens situés hors de France
- Cadres 6 et 7 : choisir la bonne méthode anti-double imposition
- Cadre 8 : indiquer les crédits d'impôt liés à l'impôt étranger payé
Cadre 1 - Traitements, salaires, pensions et rentes viagères
Inscrivez ici vos salaires et traitements perçus d'un employeur étranger. Le montant doit être converti en euros (voir la section sur la conversion des devises). Indiquez le pays de source et la nature du revenu.
Les pensions de retraite de source étrangère figurent aussi dans ce cadre. Précisez s'il s'agit d'une pension publique (versée par un État étranger) ou privée, car le traitement fiscal peut différer selon la convention applicable. Par exemple, un salarié percevant 25 000 € d'un employeur britannique inscrit ce montant dans le cadre 1, puis le reporte en cases 1AF à 1DF de la 2042. Pour rappel, le formulaire 2042 et la déclaration 2042 forment le socle de votre déclaration annuelle de revenus.
Cadre 2 - Revenus de capitaux mobiliers
Ce cadre concerne les dividendes de sociétés étrangères et les intérêts de comptes ou placements détenus directement à l'étranger (hors IFU français).
Inscrivez le montant brut des dividendes, avant toute retenue à la source étrangère. Vous devez distinguer les revenus soumis au barème progressif de l'impôt sur le revenu et ceux soumis au PFU à 31,4 % (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux). Pour comprendre le fonctionnement de ce prélèvement forfaitaire, notre article sur la flat tax et les dividendes détaille les règles applicables.
Report sur la 2042 : case 2AB pour les dividendes, case 2BH pour les intérêts soumis au barème, case 2CK pour le crédit d'impôt lié à la retenue à la source. Consultez également notre guide sur la façon de déclarer les revenus de capitaux mobiliers pour l'impôt sur le revenu.
Cadre 3 - Revenus de professions non salariées
Ce cadre accueille les bénéfices industriels et commerciaux (BIC), les bénéfices non commerciaux (BNC) et les bénéfices agricoles (BA) de source étrangère.
Attention : si vous êtes consultant ou freelance basé en France et que vous facturez des clients étrangers, vos revenus ne relèvent pas forcément du 2047. Le critère est le lieu d'exercice de l'activité, pas la nationalité du client. Si vous travaillez depuis la France, vos revenus sont de source française, même si votre client est étranger. Report sur la 2042C PRO.
Cadre 4 - Revenus fonciers
Déclarez ici les loyers perçus d'un bien immobilier situé à l'étranger. Le montant à inscrire est le revenu net, après déduction des charges selon les règles françaises (intérêts d'emprunt, travaux, charges de copropriété).
Si vous relevez du régime réel, remplissez aussi le formulaire 2044 pour vos revenus fonciers pour détailler vos charges. En micro-foncier (revenus fonciers bruts inférieurs à 15 000 € par an, tous biens confondus), l'abattement de 30 % s'applique. Pour aller plus loin, notre article sur la fiscalité des revenus fonciers présente les différents régimes fiscaux disponibles.
Report sur la 2042 : case 4BA (régime réel) ou case 4BE (micro-foncier).
Cadres 6 et 7 - Revenus ouvrant droit à un crédit d'impôt ou à l'exonération avec taux effectif
Ces deux cadres sont au cœur du mécanisme anti-double imposition. Vous devez y classer vos revenus étrangers selon la méthode prévue par la convention fiscale applicable (voir les instructions du BOFiP, BOI-INT-DG-20-20).
Le cadre 6 regroupe les revenus pour lesquels la convention prévoit un crédit d'impôt égal à l'impôt français. Le total est reporté en case 8TK de la 2042.
Le cadre 8 regroupe les revenus exonérés en France mais retenus pour le calcul du taux effectif. Le total est reporté en case 8TI de la 2042.
Confondre le cadre 6 et le cadre 7 est l'erreur la plus fréquente sur le formulaire 2047. Avant de remplir ces cadres, vérifiez la convention fiscale entre la France et votre pays de source sur impots.gouv.fr pour identifier la bonne méthode.
Cadre 8 - Retenues à la source et crédits d'impôt
Ce cadre sert à déclarer le crédit d'impôt correspondant à l'impôt effectivement payé à l'étranger, quand la convention fiscale le prévoit. Inscrivez le montant de la retenue à la source étrangère ou de l'impôt acquitté dans le pays de source.
Report sur la 2042 : case 8VL. Conservez les justificatifs (avis d'imposition étranger, certificat de retenue à la source) en cas de contrôle.
Tableau récapitulatif des reports 2047 → 2042
Ce tableau vous sert de checklist pour vérifier que tous vos reports sont complets.
| Cadre du 2047 | Nature du revenu | Case de report |
|---|---|---|
| Cadre 1 | Salaires, traitements | 1AF à 1DF (2042) |
| Cadre 1 | Pensions, retraites | 1AL à 1DL (2042) |
| Cadre 2 | Dividendes | 2AB (2042) |
| Cadre 2 | Intérêts | 2BH (2042) |
| Cadre 2 | Crédit d'impôt sur retenue à la source | 2CK (2042) |
| Cadre 3 | Plus-values | Cadre 3 (2042C) |
| Cadre 4 | Revenus fonciers (réel) | 4BA (2042) |
| Cadre 4 | Revenus fonciers (micro-foncier) | 4BE (2042) |
| Cadre 5 | BIC, BNC, BA | Cases correspondantes (2042C PRO) |
| Cadre 6 | Crédit d'impôt égal à l'impôt français | 8TK (2042) |
| Cadre 8 | Exonération avec taux effectif | 8TI (2042) |
| Cadre 7 | Crédit d'impôt (impôt étranger payé) | 8VL (2042) |
Comment convertir vos revenus étrangers en euros ?
Si vous percevez des revenus en dollars, en livres sterling, en francs suisses ou dans toute autre devise, vous devez les convertir en euros avant de les inscrire sur le formulaire 2047.
La règle générale : utilisez le taux de change en vigueur à la date de perception du revenu. Les taux officiels sont disponibles sur le site de la Banque de France ou de la Banque centrale européenne (BCE). Pour des revenus réguliers comme un salaire mensuel, vous pouvez utiliser le taux de change moyen mensuel ou le taux moyen annuel. Pour les revenus ponctuels (dividendes, plus-values), prenez le taux du jour de l'encaissement.
Pour les salaires mensuels, le taux de change moyen annuel publié par la Banque de France simplifie vos calculs et est accepté par l'administration fiscale. Pour un dividende ponctuel, c'est le taux du jour de l'encaissement qui s'applique.
Où trouver et comment remplir le 2047 en ligne ?
Accéder au formulaire et éviter les erreurs classiques : voici les deux points à maîtriser pour une déclaration sans accroc.
Accéder au formulaire sur impots.gouv.fr
Connectez-vous à votre espace particulier sur impots.gouv.fr. Lors de votre déclaration en ligne, à l'étape des déclarations annexes, cochez la case « Revenus encaissés à l'étranger ». Le formulaire 2047 en ligne s'affiche automatiquement dans votre parcours de déclaration, ce qui facilite les reports vers la 2042.
Si vous déclarez sur papier, téléchargez le cerfa 2047 (n° 11226) directement sur impots.gouv.fr, rubrique « Recherche de formulaires ».
Les erreurs fréquentes à éviter
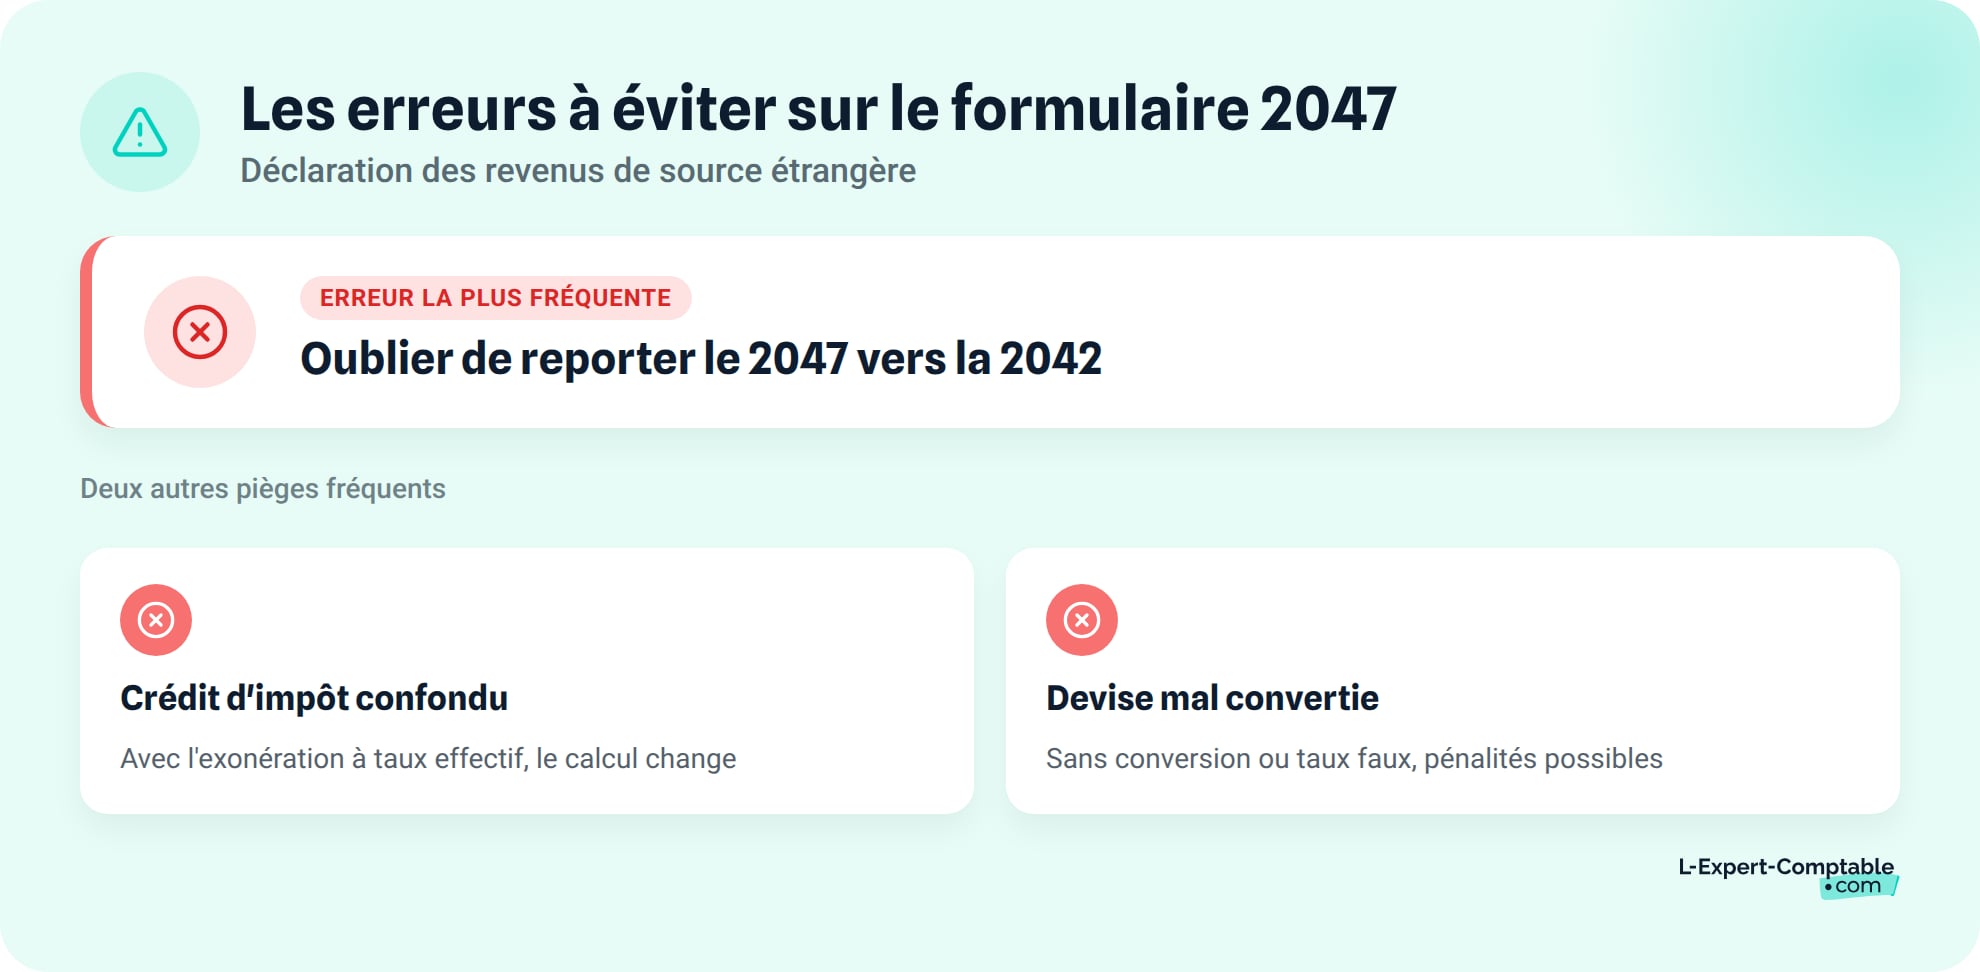
- Oublier de reporter les montants du 2047 sur la 2042 : c'est l'erreur la plus courante. Le 2047 seul ne suffit pas, les montants doivent figurer dans les cases correspondantes de la 2042.
- Confondre crédit d'impôt (cadre 6) et exonération avec taux effectif (cadre 8) : cocher la mauvaise case change le calcul de votre impôt. Vérifiez la convention fiscale applicable.
- Déclarer en euros sans conversion ou avec un taux de change erroné : l'administration peut rectifier le montant et appliquer des pénalités.
- Ne pas joindre le 2047 alors que vous percevez des revenus étrangers hors IFU : l'absence du formulaire peut déclencher une demande de renseignements.
Si vous percevez des revenus étrangers dans le cadre de votre activité en société, un expert-comptable en ligne comme L-Expert-Comptable.com (à partir de 69 € HT/mois, sans engagement) peut prendre en charge l'ensemble de vos déclarations fiscales, y compris le formulaire 2047.
Quelles sanctions en cas de non-déclaration ou d'erreur ?
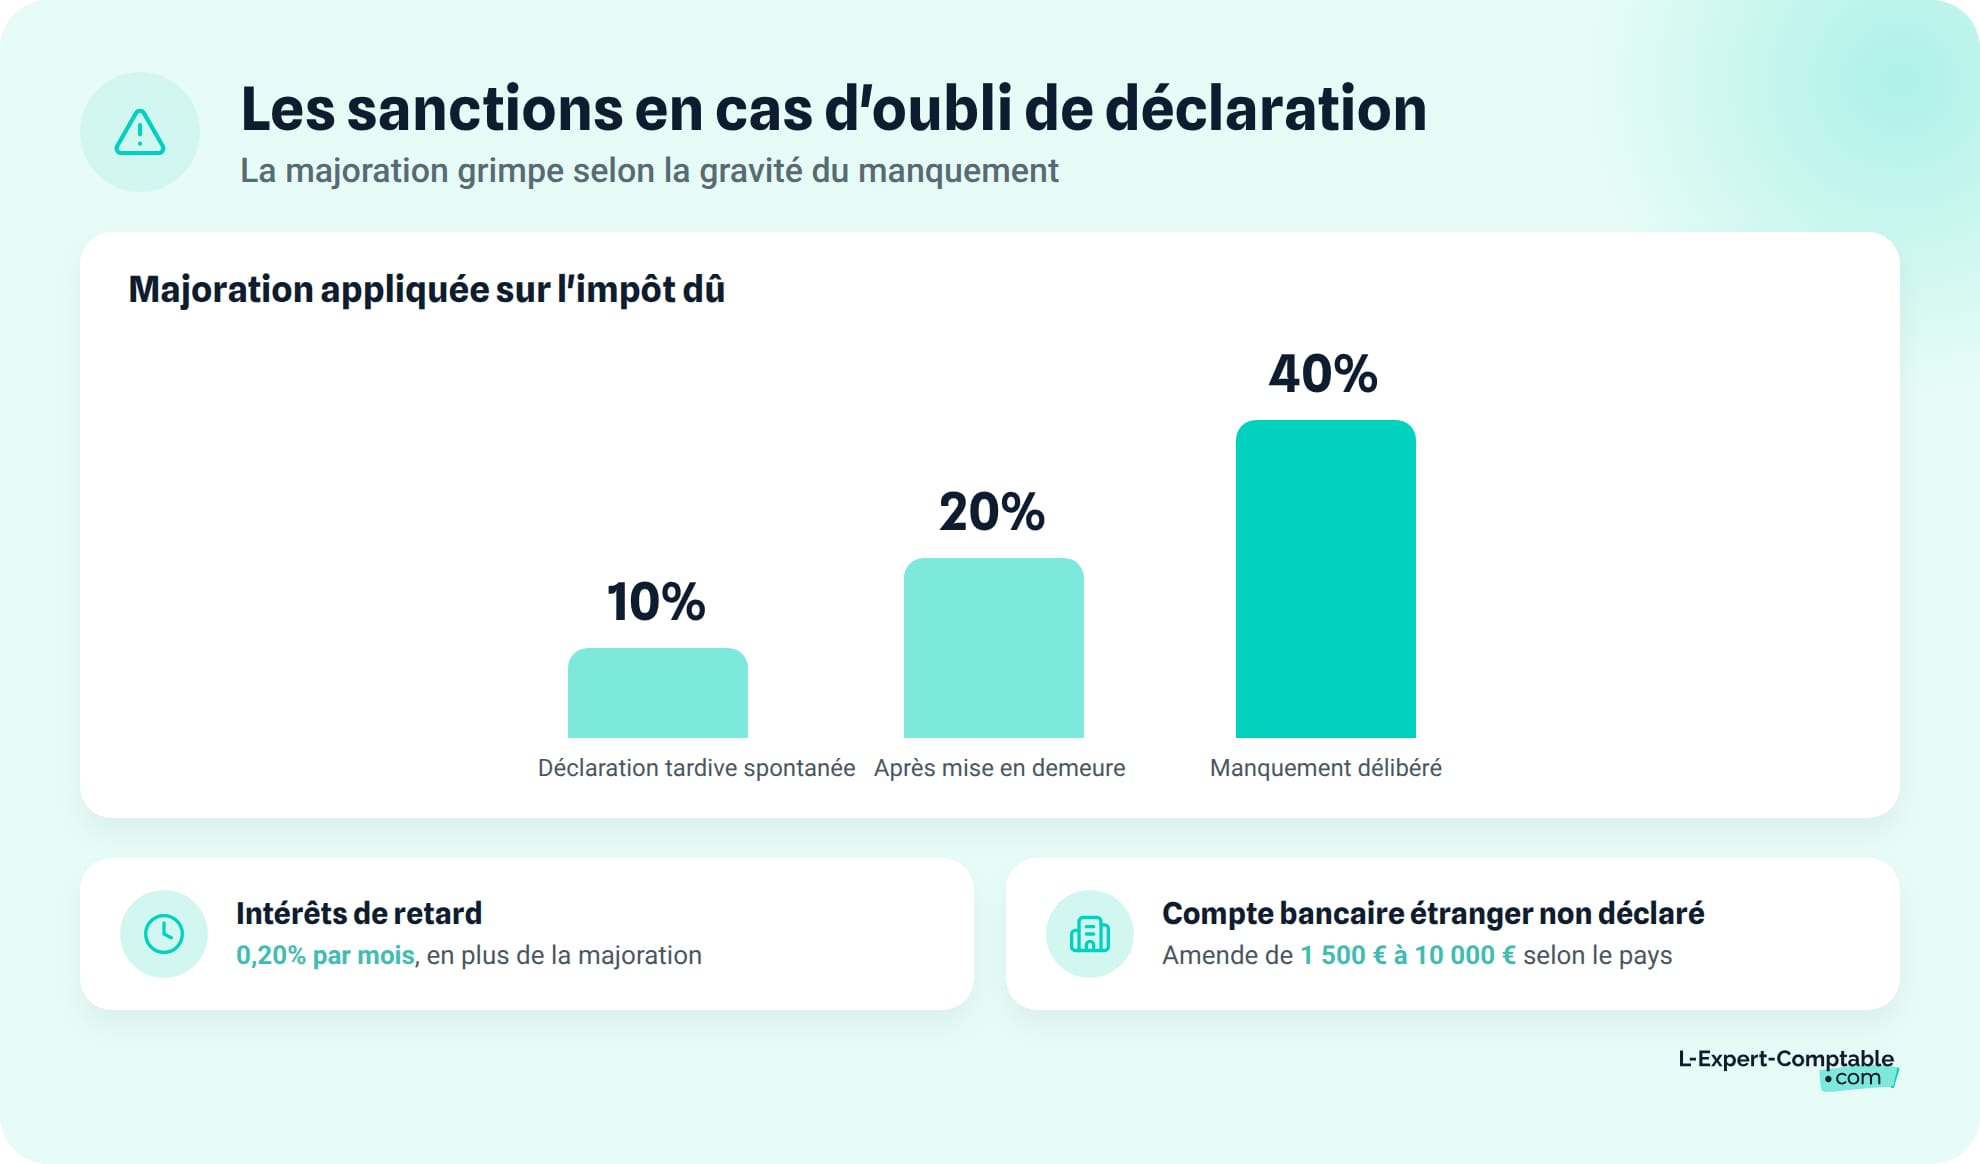
Ne pas déclarer vos revenus étrangers ou commettre une erreur sur le formulaire 2047 vous expose à des sanctions financières graduées.
En cas de déclaration tardive spontanée (vous régularisez avant toute relance), la majoration est de 10 % du montant de l'impôt dû. Après mise en demeure de l'administration, elle passe à 20 %. Si le fisc établit un manquement délibéré, la majoration atteint 40 %.
À ces majorations s'ajoutent des intérêts de retard de 0,20 % par mois, soit 2,4 % par an, calculés sur le montant de l'impôt non payé. En cas de difficultés, sachez qu'une remise gracieuse en cas de retard de déclaration ou de paiement peut parfois être accordée par l'administration.
Autre obligation souvent oubliée : si vous détenez un compte bancaire à l'étranger, vous devez le déclarer chaque année via le formulaire 3916. L'amende pour chaque compte non déclaré est de 1 500 €. Elle monte à 10 000 € si le compte est situé dans un État ou territoire non coopératif. Dans les cas les plus graves, la dissimulation volontaire de revenus étrangers peut entraîner des poursuites pour fraude fiscale.
Cas particuliers : frontaliers, expatriés et entrepreneurs
Certaines situations nécessitent une attention particulière lors du remplissage du formulaire 2047. Voici les spécificités pour les frontaliers et les dirigeants d'entreprise.
Les travailleurs frontaliers
Le traitement fiscal des frontaliers varie selon le pays d'emploi :
- Suisse : un accord spécifique distingue les cantons. Dans certains (Genève notamment), l'impôt est retenu à la source en Suisse. Dans d'autres, le frontalier est imposé en France. Un formulaire complémentaire, le 2047-SUISSE, doit être rempli en plus du 2047 classique.
- Luxembourg : les salaires des frontaliers sont généralement exonérés en France avec application du taux effectif (cadre 8 du 2047).
- Belgique : même principe d'exonération avec taux effectif pour les salaires des frontaliers.
- Allemagne : la convention prévoit un crédit d'impôt égal à l'impôt français pour les salaires (cadre 6 du 2047).
Vérifiez toujours la convention fiscale applicable à votre pays d'emploi. Les régimes peuvent différer selon la nature du revenu.
Les dirigeants et entrepreneurs percevant des revenus étrangers
Si vous êtes dirigeant d'une société et percevez des dividendes et leur impôt sur le revenu d'une filiale étrangère, déclarez-les dans le cadre 2 du formulaire 2047. Le montant brut (avant retenue à la source) est à inscrire, puis à reporter en case 2AB de la 2042.
Votre rémunération de gérant ou de dirigeant d'une société étrangère se déclare dans le cadre 1 (si elle est assimilée à un salaire) ou dans le cadre 3 (si elle relève des revenus professionnels non salariés). L'articulation avec la 2042C PRO est nécessaire pour les revenus professionnels.
Les questions fréquentes sur la déclaration 2047
Qui doit remplir le formulaire 2047 ?
Tout résident fiscal français percevant des revenus de source étrangère : salaires d'un employeur étranger, pensions de retraite étrangères, dividendes de sociétés étrangères, loyers d'un bien situé hors de France. Les travailleurs frontaliers (Suisse, Luxembourg, Belgique, Allemagne) sont aussi concernés.
Où trouver la déclaration 2047 en ligne ?
Sur impots.gouv.fr, dans votre espace particulier. Cochez la case « Revenus encaissés à l'étranger » dans les déclarations annexes : le formulaire s'affiche automatiquement. La version papier (cerfa 11226) est téléchargeable sur le même site.
Dois-je remplir le 2047 si ma banque française gère mes placements étrangers ?
Non, si votre établissement financier français vous a transmis un IFU pour ces revenus. Les dividendes ou intérêts sont alors déjà pré-remplis sur votre 2042. Le 2047 n'est nécessaire que pour les revenus perçus directement de l'étranger, sans intermédiaire français.
Quelle est la différence entre le crédit d'impôt et l'exonération avec taux effectif ?
Le crédit d'impôt (cadre 6) : votre revenu étranger est imposé en France, puis un crédit d'impôt du même montant annule cet impôt. L'exonération avec taux effectif (cadre 8) : votre revenu est exonéré, mais il sert à calculer le taux d'imposition de vos autres revenus français. La méthode dépend de la convention fiscale entre la France et le pays source.
Comment convertir mes revenus en dollars ou en francs suisses en euros ?
Utilisez le taux de change officiel à la date de perception du revenu. Pour des revenus réguliers (salaires mensuels), le taux moyen annuel publié par la Banque de France est accepté. Pour les revenus ponctuels, prenez le taux du jour de l'encaissement.
Le formulaire 2047 remplace-t-il la déclaration 2042 ?
Non. Le 2047 est un formulaire annexe qui complète la 2042. Les montants déclarés sur le 2047 doivent être reportés sur les cases correspondantes de la 2042 (ou 2042C, 2042C PRO). Sans ce report, vos revenus étrangers ne sont pas pris en compte.
Quelles sanctions si j'oublie de déclarer mes revenus étrangers ?
Vous risquez une majoration de 10 % à 40 % selon la gravité, plus des intérêts de retard de 0,20 % par mois. Si vous avez un compte bancaire à l'étranger non déclaré (formulaire 3916), l'amende est de 1 500 € par compte (10 000 € dans un pays non coopératif).
Est-ce qu'un travailleur frontalier suisse doit remplir le 2047 ?
Oui, les frontaliers suisses doivent remplir le formulaire 2047 et, selon leur canton de travail, le formulaire complémentaire 2047-SUISSE. Certains cantons appliquent l'imposition à la source en Suisse, d'autres prévoient l'imposition en France. Vérifiez la liste des cantons concernés par l'accord franco-suisse.
Comment déclarer des dividendes perçus d'une société étrangère ?
Inscrivez le montant brut des dividendes (avant retenue à la source) dans le cadre 2 du formulaire 2047. Reportez ce montant en case 2AB de la 2042. Si la convention fiscale prévoit un crédit d'impôt, renseignez-le dans le cadre 7 et reportez-le en case 8VL de la 2042.
Puis-je confier la déclaration 2047 à un expert-comptable ?
Oui, un expert-comptable peut préparer et vérifier votre déclaration 2047 : identifier la bonne convention fiscale, choisir la méthode anti-double imposition et effectuer les reports corrects vers la 2042. Chez L-Expert-Comptable.com, cabinet 100 % en ligne membre de l'Ordre des Experts-Comptables, votre comptable dédié gère vos obligations déclaratives et répond à vos questions sous 24 h.
Sources & Références
Impots.gouv.fr : Formulaire n°2047 - Déclaration des revenus encaissés à l'étranger
Legifrance : Article 164 A - Code général des impôts
BOFiP : Élimination de la double imposition - Revenus de source étrangère
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses