
Compte de résultat simplifié : exemple et calcul
L'article en bref
- Compte de résultat simplifié : cette version allégée d'environ 30 lignes récapitule produits et charges d'un exercice.
- Qui est concerné : les entreprises au régime réel simplifié ou remplissant les critères petite entreprise.
- Structure comptable : trois catégories de produits et charges aboutissent au résultat net après impôt.
- Formulaire fiscal : le Cerfa 2033-B-SD est transmis par voie dématérialisée dans la liasse fiscale.
- Indicateurs clés : la valeur ajoutée et l'EBE mesurent la performance opérationnelle avant financement.
- Gérer la comptabilité : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 69€ HT/mois sans engagement.

Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Le compte de résultat simplifié est la version allégée (environ 30 lignes) du compte de résultat, réservée aux petites entreprises. Il récapitule les produits et les charges d'un exercice comptable pour mesurer la performance de l'activité, à la différence du bilan comptable qui photographie le patrimoine à une date donnée. Ce document fait partie des comptes annuels, aux côtés du bilan et de l'annexe comptable.
Qui peut utiliser le compte de résultat simplifié ?
Deux logiques déterminent votre droit à la présentation simplifiée : la logique fiscale (régime réel simplifié d'imposition) et la logique comptable (critères « petite entreprise » du Code de commerce). Voici comment elles fonctionnent.
Quelle base légale pour le compte de résultat simplifié ?
L'article L123-16 du Code de commerce autorise les petites entreprises à adopter une présentation simplifiée de leurs comptes annuels. Pour en bénéficier, la société ne doit pas dépasser deux des trois seuils suivants : 7,5 M€ de total bilan, 15 M€ de chiffre d'affaires net et 50 salariés.
Ce droit à la présentation simplifiée est distinct du régime réel simplifié d'imposition (RSI), qui repose uniquement sur des seuils de chiffre d'affaires. En pratique, les deux se recoupent souvent pour les TPE, mais pas toujours.
Les critères comptables de l'article L123-16 (bilan, CA, effectif) ne se confondent pas avec les seuils fiscaux du RSI (CA uniquement). Une entreprise peut être au RSI sans être « petite entreprise » au sens comptable, et inversement.
Les seuils du régime réel simplifié d'imposition (RSI)
Pour les exercices ouverts à compter du 1er janvier 2026, voici les seuils du RSI par type d'activité :
| Type d'activité | Seuil plancher (en dessous = micro) | Seuil plafond (au-dessus = réel normal) |
|---|---|---|
| Vente de marchandises et hébergement | 203 100 € HT | 945 000 € HT |
| Prestations de services BIC | 83 600 € HT | 286 000 € HT |
En dessous du seuil plancher, l'entreprise relève du régime micro (micro-BIC). Au-dessus du seuil plafond, elle bascule au régime réel normal. Entre les deux, c'est le régime réel simplifié qui s'applique. Ces seuils sont révisés périodiquement (révision triennale).
Les critères comptables « petite entreprise »
Indépendamment du régime fiscal, l'article L123-16 du Code de commerce permet aux sociétés commerciales (SARL, SAS, SASU, EURL) de présenter des comptes simplifiés si elles ne dépassent pas deux des trois seuils suivants :
- 7,5 M€ de total bilan
- 15 M€ de chiffre d'affaires net
- 50 salariés
La plupart des TPE et petites PME remplissent ces conditions. Les entreprises individuelles au régime réel (BIC ou BNC) sont aussi concernées.
Cas particulier des exploitants agricoles
Les entreprises relevant des bénéfices agricoles (BA) au régime réel simplifié utilisent un formulaire spécifique : le Cerfa 2139-B-SD. Les seuils de CA qui déclenchent le RSI agricole diffèrent de ceux des BIC. Si vous êtes exploitant agricole, vérifiez les seuils propres à votre activité.
Que contient le compte de résultat simplifié ?
Le document se structure en deux grandes colonnes : les produits (ce que l'entreprise gagne) et les charges (ce qu'elle dépense). La différence entre les deux donne le résultat net.
Les produits (ce que l'entreprise gagne)
Les produits se répartissent en trois catégories :
Produits d'exploitation (liés à l'activité courante) :
- Chiffre d'affaires net : total des ventes de biens et services
- Production stockée : variation des stocks de produits finis ou en-cours
- Production immobilisée : travaux réalisés par l'entreprise pour elle-même
- Subventions d'exploitation : aides publiques liées à l'activité
- Reprises sur provisions et transferts de charges : annulation de provisions devenues sans objet
Produits financiers (revenus hors activité courante) :
- Revenus de placements, intérêts perçus sur un compte à terme
Produits exceptionnels (opérations non récurrentes) :
- Plus-values de cession d'actifs, produits exceptionnels sur exercices antérieurs
Les charges (ce que l'entreprise dépense)
Les charges suivent la même logique en trois catégories :
Charges d'exploitation (dépenses courantes) :
- Achats de marchandises et variation de stocks : coût des biens revendus
- Autres charges externes : loyer, assurances, honoraires, sous-traitance
- Impôts et taxes : CFE, CVAE, taxe foncière
- Salaires et charges sociales : rémunérations brutes et cotisations patronales
- Dotations aux amortissements et provisions : usure du matériel, risques anticipés
Charges financières (coût de l'endettement) :
- Intérêts d'emprunts bancaires, escomptes accordés aux clients
Charges exceptionnelles (opérations ponctuelles) :
- Moins-values de cession, pénalités, amendes
S'ajoutent en fin de tableau l'impôt sur les bénéfices (IS ou IR selon le régime) et, le cas échéant, la participation des salariés.
Les trois résultats intermédiaires
Le compte de résultat simplifié fait apparaître trois résultats intermédiaires avant d'aboutir au résultat net :
Résultat d'exploitation = Total produits d'exploitation - Total charges d'exploitation
Il mesure la rentabilité de l'activité courante, hors politique de financement.
Résultat financier = Produits financiers - Charges financières
Il reflète le coût net de l'endettement et des placements.
Résultat exceptionnel = Produits exceptionnels - Charges exceptionnelles
Il isole les opérations non récurrentes (cessions, pénalités).
Résultat net = Résultat d'exploitation + Résultat financier + Résultat exceptionnel - IS - Participation des salariés
C'est le résultat net (bénéfice ou perte) final de l'exercice, celui qui figure au passif du bilan.
Exemple de compte de résultat simplifié complété
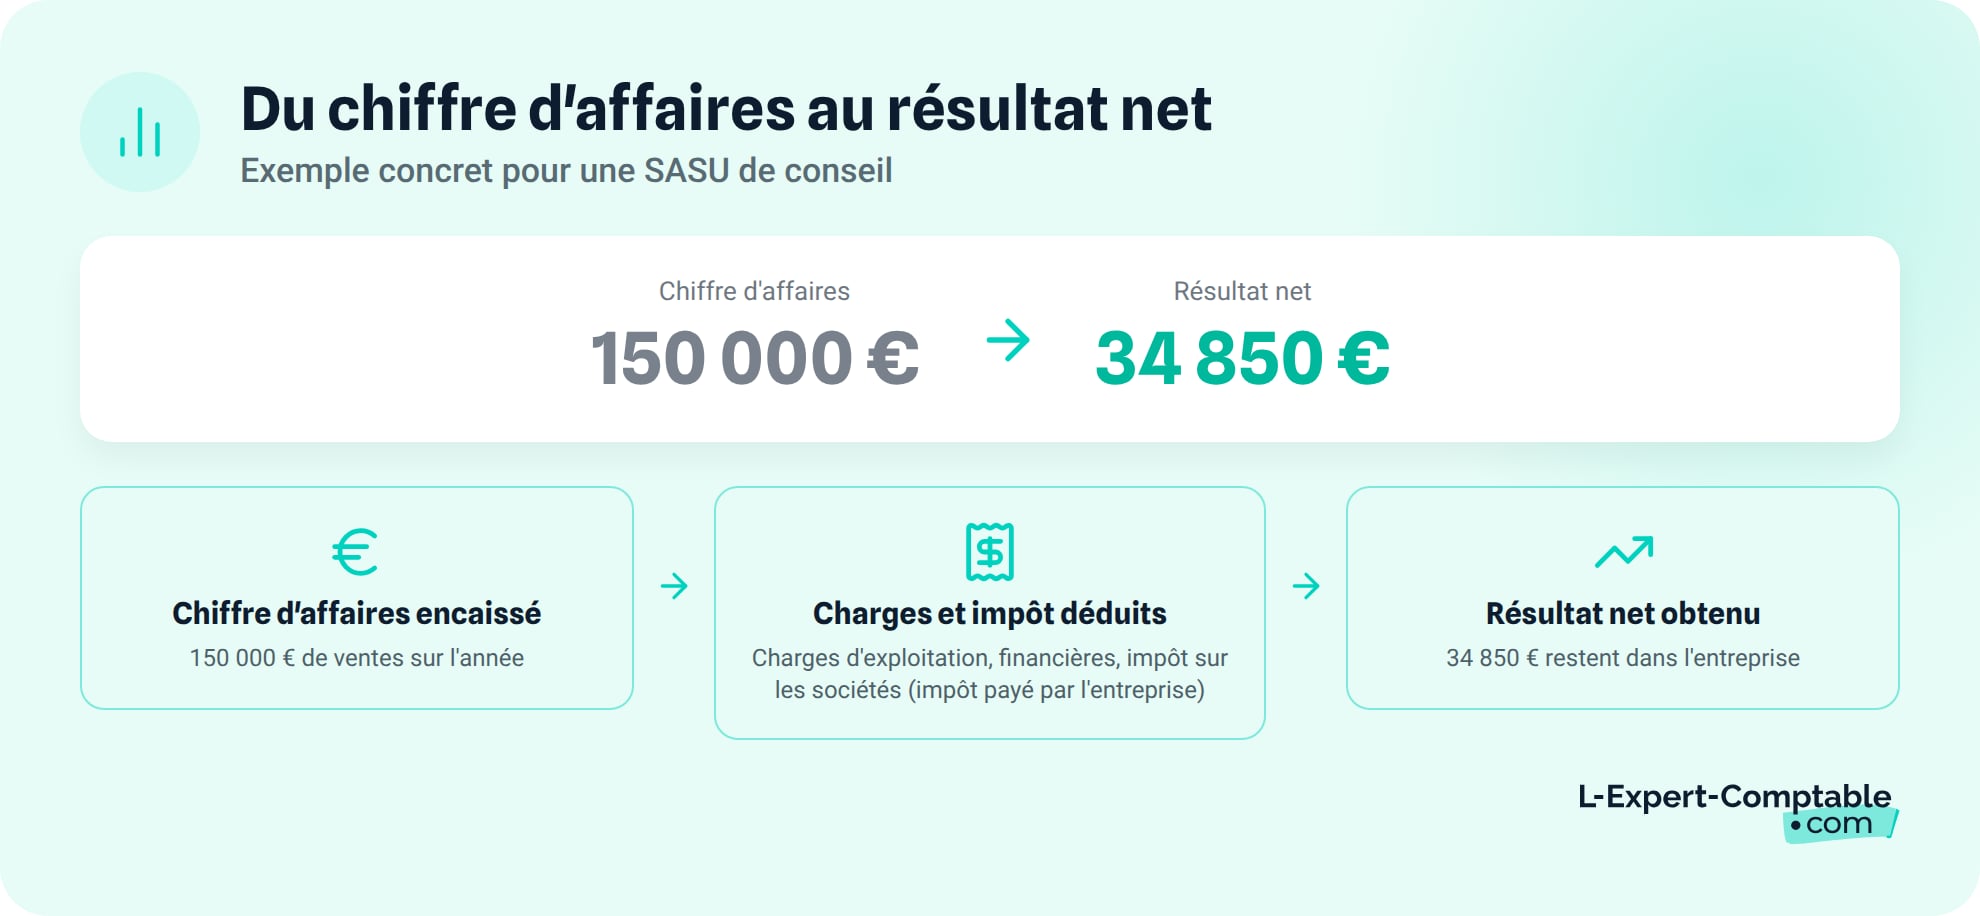
Pour rendre le document concret, prenons le cas d'une SASU de conseil avec un chiffre d'affaires de 150 000 €. Cet exemple de compte de résultat simplifié vous servira de modèle pour transposer les montants à votre propre activité.
Le cas pratique : une SASU de prestations de services (CA 150 000 €)
Profil : SASU de conseil en stratégie, 1 dirigeant assimilé salarié, exercice clos le 31 décembre.
| Poste | Montant (€) |
|---|---|
| PRODUITS | |
| Chiffre d'affaires net | 150 000 |
| Reprises sur provisions | 2 000 |
| Total produits d'exploitation | 152 000 |
| Produits financiers | 500 |
| Produits exceptionnels | 0 |
| CHARGES | |
| Achats et charges externes | 45 000 |
| Salaires et charges sociales | 55 000 |
| Dotations aux amortissements | 5 000 |
| Impôts et taxes | 3 000 |
| Total charges d'exploitation | 108 000 |
| Charges financières | 2 500 |
| Charges exceptionnelles (pénalité de retard) | 1 000 |
| Impôt sur les sociétés | 6 150 |
| Résultat net comptable | 34 850 |
Calcul pas à pas du résultat net
Voici comment obtenir le résultat net de 34 850 € :
Résultat d'exploitation : 152 000 - 108 000 = 44 000 €
Résultat financier : 500 - 2 500 = -2 000 €
Résultat exceptionnel : 0 - 1 000 = -1 000 €
Résultat courant avant impôt : 44 000 + (-2 000) = 42 000 €
Résultat avant IS : 42 000 + (-1 000) = 41 000 €
IS au taux réduit de 15 % (le bénéfice ne dépasse pas 42 500 €) : 41 000 × 15 % = 6 150 €
Résultat net comptable : 44 000 - 2 000 - 1 000 - 6 150 = 34 850 €
Cette SASU dégage un bénéfice net de 34 850 €, disponible pour être distribué en dividendes ou mis en réserve. Pour en savoir plus sur l'affectation du résultat en dividendes ou en réserve, consultez notre article dédié.
Compte de résultat simplifié vs développé : quelles différences ?
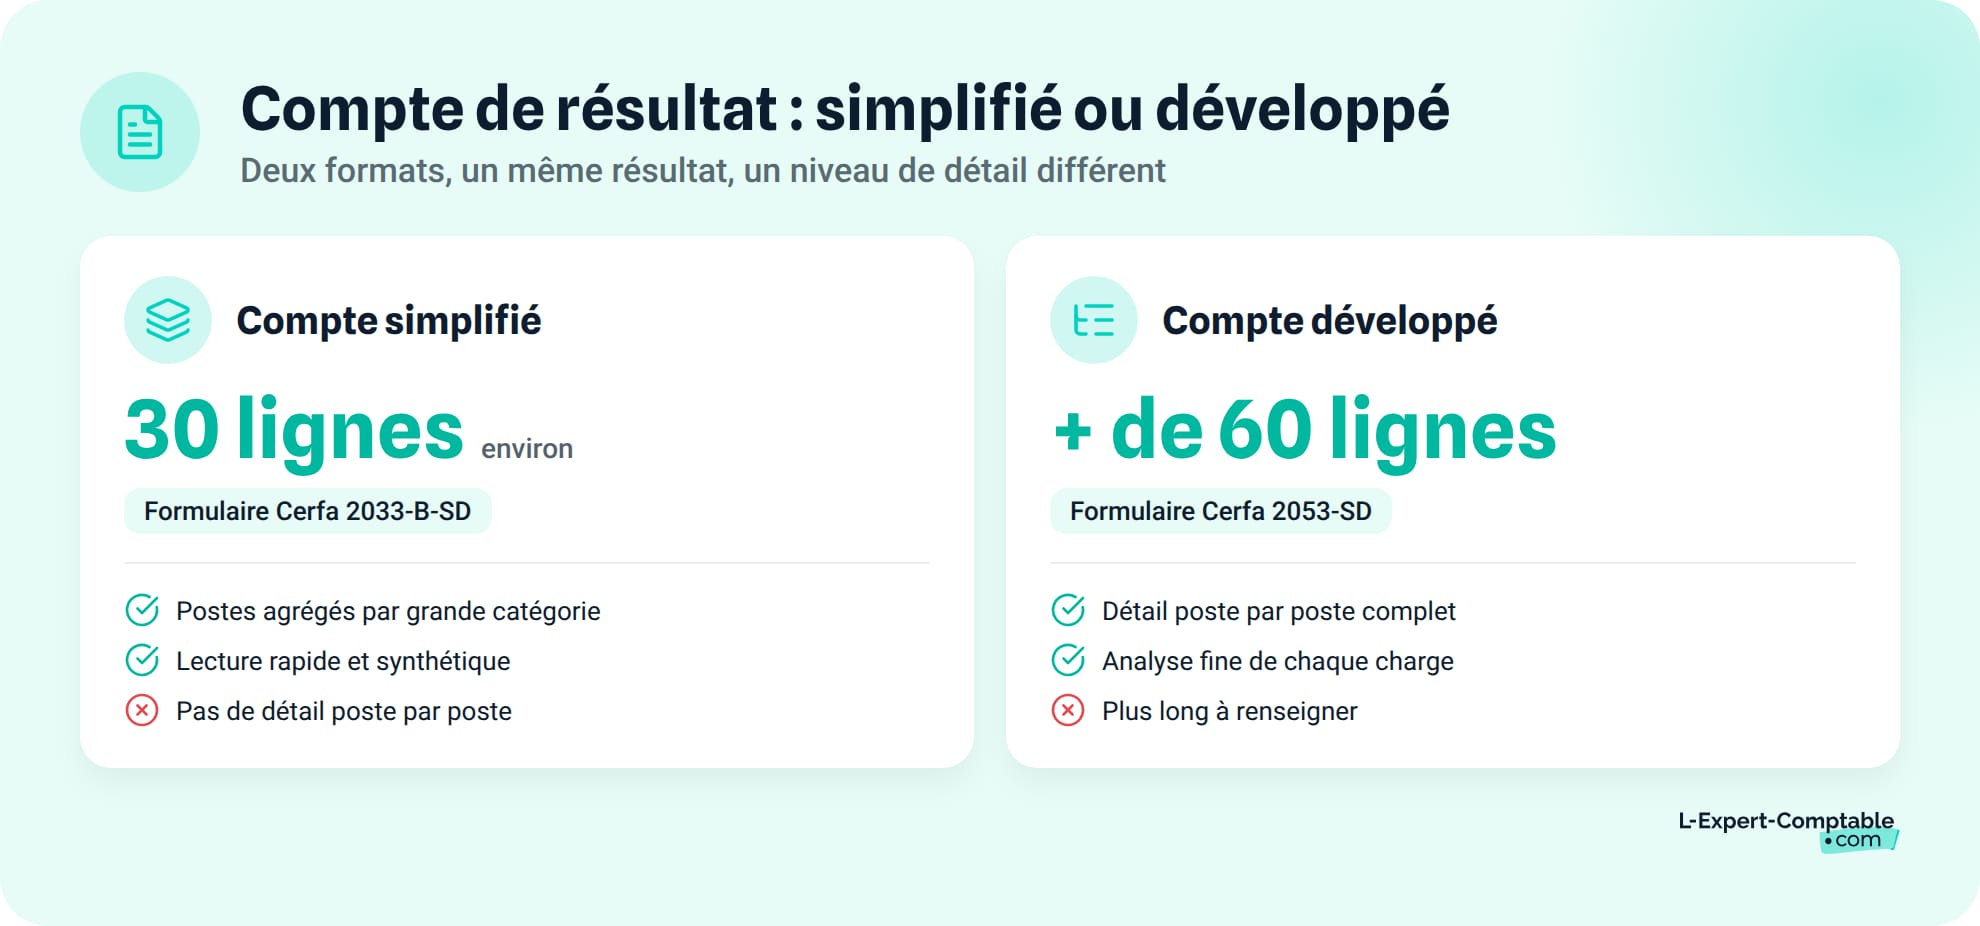
Le choix entre la version simplifiée et la version développée (dite « normale ») dépend de votre régime fiscal et de la taille de votre entreprise.
Nombre de lignes et niveau de détail
Le compte de résultat simplifié comporte environ 30 lignes avec des postes agrégés. Toutes les charges externes (loyer, assurances, honoraires, sous-traitance) sont regroupées sur une seule ligne « autres charges externes ».
Le compte de résultat développé dépasse les 60 lignes. Chaque poste est éclaté en sous-postes détaillés : le loyer, les assurances et les honoraires apparaissent chacun sur une ligne distincte. Le simplifié regroupe, le développé décompose.
Formulaires fiscaux associés
Le compte de résultat simplifié correspond au Cerfa 2033-B-SD, intégré à la liasse fiscale du régime réel simplifié (BIC). Le compte de résultat développé utilise le Cerfa 2053-SD, propre au régime réel normal. Dans les deux cas, la transmission se fait obligatoirement par voie dématérialisée via la procédure EDI-TDFC.
Tableau récapitulatif des différences
| Critère | Simplifié | Développé (normal) |
|---|---|---|
| Formulaire Cerfa | 2033-B-SD | 2053-SD |
| Nombre de lignes (environ) | 30 | 60+ |
| Régime fiscal | Réel simplifié (RSI) | Réel normal |
| Niveau de détail | Postes agrégés | Postes éclatés en sous-postes |
| Seuil de CA BIC vente | Jusqu'à 945 000 € HT | Au-delà de 945 000 € HT |
| Mode de transmission | EDI-TDFC | EDI-TDFC |
Comment analyser votre compte de résultat simplifié ?
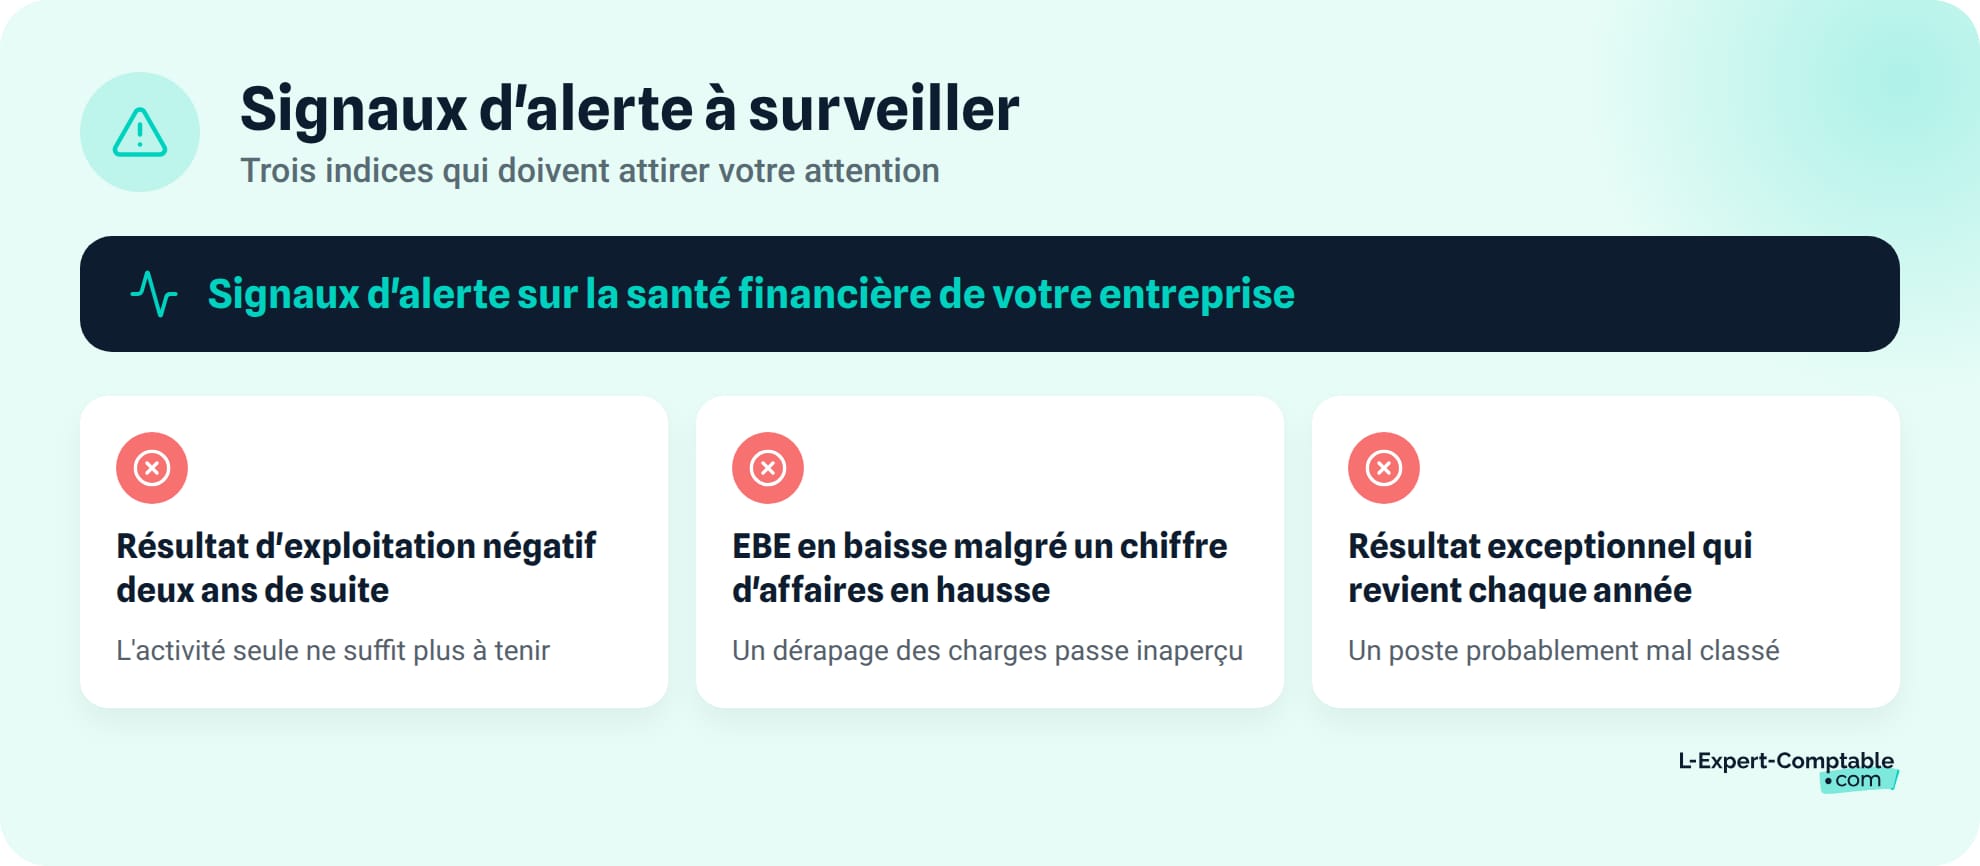
Remplir le document ne suffit pas. L'intérêt du compte de résultat simplifié réside dans ce qu'il vous apprend sur la santé financière de votre entreprise.
Lire les résultats intermédiaires : que vous disent-ils ?
Un résultat d'exploitation positif signifie que votre activité principale couvre ses charges courantes. C'est le premier signal de rentabilité. S'il est négatif, l'activité ne se suffit pas à elle-même : il faut agir sur les charges ou le chiffre d'affaires.
Un résultat financier négatif est fréquent si vous avez un emprunt bancaire. Tant que le résultat d'exploitation compense largement ce coût, la situation reste saine.
Un résultat exceptionnel qui revient chaque année mérite votre attention. S'il est récurrent, c'est probablement un poste mal classé qu'il faudrait reclasser en exploitation pour refléter la réalité de votre activité.
Calculer les indicateurs clés : valeur ajoutée et EBE
Deux indicateurs complètent utilement la lecture du compte de résultat simplifié :
Valeur ajoutée (VA) = CA + Production stockée - Consommations en provenance de tiers (achats + charges externes)
Excédent Brut d'Exploitation (EBE) = VA + Subventions d'exploitation - Impôts et taxes - Charges de personnel
Appliqué à notre exemple SASU :
- VA = 150 000 - 45 000 = 105 000 €
- EBE = 105 000 - 3 000 - 55 000 = 47 000 €
L'EBE de 47 000 € mesure la performance opérationnelle pure de cette SASU, avant sa politique d'amortissement et de financement. C'est l'indicateur que les banquiers regardent en premier pour évaluer votre capacité de remboursement.
Comparer d'un exercice à l'autre (N vs N-1)
Le formulaire du compte de résultat simplifié comporte deux colonnes : l'exercice en cours (N) et l'exercice précédent (N-1). Cette comparaison permet de repérer les tendances : croissance du CA, stabilité du résultat d'exploitation, évolution des charges.
Calculez aussi votre seuil de rentabilité : le niveau de chiffre d'affaires à partir duquel l'entreprise couvre toutes ses charges. Si votre CA réel s'en éloigne, c'est un signal d'alerte.
Les experts-comptables de L-Expert-Comptable.com, cabinet en ligne membre de l'Ordre depuis 2009, analysent vos comptes et vous alertent sur les indicateurs à surveiller, avec une réponse sous 24 h.
Trois signaux doivent vous alerter : un résultat d'exploitation négatif deux exercices de suite montre que l'activité ne tient pas seule, un EBE en baisse alors que le CA augmente signale un dérapage des charges, et un résultat exceptionnel récurrent indique un poste probablement mal classé qu'il faudrait reclasser en exploitation.
Comment établir votre compte de résultat simplifié ?
La construction du compte de résultat simplifié suit un processus précis, de la saisie des écritures comptables à la transmission de la liasse fiscale.
Comptabilité de trésorerie ou comptabilité d'engagement ?
En régime réel simplifié, vous pouvez tenir une comptabilité de trésorerie en cours d'exercice : vous enregistrez les encaissements et décaissements au fil de l'eau. C'est plus simple au quotidien.
Mais à la clôture, vous devez obligatoirement basculer en comptabilité d'engagement. Cela signifie constater toutes les créances et dettes à la clôture de l'exercice, même si elles ne sont pas encore encaissées ou payées. Exemple concret d'une société qui clôture au 31/12/N : une facture émise le 20 décembre N mais encaissée le 15 janvier N+1 doit figurer dans les produits de l'exercice clos au 31 décembre N.
Oublier cette régularisation de clôture est une erreur fréquente qui fausse le résultat net et peut entraîner un redressement fiscal. Vérifiez systématiquement que toutes les factures émises et reçues avant la date de clôture sont bien comptabilisées, même si le règlement intervient sur l'exercice suivant.
Les étapes de construction du compte de résultat
Recenser tous les produits et charges de l'exercice à partir de votre comptabilité, classer chaque écriture dans la bonne catégorie (exploitation, financier ou exceptionnel), calculer les totaux par catégorie et les résultats intermédiaires, reporter les montants sur le formulaire Cerfa 2033-B-SD, puis transmettre la liasse fiscale par voie dématérialisée (EDI-TDFC).
Chez L-Expert-Comptable.com, votre comptable dédié établit votre compte de résultat simplifié et votre liasse fiscale dans le cadre de sa mission, à partir de 69 € HT/mois pour les freelances et prestataires de services.
Compte de résultat prévisionnel et business plan
Le compte de résultat prévisionnel reprend la même structure que le compte de résultat réel, mais avec des estimations sur 3 ans. Il fait partie des documents financiers du business plan.
Ce document sert à convaincre un banquier ou un investisseur de la viabilité de votre projet. Il vous aide aussi à fixer des objectifs de chiffre d'affaires et à anticiper vos charges pour chaque exercice à venir.
Les questions fréquentes sur le compte de résultat simplifié
Quelle différence entre un compte de résultat simplifié et un compte de résultat développé ?
Le compte de résultat simplifié comporte environ 30 lignes avec des postes agrégés (formulaire Cerfa 2033-B-SD), tandis que le développé en compte plus de 60 avec un détail poste par poste (Cerfa 2053-SD). Le simplifié est réservé aux entreprises au régime réel simplifié, le développé au régime réel normal.
Comment calculer le résultat net dans un compte de résultat simplifié ?
Résultat net = résultat d'exploitation + résultat financier + résultat exceptionnel - impôt sur les bénéfices - participation des salariés. On calcule d'abord chaque résultat intermédiaire (produits - charges de chaque catégorie), puis on les additionne et on soustrait l'IS. Pour aller plus loin, consultez notre article sur le calcul de l'impôt sur les sociétés.
Une micro-entreprise doit-elle établir un compte de résultat simplifié ?
Non. La micro-entreprise bénéficie d'obligations comptables allégées et n'a pas à produire de compte de résultat. Le compte de résultat simplifié concerne les entreprises au régime réel simplifié (BIC ou BNC au réel), c'est-à-dire des sociétés (SARL, SAS, EURL, SASU) ou des entreprises individuelles au réel.
Quel formulaire Cerfa utiliser pour le compte de résultat simplifié ?
Pour les BIC au régime réel simplifié, c'est le Cerfa 2033-B-SD. Pour les bénéfices agricoles au réel simplifié, c'est le Cerfa 2139-B-SD. Ces formulaires font partie de la liasse fiscale transmise par voie dématérialisée (EDI-TDFC).
Comment lire un compte de résultat simplifié quand on n'est pas comptable ?
Concentrez-vous sur trois chiffres : le chiffre d'affaires (ce que vous vendez), le résultat d'exploitation (ce que votre activité génère après toutes les charges courantes) et le résultat net (ce qu'il reste après impôts). Si le résultat d'exploitation est positif, votre activité est rentable en elle-même.
Peut-on passer du compte de résultat simplifié au compte de résultat développé ?
Oui, et c'est même obligatoire si votre entreprise dépasse les seuils du régime réel simplifié. Le passage au régime réel normal entraîne l'utilisation du Cerfa 2053-SD et un niveau de détail comptable plus important. Vous pouvez aussi choisir volontairement le régime normal même en dessous des seuils.
Quelle est la date limite pour déposer le compte de résultat simplifié ?
Pour un exercice clos au 31 décembre, la liasse fiscale (dont le compte de résultat) doit être transmise au plus tard le 2e jour ouvré suivant le 1er mai. Pour un exercice décalé, le délai est de 3 mois après la clôture.
Comment calculer l'EBE à partir du compte de résultat simplifié ?
L'EBE se calcule en partant de la valeur ajoutée : EBE = valeur ajoutée + subventions d'exploitation - impôts et taxes - charges de personnel. La valeur ajoutée elle-même = chiffre d'affaires + production stockée - consommations en provenance de tiers (achats, matières premières, charges externes).
Bilan simplifié et compte de résultat simplifié, est-ce la même chose ?
Non. Le bilan simplifié photographie le patrimoine de l'entreprise à une date donnée (ce qu'elle possède et ce qu'elle doit). Le compte de résultat simplifié mesure la performance sur une période (un exercice comptable). Les deux font partie des comptes annuels, avec l'annexe, et sont déposés ensemble. Pour bien comprendre la différence entre bilan et compte de résultat, consultez notre article dédié.
Un expert-comptable est-il obligatoire pour établir un compte de résultat simplifié ?
Aucune obligation légale ne l'impose. La production du compte de résultat fait partie de la liasse fiscale, et toute erreur peut entraîner un redressement. En pratique, la grande majorité des entreprises au régime réel simplifié confient cette mission à un expert-comptable pour sécuriser leurs déclarations.
Sources & Références
Legifrance : Article L123-16 - Code de commerce
impots.gouv.fr : Formulaire 2033-SD - Régime simplifié d'imposition
BOFiP : BIC - Obligations fiscales et comptables dans le cadre du régime du réel simplifié
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses