
Comptabilité financière : principes et obligations
L'article en bref
- Comptabilité financière : elle enregistre les opérations d'une entreprise pour produire une image fidèle de son patrimoine.
- Obligation légale : toutes les sociétés commerciales et les entreprises individuelles au régime réel sont concernées.
- États financiers clés : le bilan, le compte de résultat et l'annexe comptable restent obligatoires.
- Principes : comptabilité d'exercice, rattachement des charges, permanence des méthodes et prudence encadrent les comptes.
- Limites majeures : vision rétrospective, absence de détail par produit et délais de production annuels.
- Gérer la comptabilité financière de sa société : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

La comptabilité financière, aussi appelée comptabilité générale, est la discipline qui enregistre, classe et synthétise les opérations financières d'une entreprise. Son objectif : présenter une image fidèle de son patrimoine, de sa situation financière et de son résultat, à destination des parties prenantes externes, comme l'administration fiscale, les banques, les investisseurs ou les associés.
Pour un dirigeant, la comptabilité financière remplit trois fonctions concrètes. C'est d'abord une obligation légale : l'article L123-12 du Code de commerce impose à toute société de tenir une comptabilité régulière. C'est aussi la base de calcul de l'impôt (IS ou IR selon le régime) et de la TVA. C'est enfin un outil de communication financière. Quand un gérant de SARL sollicite un emprunt de 100 000 €, la banque exige les 3 derniers bilans et comptes de résultat, des documents produits directement par la comptabilité financière.
Toutes les sociétés commerciales sont concernées par cette obligation :
- SARL, SAS, SASU, EURL, SA
- Entreprises individuelles au régime réel, simplifié ou normal (BIC et BNC)
- Professions libérales en déclaration contrôlée (BNC au réel)
Les micro-entrepreneurs bénéficient d'obligations comptables simplifiées : ils doivent notamment tenir un livre des recettes et, pour certaines activités commerciales ou d'hébergement, un registre des achats. Ils ne sont généralement pas tenus d'établir un bilan et un compte de résultat annuels comme une société commerciale.
Chez L-Expert-Comptable.com, cabinet en ligne membre de l'Ordre depuis 2009, la comptabilité des sociétés est prise en charge de A à Z avec un comptable dédié, à partir de 69 € HT/mois pour les freelances et consultants en société.
Quels sont les principes fondamentaux de la comptabilité financière ?
La comptabilité financière repose sur un ensemble de principes définis par le Plan Comptable Général (PCG). Ces règles garantissent la fiabilité et la comparabilité des états financiers, quel que soit le secteur d'activité de l'entreprise.
Le principe de comptabilité d'exercice (ou d'engagement)
Les opérations sont enregistrées au moment où elles se produisent, pas quand l'argent est encaissé ou décaissé. C'est la différence entre la comptabilité d'exercice (ou comptabilité d'engagement) et la comptabilité de caisse.
Exemple : une prestation de conseil livrée en décembre N pour 15 000 € HT, facturée en décembre mais réglée en février N+1. Le produit est comptabilisé dans l'exercice comptable N, car c'est la date de réalisation qui compte, pas la date d'encaissement.
Le principe de rattachement des charges aux produits
Les charges doivent être enregistrées dans le même exercice comptable que les produits auxquels elles se rapportent. C'est le principe de rattachement (matching principle en anglais).
Exemple : une SARL de conseil réalise un CA de 400 000 € sur l'exercice N. Elle verse en février N+1 une prime de 8 000 € à un salarié, calculée sur les résultats de N. Cette charge est rattachée à l'exercice N via une écriture de charge à payer, même si le décaissement a lieu en N+1. Ce mécanisme s'applique aussi aux charges constatées d'avance (une assurance payée en N couvrant une partie de N+1) et aux produits constatés d'avance.
Le principe d'importance relative
Seules les informations susceptibles d'influencer les décisions des utilisateurs des états financiers doivent faire l'objet d'un traitement comptable détaillé.
Exemple : un écart d'inventaire de 50 € sur un stock total de 500 000 € n'exige pas de retraitement. En revanche, un écart de 25 000 € sur ce même stock doit être analysé et corrigé. L'appréciation se fait au cas par cas, en fonction de la taille de l'entreprise et du montant en jeu.
Le principe de permanence des méthodes
Les méthodes comptables choisies doivent rester identiques d'un exercice à l'autre. Cette stabilité permet de comparer les comptes d'une année sur l'autre. Cela concerne par exemple la méthode d'amortissement (linéaire ou dégressif) ou la méthode de valorisation des stocks (PEPS ou CUMP).
Vous pouvez changer de méthode comptable, par exemple passer d'un amortissement linéaire à un dégressif, mais uniquement si ce changement donne une meilleure image fidèle de votre situation.
Les autres principes à connaître
Quatre autres principes complètent le cadre de la comptabilité financière :
- Prudence : ne comptabiliser un produit que lorsqu'il est certain, mais enregistrer des provisions pour charges dès qu'une charge est probable
- Continuité d'exploitation : les comptes sont établis en supposant que l'entreprise poursuivra son activité au-delà de la clôture de l'exercice
- Non-compensation : interdiction de compenser une créance et une dette entre elles
- Coût historique : les actifs sont enregistrés à leur valeur d'acquisition, pas à leur valeur de marché actuelle
Quels sont les documents produits par la comptabilité financière ?
La comptabilité financière aboutit à la production de plusieurs documents comptables obligatoires, regroupés sous le terme d'états financiers. Chacun apporte un éclairage différent sur la santé de l'entreprise, et un commissaire aux comptes peut être amené à les certifier lorsque certains seuils sont dépassés.
Le bilan comptable
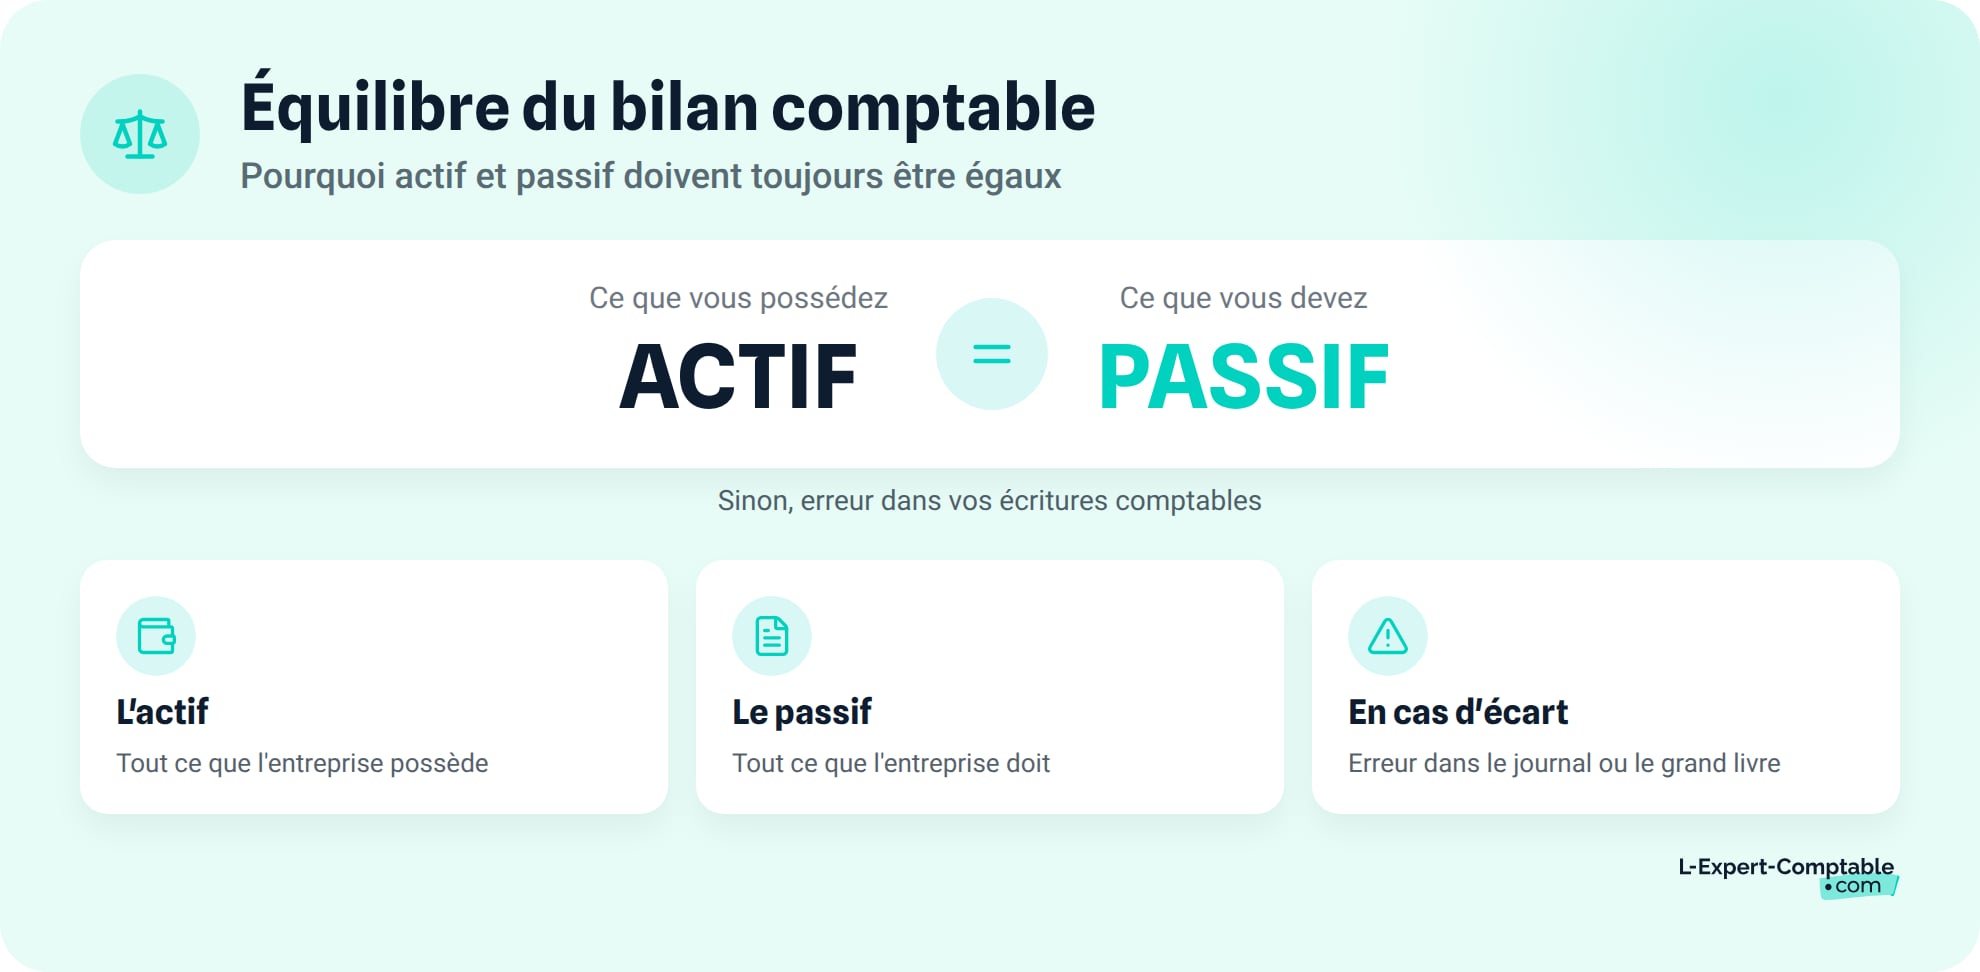
Le bilan comptable d'entreprise est une photographie du patrimoine de l'entreprise à la date de clôture de l'exercice. Il se divise en deux parties : l'actif (ce que l'entreprise possède) et le passif (ce qu'elle doit).
Exemple simplifié pour une SAS de prestation informatique en fin de 2e exercice :
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Matériel informatique | 50 000 € | Capital social | 60 000 € |
| Créances clients | 30 000 € | Dettes fournisseurs | 15 000 € |
| Banque | 20 000 € | Emprunt bancaire | 25 000 € |
| Total actif | 100 000 € | Total passif | 100 000 € |
L'actif est toujours égal au passif. Si ce n'est pas le cas, il y a une erreur dans les écritures du journal comptable ou du grand livre comptable.
Le compte de résultat
Le compte de résultat retrace l'activité de l'entreprise sur un exercice comptable complet. Il additionne tous les produits (ce que l'entreprise a gagné) et en soustrait toutes les charges (ce qu'elle a dépensé). Le solde donne le résultat net : bénéfice ou perte.
Exemple pour la même SAS sur l'exercice N :
- Produits d'exploitation : 300 000 €
- Charges d'exploitation : 240 000 €
- Résultat d'exploitation : 60 000 €
- Charges financières (intérêts d'emprunt) : 5 000 €
- Résultat net : 55 000 €
Le compte de résultat distingue trois niveaux : le résultat d'exploitation, le résultat financier et le résultat exceptionnel.
L'annexe comptable
L'annexe comptable complète le bilan et le compte de résultat. Elle explique les méthodes comptables utilisées, détaille les engagements hors bilan et signale les événements importants survenus après la clôture de l'exercice. C'est dans l'annexe que le lecteur des comptes comprend le « pourquoi » derrière les chiffres.
Elle est en principe obligatoire pour les entreprises tenues d'établir des comptes annuels, mais certaines peuvent en être dispensées ou bénéficier d'une annexe simplifiée, selon leur taille et leur régime fiscal.
Le tableau des flux de trésorerie
Le tableau de flux de trésorerie retrace les mouvements de cash sur l'exercice, classés en trois catégories : exploitation, investissement et financement. Il est obligatoire pour les grandes entreprises et recommandé pour les PME.
Son utilité est directe : un résultat bénéficiaire ne garantit pas une trésorerie positive. Une entreprise peut afficher 55 000 € de bénéfice tout en ayant des difficultés de trésorerie si ses clients paient à 90 jours. Ce tableau révèle la capacité réelle de l'entreprise à générer des liquidités.
Comptabilité financière vs comptabilité de gestion : quelles différences ?
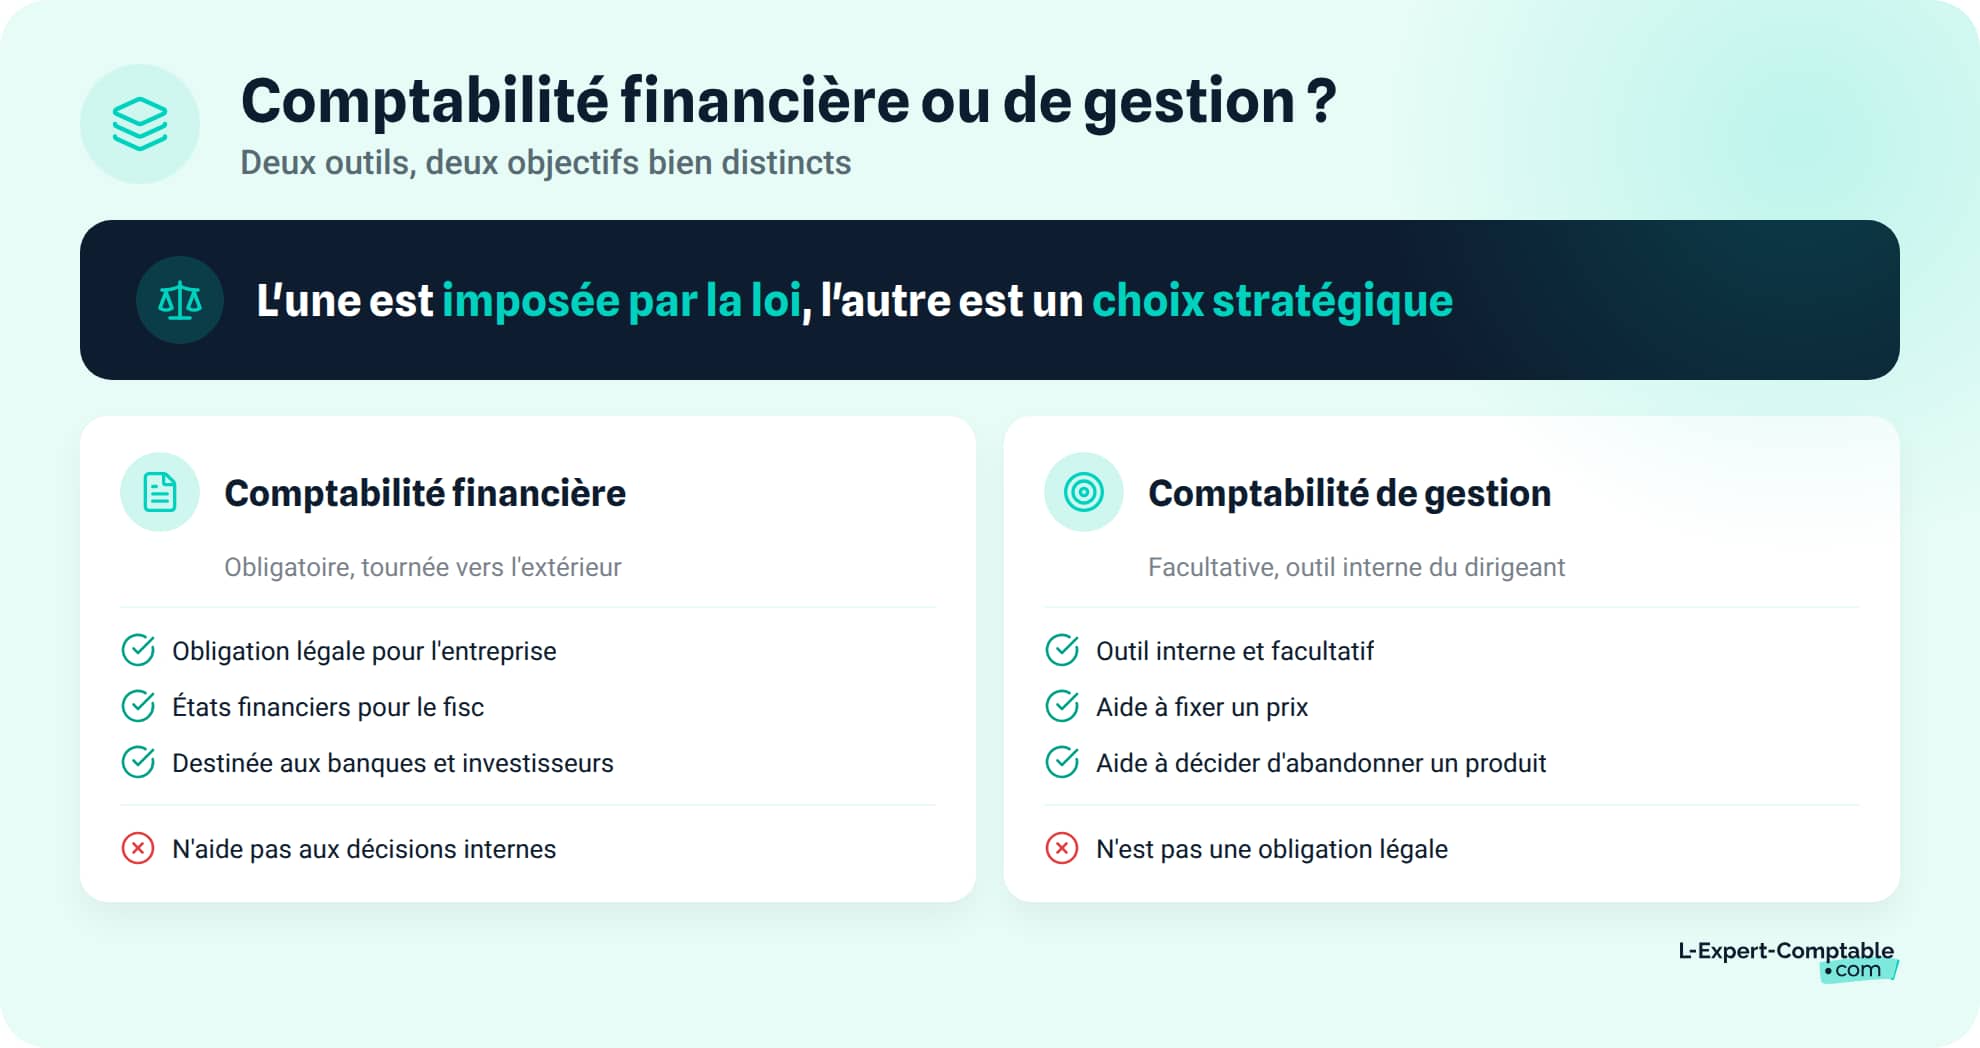
La comptabilité financière et la comptabilité de gestion répondent à des besoins très différents. Comprendre cette distinction aide à savoir quels outils mobiliser selon vos objectifs.
Des objectifs et des destinataires différents
La comptabilité financière est une obligation légale tournée vers l'extérieur : elle produit les états financiers destinés au fisc, aux banques et aux investisseurs. La comptabilité analytique est un outil interne et facultatif. Elle aide le dirigeant à prendre des décisions opérationnelles : fixer un prix, abandonner un produit, réorganiser une activité.
L'une est imposée par la loi, l'autre est un choix stratégique.
Tableau comparatif détaillé
| Critère | Comptabilité financière | Comptabilité de gestion |
|---|---|---|
| Objectif principal | Produire une image fidèle pour les tiers | Aider à la prise de décision interne |
| Destinataires | Administration fiscale, banques, investisseurs, associés | Dirigeant, managers, responsables opérationnels |
| Obligation légale | Oui (Code de commerce, PCG) | Non (facultative) |
| Normes applicables | PCG, IFRS (sociétés cotées) | Aucune norme imposée |
| Horizon temporel | Rétrospectif (analyse du passé) | Rétrospectif et prospectif (budgets, prévisions) |
| Périmètre | Entreprise dans sa globalité | Par activité, produit, service ou projet |
| Fréquence de production | Annuelle (parfois semestrielle) | À la demande, mensuelle, hebdomadaire |
| Type d'informations | Monétaires uniquement | Monétaires et non monétaires (volumes, heures, taux) |
Comptabilité financière, analytique, de gestion : comment s'y retrouver ?
La comptabilité financière enregistre les opérations de l'entreprise et permet d'établir ses comptes annuels. La comptabilité de gestion, également appelée comptabilité analytique dans de nombreux contextes, exploite ces données pour analyser les coûts, calculer les marges et mesurer la rentabilité des activités.
Exemple : une entreprise de BTP utilise la comptabilité financière pour établir son bilan et son compte de résultat. Elle utilise la comptabilité de gestion ou analytique pour calculer la marge par chantier et identifier les projets les plus rentables.
Quelles sont les limites de la comptabilité financière ?
Malgré son caractère obligatoire et sa rigueur, la comptabilité financière présente des limites qu'un dirigeant doit connaître pour ne pas se fier uniquement à elle.
Une vision rétrospective, pas prospective
La comptabilité financière enregistre le passé. Elle ne prédit pas l'avenir. Pour anticiper vos besoins de trésorerie ou planifier un investissement, vous devez compléter avec un budget prévisionnel ou un budget de trésorerie.
Pas de segmentation par activité ou produit
Le compte de résultat donne un résultat global. Il ne dit pas quel produit ou service est rentable et lequel ne l'est pas. C'est la comptabilité analytique qui répond à cette question en décomposant les charges et les produits par centre de coût, grâce à la détermination des coûts en comptabilité.
Les actifs incorporels mal valorisés
La valeur d'une marque, d'un savoir-faire ou d'une clientèle fidèle ne figure pas (ou très partiellement) au bilan. Une entreprise de services avec 0 € d'immobilisations incorporelles mais une forte notoriété peut avoir un bilan qui ne reflète pas du tout sa valeur réelle.
Un coût historique qui peut tromper
Les actifs sont enregistrés à leur prix d'acquisition, pas à leur valeur de marché actuelle. Un local acheté 200 000 € en 2015 reste valorisé au bilan à ce montant (moins les amortissements), même si sa valeur de marché atteint 350 000 € aujourd'hui. Le bilan sous-estime alors le patrimoine réel de l'entreprise.
Des délais de production incompatibles avec le pilotage quotidien
Les états financiers sont produits une fois par an, à la clôture de l'exercice. Ce rythme ne permet pas de réagir rapidement à un problème de trésorerie ou à une baisse d'activité. Pour piloter au jour le jour, un tableau de bord de gestion avec des indicateurs actualisés régulièrement reste indispensable. Les ratios financiers font partie des outils à mobiliser en complément.
Comptabilité financière et facturation électronique : ce qui change
La réforme de la facturation électronique modifie en profondeur la façon dont les données alimentent la comptabilité financière. Voici les échéances et les conséquences pratiques pour votre entreprise.
Le calendrier de la réforme
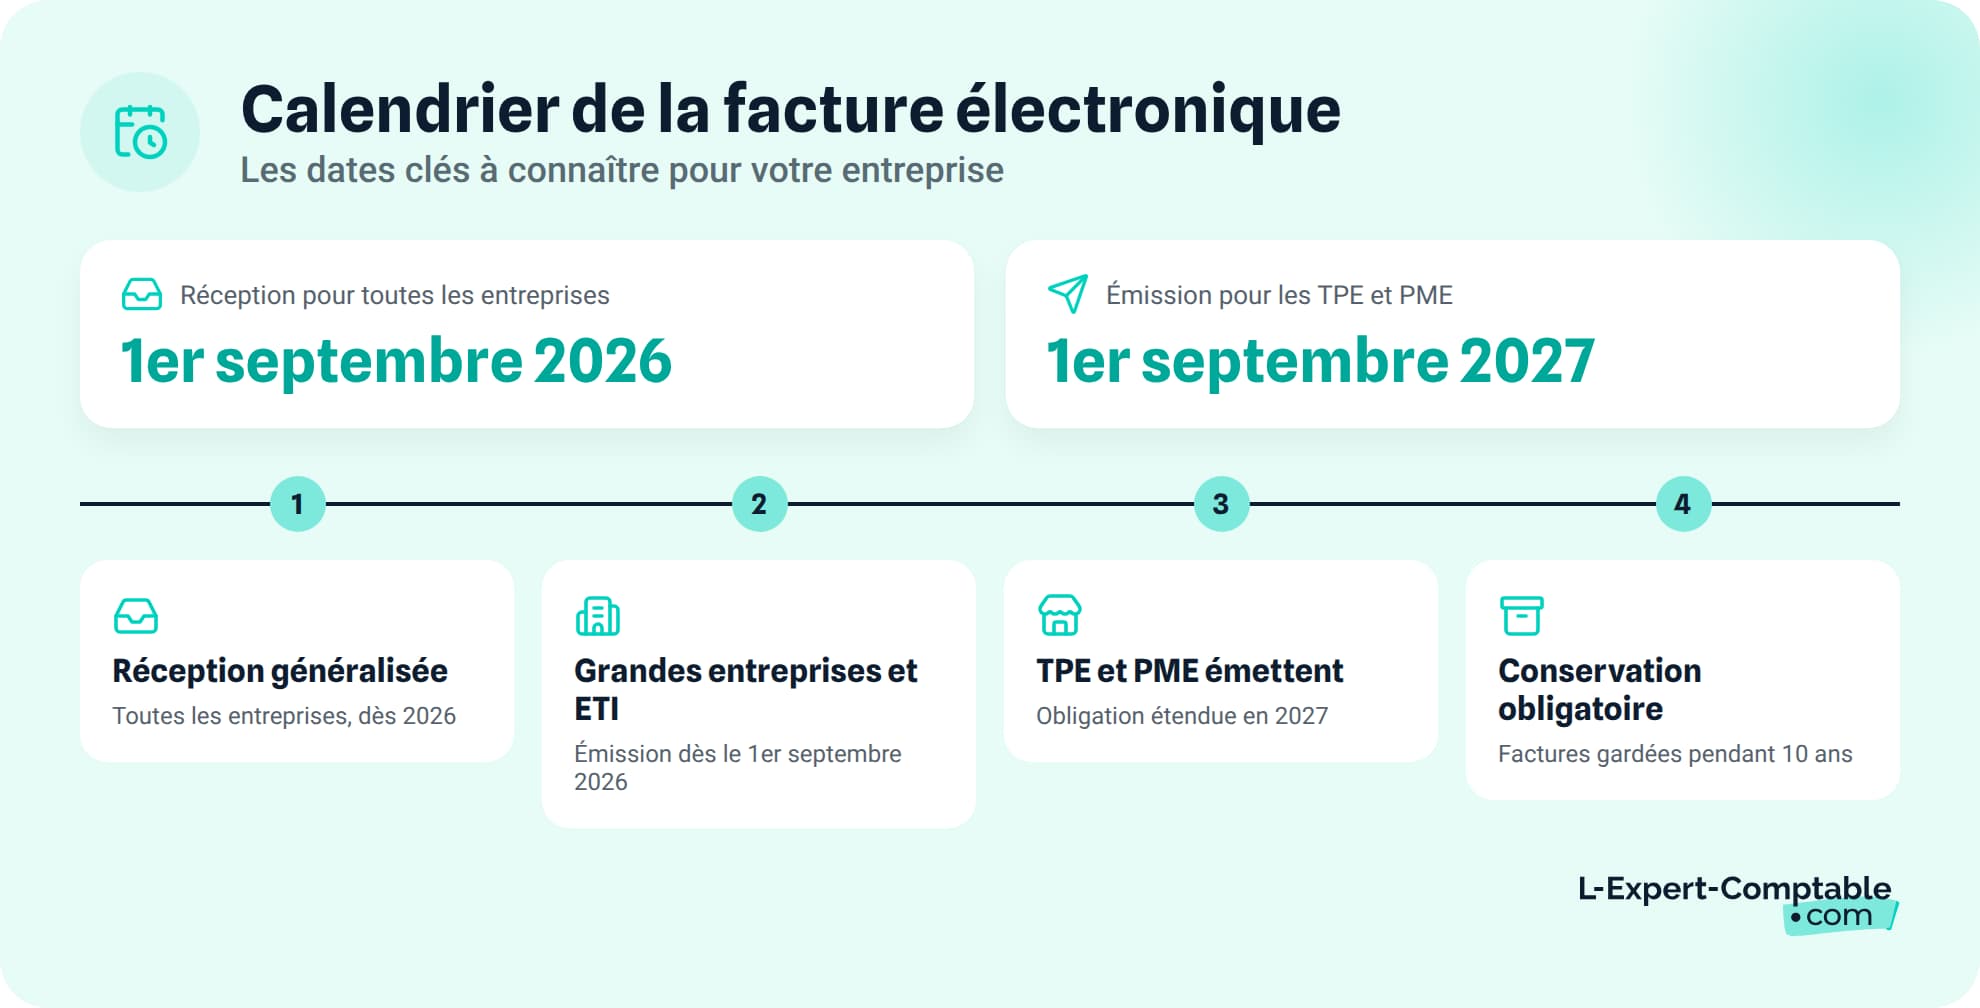
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et ETI doivent aussi en émettre à cette date. À partir du 1er septembre 2027, l'obligation d'émission s'étend aux TPE et PME.
Un PDF envoyé par e-mail n'est pas une facture électronique au sens de la réforme. La facture électronique doit être émise dans un format structuré (Factur-X, UBL, CII) via une plateforme agréée, qu'il s'agisse du Portail Public de Facturation (PPF), d'une Plateforme de Dématérialisation Partenaire (PDP) ou d'un Opérateur de Dématérialisation (OD). Pour les professions libérales, des règles spécifiques s'appliquent.
Quel impact sur la tenue de la comptabilité financière ?
Le principal changement est l'automatisation de la saisie comptable. Les données des factures électroniques alimentent directement le journal comptable, sans ressaisie manuelle. Le risque d'erreur diminue et les rapprochements bancaires sont plus rapides. Les factures électroniques doivent être conservées pendant 10 ans, comme les autres pièces comptables.
L-Expert-Comptable.com accompagne ses clients dans la transition vers la facturation électronique pour les TPE, en lien avec l'outil de gestion partenaire Tiime qui intègre nativement la facturation au format Factur-X.
Les questions fréquentes sur la comptabilité financière
Quels sont les différents types de comptabilité ?
On distingue plusieurs types de comptabilité. La comptabilité générale (ou financière) enregistre les opérations de l'entreprise et permet d'établir ses comptes annuels. La comptabilité de gestion (ou analytique) sert à analyser les coûts, les marges et la rentabilité pour piloter l'activité. La comptabilité budgétaire permet de prévoir les recettes et les dépenses et de suivre les écarts entre les prévisions et les résultats réels. Il existe également d'autres formes de comptabilité, adaptées à des besoins spécifiques, comme la comptabilité publique ou la comptabilité environnementale.
Quels sont les 5 états financiers produits par la comptabilité financière ?
Les principaux états financiers sont le bilan, le compte de résultat, l'annexe comptable, sous réserve des dispenses applicables à certaines entreprises, , le tableau des flux de trésorerie et le tableau de variation des capitaux propres. En France, les trois premiers sont obligatoires pour toute société commerciale. Les deux derniers sont exigés pour les grandes entreprises.
Est-ce qu'une micro-entreprise doit tenir une comptabilité financière ?
Non. La micro-entreprise bénéficie d'obligations comptables allégées : un livre chronologique des recettes et, pour les activités d'achat-revente, un registre des achats. Dès le passage au régime réel (EURL, SASU, SARL...), la comptabilité financière complète devient obligatoire.
Peut-on tenir sa comptabilité financière soi-même sans expert-comptable ?
Oui, légalement rien ne l'interdit. Mais la complexité des normes (PCG, obligations fiscales, écritures d'inventaire) rend l'exercice risqué sans formation comptable. Une erreur dans le bilan ou les déclarations fiscales peut entraîner un redressement. La plupart des dirigeants de société font appel à un expert-comptable pour sécuriser leurs comptes.
Quelles sont les normes qui encadrent la comptabilité financière en France ?
Les normes comptables françaises reposent principalement sur le Plan comptable général (PCG) et les règlements de l'Autorité des normes comptables (ANC). Les entreprises soumises à ces règles doivent utiliser leur logiciel de comptabilité de manière à produire des écritures et des documents comptables conformes à leurs obligations légales.
Sources & Références
Service-Public : Règles comptables
Legifrance : Obligations comptables applicables à tous les commerçants (Articles L123-12 à L123-24)
Economie.gouv.fr : Tout savoir sur la facturation électronique pour les entreprises
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses