
Bilan simplifié : comment le remplir et l'analyser
L'article en bref
- Bilan simplifié : version allégée du bilan comptable présentant l'actif et le passif de l'entreprise.
- Éligibilité : les petites entreprises ne dépassant pas deux des trois seuils légaux peuvent l'établir.
- Règle d'or : le total actif net doit toujours être strictement égal au total passif.
- Analyse financière : calculez le FRNG, le BFR et la trésorerie nette pour piloter votre activité.
- Documents associés : compte de résultat simplifié, annexe allégée et liasse fiscale Cerfa n° 15948.
- Établir son bilan avec L-Expert-Comptable.com : le cabinet propose une comptabilité 100% en ligne à partir de 39€ HT/mois sans engagement.

Votre bilan comptable sans stress dès 39€ par mois, sans engagement !
Prendre RDV

Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !Qu'est-ce qu'un bilan simplifié ?
Le bilan simplifié est la version allégée du bilan comptable d'entreprise classique. Il présente le patrimoine de votre entreprise à la clôture de l'exercice, avec moins de lignes et moins de détails à renseigner, tout en respectant la même logique : actif = passif.
Définition du bilan simplifié
Le bilan simplifié photographie la situation financière de votre entreprise à une date précise : la clôture de l'exercice. D'un côté, l'actif liste tout ce que l'entreprise possède (matériel, créances, trésorerie). De l'autre, le passif montre comment ces biens sont financés (capital, emprunts, dettes). La règle de base : total actif = total passif, toujours.
Ce document fait partie des comptes annuels obligatoires, aux côtés du compte de résultat simplifié et de l'annexe comptable simplifiée. Il est encadré par l'article L123-16 du Code de commerce et le Plan Comptable Général (PCG). Son principe : regrouper les postes comptables en grandes catégories, là où le bilan classique détaille chaque sous-poste.
Le bilan simplifié doit être approuvé dans les 6 mois de la clôture de l'exercice puis déposé au greffe du tribunal de commerce dans le mois suivant l'approbation.
Quelle différence entre bilan simplifié et bilan classique ?
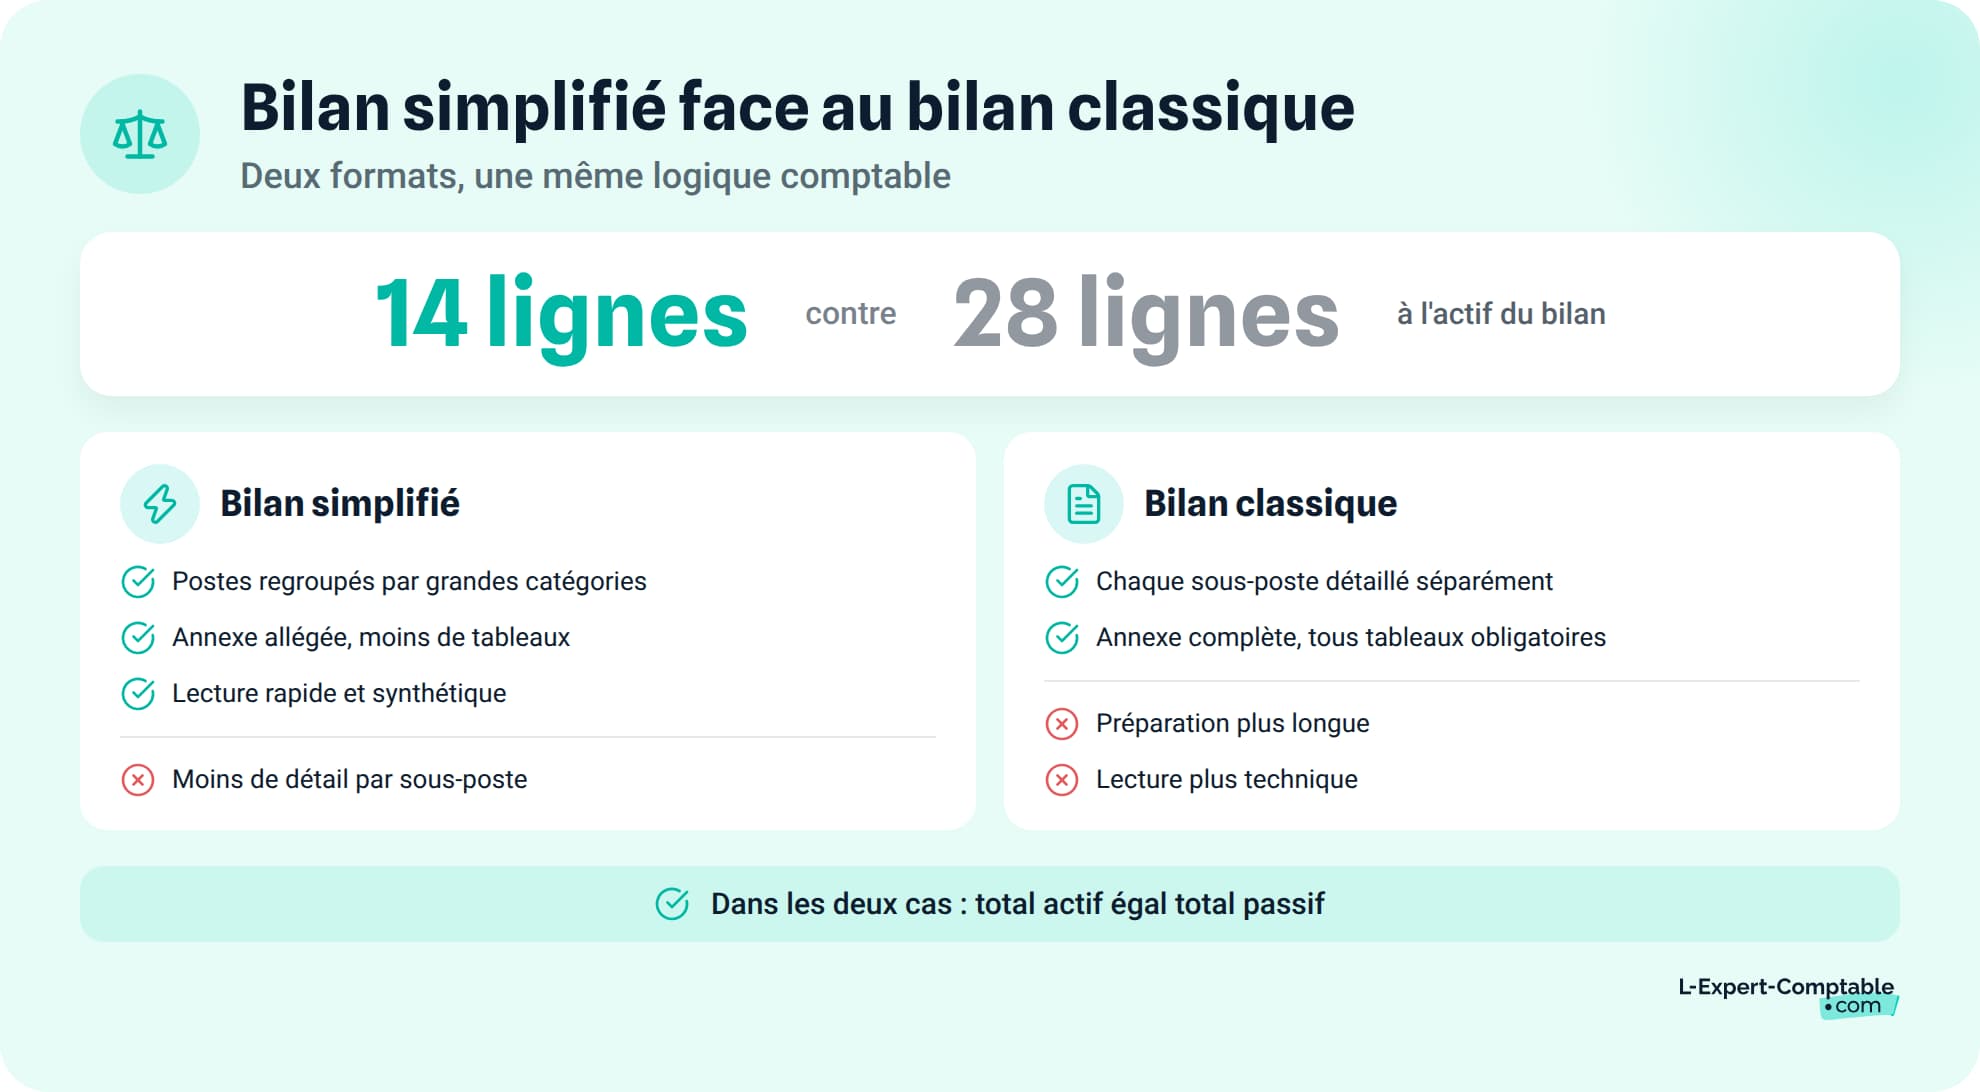
Les deux formats suivent la même logique (actif = passif), mais le niveau de détail change nettement. Voici un comparatif pour y voir clair :
| Critère | Bilan simplifié | Bilan classique |
|---|---|---|
| Nombre de postes à l'actif | Réduit (~14 lignes) | Complet (~28 lignes) |
| Nombre de postes au passif | Réduit (~12 lignes) | Complet (~22 lignes) |
| Détail des immobilisations | Regroupé (incorporelles, corporelles, financières) | Ventilé (brevets, fonds commercial, terrains, constructions, etc.) |
| Annexe comptable | Simplifiée (informations allégées) | Complète (tous les tableaux obligatoires) |
| Entreprises éligibles | Petites entreprises (seuils art. L123-16 C. com.) | Toutes les entreprises |
| Complexité de préparation | Faible à moyenne | Élevée |
| Coût comptable estimé | Plus faible (moins de temps de traitement) | Plus élevé |
| Utilité pour les partenaires financiers | Suffisant pour la gestion courante | Préféré par les banques et investisseurs |
Concrètement, si vous êtes une SARL de 5 salariés avec 200 000 € de chiffre d'affaires, le bilan simplifié regroupe vos immobilisations corporelles sur une seule ligne. Le bilan classique, lui, détaillerait séparément vos terrains, constructions, matériel industriel, matériel de transport, etc.
Qui peut établir un bilan simplifié ?
Toutes les entreprises ne peuvent pas choisir le format simplifié. L'éligibilité dépend de la taille de votre structure et de votre régime fiscal.
Les seuils d'éligibilité pour les petites entreprises
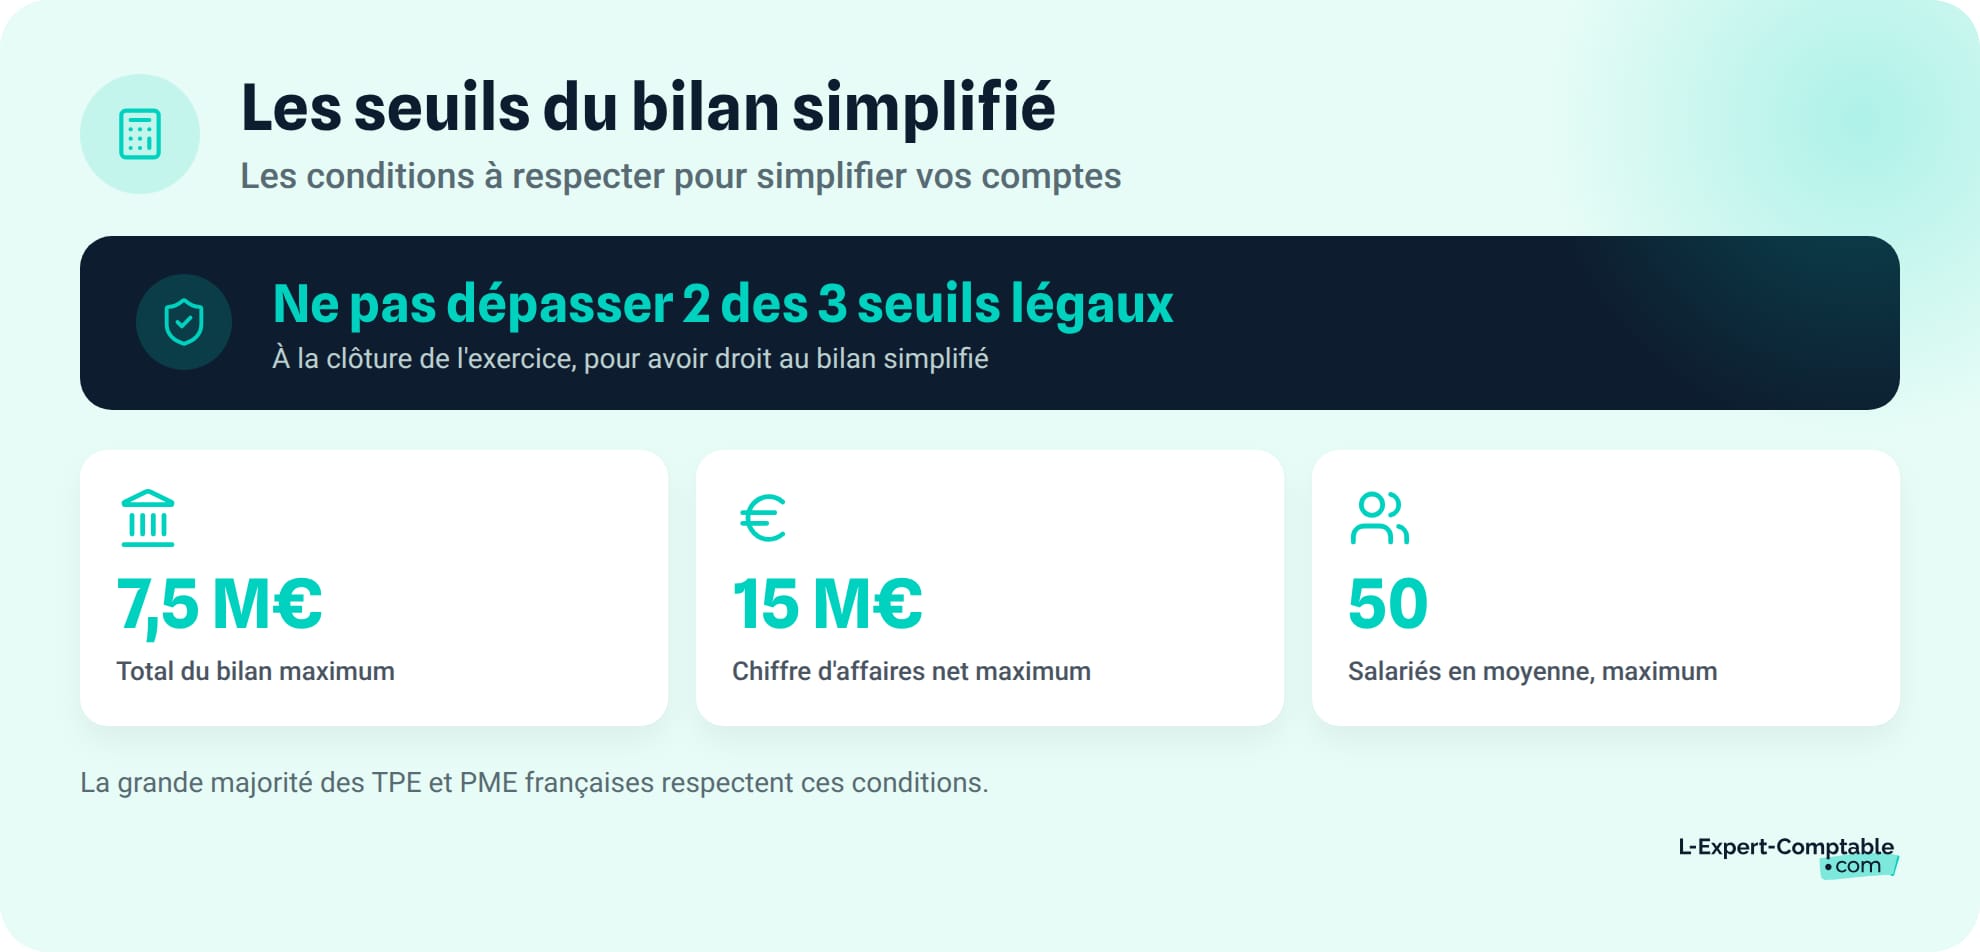
Pour établir un bilan comptable simplifié, votre entreprise doit être qualifiée de « petite entreprise » au sens comptable. Vous devez ne pas dépasser 2 des 3 seuils suivants à la date de clôture :
- Total du bilan ≤ 7,5 M€
- Chiffre d'affaires net ≤ 15 M€
- Nombre moyen de salariés ≤ 50
Ces seuils sont fixés par l'article L123-16 du Code de commerce. En pratique, la grande majorité des TPE et PME françaises remplissent ces conditions.
Attention : la notion de « petite entreprise » au sens comptable n'a rien à voir avec le régime de la micro-entreprise. Une SARL avec 2 M€ de chiffre d'affaires est une « petite entreprise » comptable, mais pas une micro-entreprise.
Les seuils du régime réel simplifié d'imposition (BIC/IS)
Le régime réel simplifié (RRS) est un régime fiscal distinct de la notion comptable de bilan simplifié. Pour en relever, votre chiffre d'affaires hors taxes ne doit pas dépasser :
- 945 000 € pour les activités de vente de marchandises et d'hébergement
- 286 000 € pour les prestations de services
Les entreprises au RRS utilisent les formulaires Cerfa n° 15948 (liasse fiscale 2033-A à 2033-G) pour déclarer leurs résultats. Ce formulaire intègre un bilan au format simplifié.
Une entreprise peut être éligible au bilan comptable simplifié (seuils L123-16) sans être au régime réel simplifié, et inversement. Les deux notions sont indépendantes.
Micro-entreprise : un cas à part
La micro-entreprise (auto-entreprise) n'est pas tenue d'établir un bilan comptable, ni simplifié ni classique. Ses obligations se limitent à la tenue d'un livre des recettes et, pour les activités d'achat-revente, d'un registre des achats.
Ne confondez pas « micro-entreprise » (régime fiscal avec obligations comptables allégées) et « petite entreprise » (catégorie comptable qui ouvre droit au bilan simplifié). Le bilan simplifié concerne les sociétés (SARL, SAS, EURL, SASU) et les entreprises individuelles au régime réel. Si vous envisagez de créer votre micro-entreprise, sachez que ces obligations comptables allégées ne vous concerneront pas.
Que contient un bilan simplifié côté actif ?
L'actif du bilan simplifié liste tout ce que votre entreprise possède. Il se divise en deux grandes catégories : l'actif immobilisé (les biens durables) et l'actif circulant (les éléments qui « tournent » au fil de l'activité).
L'actif immobilisé
L'actif immobilisé regroupe les biens destinés à rester durablement dans l'entreprise (plus d'un exercice en général). Il se décompose en trois lignes dans le bilan simplifié :
- Immobilisations incorporelles : fonds commercial, brevets, licences, logiciels. Par exemple, un logiciel de gestion acheté 5 000 € figure ici.
- Immobilisations corporelles : véhicule utilitaire, matériel informatique, mobilier de bureau, agencements. Un véhicule acheté 25 000 € et du matériel informatique à 9 000 € entrent dans cette catégorie.
- Immobilisations financières : participations dans d'autres sociétés, dépôts de garantie versés. Le dépôt de garantie de votre bail commercial de 3 000 € se retrouve sur cette ligne.
Chaque immobilisation est inscrite en valeur brute (prix d'achat), puis diminuée des amortissements cumulés (l'usure comptable du bien) pour obtenir la valeur nette comptable. Un ordinateur acheté 3 000 € et amorti à hauteur de 2 000 € apparaît pour 1 000 € en valeur nette comptable.
L'actif circulant
L'actif circulant rassemble les éléments liés au cycle d'exploitation, qui se renouvellent régulièrement :
- Stocks et en-cours : marchandises, matières premières, produits finis. Un prestataire de services a souvent un stock à 0 €.
- Créances clients : les factures émises mais pas encore encaissées. Si vous avez facturé 25 000 € à vos clients et qu'ils n'ont pas encore payé, ce montant apparaît ici.
- Disponibilités : le solde de vos comptes bancaires et de votre caisse à la date de clôture.
- Charges constatées d'avance : des charges payées sur l'exercice en cours mais qui concernent l'exercice suivant (un loyer de janvier payé en décembre, par exemple).
Que contient un bilan simplifié côté passif ?
Le passif montre comment l'entreprise finance ce qu'elle possède. Il se compose des capitaux propres (les ressources internes) et des dettes (les ressources externes).
Les capitaux propres
Les capitaux propres correspondent à la richesse nette de l'entreprise, c'est-à-dire ce qui appartient aux associés :
- Capital social : les apports réalisés par les associés à la création ou lors d'augmentations de capital. Pour une SARL, il peut être de 5 000 €.
- Réserve légale : une fraction du bénéfice mise de côté chaque année (5 % du résultat, jusqu'à atteindre 10 % du capital social).
- Report à nouveau : les bénéfices des exercices précédents non distribués aux associés, ou les pertes antérieures non encore résorbées.
- Résultat de l'exercice : le bénéfice ou la perte de l'année. Ce montant doit correspondre exactement au résultat de votre compte de résultat.
Les provisions et les dettes
Cette partie du passif regroupe toutes les obligations financières de l'entreprise envers des tiers :
- Provisions pour risques et charges : des sommes mises de côté pour couvrir un risque probable (litige en cours, garantie client). Par exemple, 2 000 € provisionnés pour un litige commercial.
- Emprunts et dettes financières : emprunts bancaires à moyen ou long terme, comptes courants d'associés. Un emprunt de 15 000 € pour financer un véhicule figure ici.
- Dettes fournisseurs : les factures reçues de vos fournisseurs mais pas encore réglées.
- Dettes fiscales et sociales : TVA à reverser, impôt sur les sociétés, cotisations sociales dues. Ce poste atteint souvent plusieurs milliers d'euros en fin d'exercice.
- Produits constatés d'avance : des produits encaissés sur l'exercice en cours mais qui concernent l'exercice suivant.
Exemple de bilan simplifié rempli
Rien de mieux qu'un cas concret pour comprendre comment remplir un bilan simplifié. Voici un exemple complet, poste par poste, avec des montants réalistes.
Le cas d'une SARL de services avec 180 000 € de CA
Profil de l'entreprise :
- Forme juridique : SARL
- Activité : prestations de services informatiques
- Chiffre d'affaires : 180 000 €
- Effectif : 3 salariés
- Régime fiscal : IS, régime réel simplifié
Tableau de l'actif
| Postes | Brut (€) | Amortissements (€) | Net (€) |
|---|---|---|---|
| Immobilisations incorporelles (logiciel) | 5 000 | 3 000 | 2 000 |
| Immobilisations corporelles (véhicule, matériel informatique, mobilier) | 38 000 | 18 000 | 20 000 |
| Immobilisations financières (dépôt de garantie) | 3 000 | 0 | 3 000 |
| Total actif immobilisé | 46 000 | 21 000 | 25 000 |
| Stocks et en-cours | 0 | 0 | 0 |
| Créances clients | 25 000 | 0 | 25 000 |
| Disponibilités (banque) | 14 000 | 0 | 14 000 |
| Total actif circulant | 39 000 | 0 | 39 000 |
| TOTAL ACTIF | 85 000 | 21 000 | 64 000 |
Tableau du passif
| Postes | Montant (€) |
|---|---|
| Capital social | 5 000 |
| Réserve légale | 500 |
| Report à nouveau | 7 500 |
| Résultat de l'exercice | 15 000 |
| Total capitaux propres | 28 000 |
| Provisions pour risques et charges | 2 000 |
| Emprunts et dettes financières | 15 000 |
| Dettes fournisseurs | 7 000 |
| Dettes fiscales et sociales | 12 000 |
| Total provisions et dettes | 36 000 |
| TOTAL PASSIF | 64 000 |
Le total actif net (64 000 €) est bien égal au total passif (64 000 €) : le bilan est équilibré.
Comment vérifier la cohérence de votre bilan
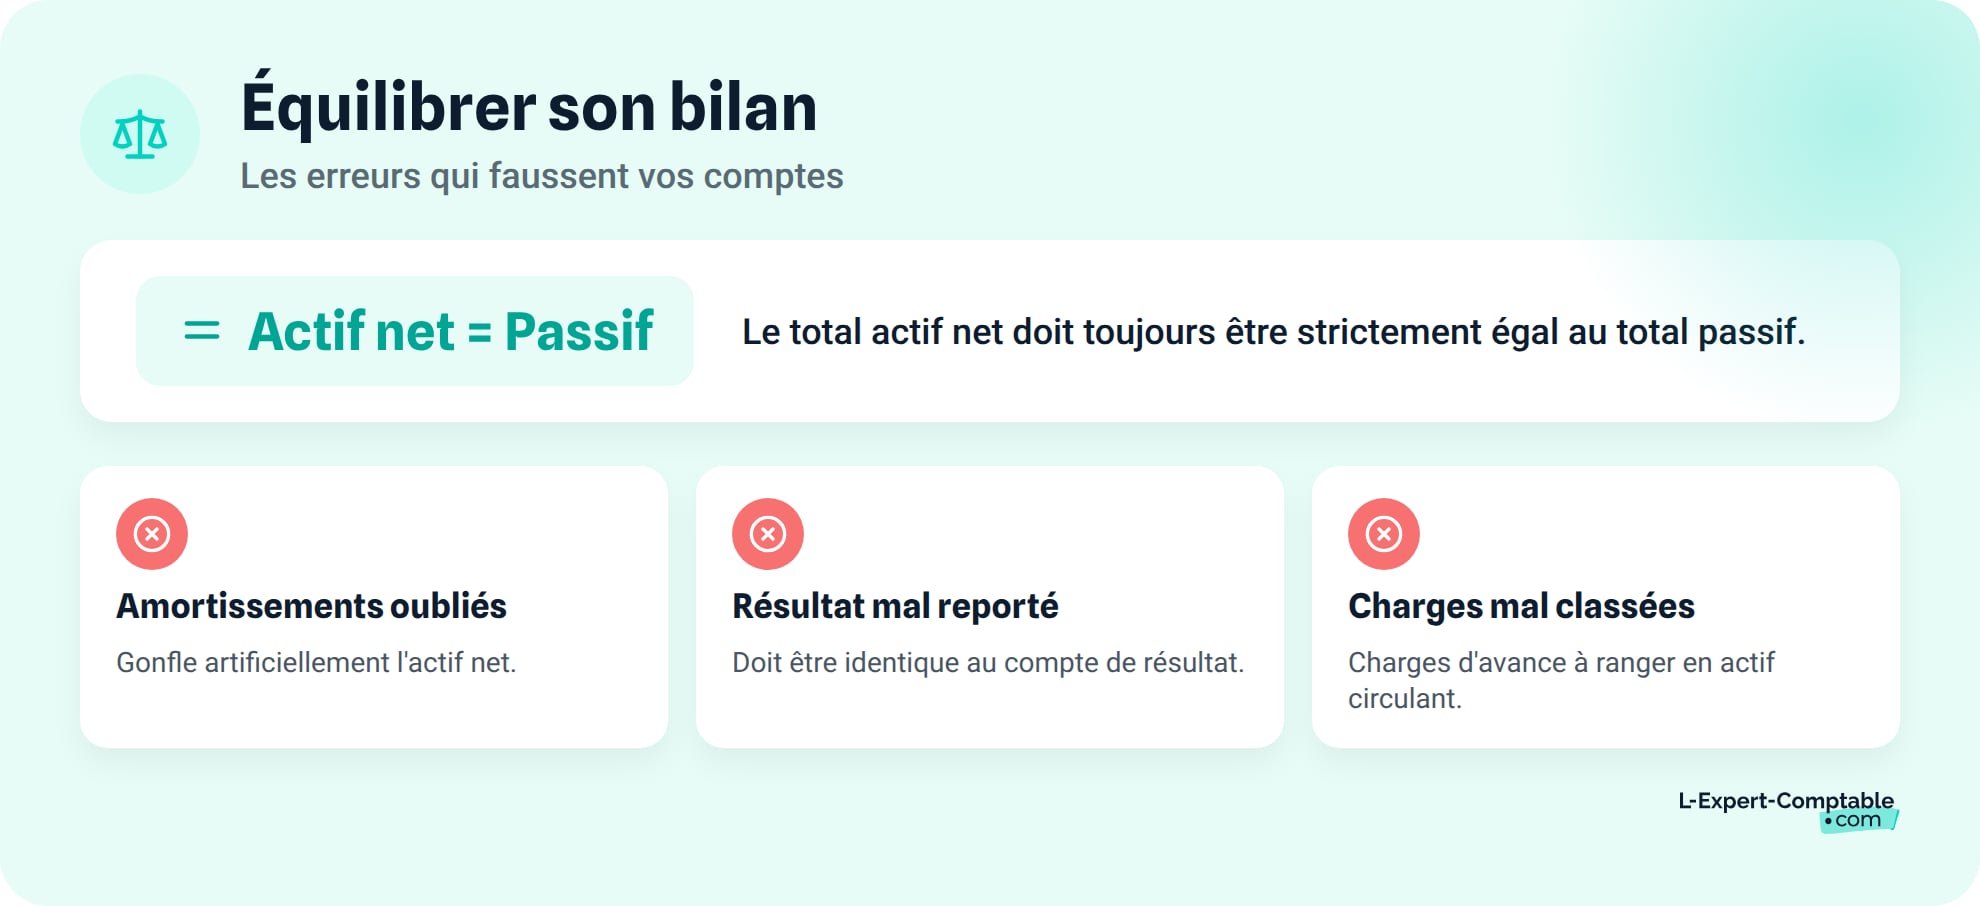
La première vérification est mécanique : total actif net = total passif. Si les deux chiffres ne correspondent pas, il y a une erreur quelque part.
Les erreurs les plus fréquentes :
- Oubli des amortissements sur une immobilisation (le montant net est alors trop élevé côté actif)
- Mauvais report du résultat de l'exercice au passif (le chiffre doit être identique à celui du compte de résultat)
- Charges constatées d'avance classées en charges au lieu de l'actif circulant
- Emprunt bancaire inscrit en totalité en dettes long terme alors qu'une partie est remboursable dans l'année
Si un écart apparaît, reprenez chaque poste un par un en comparant avec vos pièces justificatives (relevés bancaires, tableau d'amortissement, balance générale). Chez L-Expert-Comptable.com, votre comptable dédié établit et vérifie votre bilan dans le cadre de la mission comptable, à partir de 69 € HT/mois pour les prestataires de services en société.
Comment analyser votre bilan simplifié ?
Un bilan ne sert pas qu'à remplir une obligation légale. Quatre indicateurs clés vous permettent de piloter votre activité à partir des chiffres de votre bilan simplifié. Nous reprenons les données du cas pratique précédent (SARL de services, 64 000 € de total bilan).
- Déterminez votre FRNG pour vérifier la solidité de vos financements
- Évaluez votre BFR pour mesurer le besoin de trésorerie lié à l'activité
- Analysez le résultat et le report à nouveau pour suivre la rentabilité
- Vérifiez la trésorerie nette pour connaître votre marge de manœuvre
Calculer le fonds de roulement net global (FRNG)
Le fonds de roulement net global (FRNG) mesure la part de ressources stables qui finance votre activité courante, après avoir couvert vos investissements.
Formule : FRNG = capitaux permanents - actif immobilisé net
Les capitaux permanents regroupent les capitaux propres, les provisions pour risques et charges et les dettes à long terme.
Avec notre exemple :
FRNG = (28 000 + 2 000 + 15 000) - 25 000 = 20 000 €
Un FRNG positif signifie que l'entreprise finance ses immobilisations avec des ressources stables et qu'il reste une marge pour couvrir le cycle d'exploitation. Un FRNG négatif serait un signal d'alerte : l'entreprise finance des biens durables avec des dettes à court terme.
Calculer le besoin en fonds de roulement (BFR)
Le besoin en fonds de roulement (BFR) mesure le décalage entre les encaissements et les décaissements liés à l'activité courante.
Formule : BFR = stocks + créances clients - dettes fournisseurs - dettes fiscales et sociales
Avec notre exemple :
BFR = 0 + 25 000 - 7 000 - 12 000 = 6 000 €
Un BFR positif de 6 000 € signifie que cette SARL a besoin de 6 000 € de trésorerie pour financer son cycle d'exploitation (le temps que les clients paient leurs factures). Plus le BFR est élevé, plus l'entreprise a besoin de cash pour tourner au quotidien.
Interpréter le résultat de l'exercice et le report à nouveau
Le résultat de l'exercice est le bénéfice (ou la perte) dégagé sur l'année. Dans notre exemple, la SARL a réalisé un bénéfice de 15 000 €. Ce montant figure au passif du bilan et doit correspondre exactement au solde du compte de résultat.
Le report à nouveau du bilan de 7 500 € correspond aux bénéfices des exercices précédents que les associés ont choisi de laisser dans l'entreprise plutôt que de se les distribuer en dividendes. Un report à nouveau négatif signalerait des pertes cumulées non résorbées.
Lorsque les capitaux propres deviennent inférieurs à la moitié du capital social, les associés doivent se réunir en assemblée générale extraordinaire dans les 4 mois suivant l'approbation des comptes pour décider de poursuivre l'activité ou de dissoudre la société, quelle que soit la forme du bilan utilisée.
Calculer la trésorerie nette
La trésorerie nette relie le FRNG et le BFR pour donner une vision globale de la santé financière.
Formule : trésorerie nette = FRNG - BFR
Avec notre exemple :
Trésorerie nette = 20 000 - 6 000 = 14 000 €
Vérification rapide : les disponibilités au bilan sont de 14 000 € et il n'y a pas de concours bancaire courant. Le calcul est cohérent. Une trésorerie nette positive indique une marge de manœuvre financière. Une trésorerie négative signifierait une dépendance au découvert bancaire.
Quels documents accompagnent le bilan simplifié ?
Le bilan simplifié ne se dépose jamais seul. Il fait partie d'un ensemble de documents comptables et fiscaux obligatoires que vous devez produire à chaque clôture.
Le compte de résultat simplifié
Le compte de résultat simplifié est le complément direct du bilan. Il retrace les produits (chiffre d'affaires, produits financiers) et les charges (achats, salaires, impôts) de l'exercice. Le solde final, bénéfice ou perte, doit correspondre exactement au résultat inscrit au passif du bilan.
Là où le bilan montre le patrimoine à un instant T (la date de clôture), le compte de résultat couvre toute la période de l'exercice (12 mois en général). Pour bien comprendre la différence entre bilan et compte de résultat, retenez que l'un est une photo et l'autre un film.
L'annexe comptable simplifiée
L'annexe comptable est obligatoire pour les sociétés et entreprises individuelles au réel même en présentation simplifiée. Son contenu est allégé par rapport à l'annexe du bilan classique : elle précise les méthodes comptables utilisées (durées d'amortissement, méthode de valorisation des stocks), les engagements hors bilan et les événements significatifs survenus après la clôture.
La liasse fiscale (formulaire Cerfa n° 15948)
Les entreprises au régime réel simplifié BIC ou IS déposent leur liasse fiscale via les formulaires 2033-A à 2033-G (Cerfa n° 15948). Ce dépôt se fait par voie dématérialisée auprès du service des impôts des entreprises (SIE).
Le délai : dans les 3 mois suivant la clôture de l'exercice pour les exercices décalés. Pour les exercices clos au 31 décembre, la date limite est le 2e jour ouvré suivant le 1er mai. Le formulaire est téléchargeable sur service-public.fr.
Quels sont les avantages et limites du bilan simplifié ?
Le format simplifié a des atouts concrets pour les petites structures, mais il présente aussi quelques limites à connaître avant de faire votre choix.
Les avantages pour les petites entreprises
- Gain de temps : moins de postes à renseigner, donc une préparation plus rapide
- Coût comptable réduit : le traitement par votre expert-comptable prend moins de temps
- Lisibilité améliorée : un dirigeant non-comptable comprend plus facilement un document de 14 lignes qu'un tableau de 28 lignes
- Annexe allégée : moins de tableaux et d'informations complémentaires à produire
Les limites à connaître
- Moins de détail pour les partenaires financiers : une banque ou un investisseur peut vous demander des informations complémentaires que le bilan simplifié ne fournit pas
- Analyse financière moins fine : certains ratios financiers avancés nécessitent un niveau de détail absent du format simplifié
- Seuils à surveiller : si votre entreprise dépasse les seuils d'éligibilité deux exercices consécutifs, vous devrez repasser au bilan classique
Les questions fréquentes sur le bilan simplifié
Comment remplir un bilan simplifié étape par étape ?
Commencez par l'actif : reportez vos immobilisations (valeur brute moins amortissements), puis vos stocks, créances clients et disponibilités en banque. Passez ensuite au passif : inscrivez le capital social, les réserves, le résultat de l'exercice, les emprunts et les dettes fournisseurs. Vérifiez que le total actif net est égal au total passif.
Quelle est la différence entre un bilan simplifié et un bilan comptable classique ?
Le bilan simplifié regroupe les postes comptables en grandes catégories (environ 14 lignes à l'actif contre 28 pour le classique). L'annexe est également allégée. Le bilan classique détaille chaque sous-poste (brevets, fonds commercial, terrains, constructions) et exige une annexe complète avec tous les tableaux réglementaires.
Qui peut faire un bilan simplifié en France ?
Les petites entreprises qui ne dépassent pas 2 des 3 seuils suivants : 7,5 M€ de total bilan, 15 M€ de chiffre d'affaires net et 50 salariés en moyenne. Les micro-entreprises (auto-entreprises) ne sont pas concernées : elles n'ont pas d'obligation de bilan.
Une micro-entreprise doit-elle établir un bilan simplifié ?
Non. La micro-entreprise a des obligations comptables ultra-allégées (livre des recettes et registre des achats pour les activités de négoce). Elle n'a pas à produire de bilan, ni simplifié ni classique. Le bilan simplifié concerne les sociétés et les entreprises individuelles au régime réel.
Le bilan simplifié est-il obligatoire ?
Le bilan est obligatoire pour toute entreprise soumise à des obligations comptables complètes (sociétés commerciales, EI au régime réel). Le choix entre la forme simplifiée et la forme classique dépend des seuils d'éligibilité. Si votre entreprise respecte les seuils, vous pouvez opter pour le simplifié, mais vous pouvez aussi choisir le bilan classique.
Quel formulaire Cerfa utiliser pour déposer un bilan simplifié ?
Pour les entreprises au régime réel simplifié BIC ou IS, le formulaire est le Cerfa n° 15948 (liasse fiscale 2033-A à 2033-G), téléchargeable sur service-public.fr. Le dépôt se fait par voie dématérialisée auprès du service des impôts des entreprises.
Puis-je faire mon bilan simplifié seul, sans expert-comptable ?
Légalement, oui : aucun texte n'impose le recours à un expert-comptable. En pratique, le risque d'erreur est élevé sans formation comptable (mauvais classement des postes, oubli d'amortissements, incohérence actif/passif). Un bilan erroné peut entraîner un redressement fiscal ou fausser vos décisions de gestion. L-Expert-Comptable.com, cabinet en ligne membre de l'Ordre depuis 2009, inclut le bilan et la liasse fiscale dans sa mission comptable, sans engagement.
Comment créer un bilan simplifié sur Excel ?
Créez deux onglets (actif et passif). Pour l'actif, listez les postes en lignes avec trois colonnes : brut, amortissements, net. Pour le passif, listez capital, réserves, résultat, provisions, emprunts et dettes avec une colonne montant. Ajoutez une formule de vérification : total actif net = total passif.
Quels sont les 3 types de bilan comptable ?
On distingue le bilan comptable classique (complet, pour toutes les entreprises), le bilan simplifié (version allégée pour les petites entreprises) et le bilan fonctionnel (outil d'analyse qui reclasse les postes par fonction : exploitation, investissement, financement). Seuls les deux premiers sont des formats de présentation réglementaires.
Comment savoir si mon bilan simplifié est bon ?
Trois vérifications rapides : le total actif est strictement égal au total passif, le résultat inscrit au passif correspond à celui de votre compte de résultat, et les capitaux propres restent supérieurs à la moitié du capital social. Si l'un de ces points n'est pas respecté, il y a une erreur ou un signal d'alerte à traiter.
Sources & Références
Legifrance : Article L123-16 - Code de commerce
Service-Public : Liasse fiscale du régime réel simplifié BIC/IS - Formulaire 15948
Impots.gouv.fr : Différences entre le régime réel simplifié et le régime réel normal
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses