
Avoir comptabilité : écritures, TVA et cas pratiques
L'article en bref
- Avoir en comptabilité : c'est un document qui annule ou corrige tout ou partie d'une facture émise.
- Quatre cas : retour de marchandises, erreur de facturation, geste commercial ou escompte accordé après facturation.
- Écritures distinctes : le retour passe par le 707, la réduction par le 709, l'escompte par le 665 (chez l'émetteur).
- Impact TVA : l'émetteur réduit sa TVA collectée, le récepteur réduit sa TVA déductible.
- Deux délais : l'avoir se prescrit à 5 ans mais se conserve pendant 10 ans.
- Gérer sa comptabilité et ses avoirs : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Un avoir en comptabilité (aussi appelé facture d'avoir ou note de crédit) est un document qui annule ou corrige tout ou partie d'une facture déjà émise. Le principe d'intangibilité interdit de modifier ou supprimer une facture existante : l'avoir est la seule solution légale pour rectifier une erreur, constater un retour de marchandises ou accorder une réduction après facturation. Sa valeur juridique est identique à celle d'une facture classique.
Attention à ne pas confondre avoir, remboursement et acompte :
| Critère | Avoir | Remboursement | Acompte |
|---|---|---|---|
| Définition | Document qui annule ou réduit une facture déjà émise | Restitution effective d'argent au client | Paiement partiel anticipé sur une commande à venir |
| Flux d'argent | Pas nécessairement (peut être déduit d'une prochaine facture) | Oui (virement ou chèque au client) | Oui (versement du client avant livraison) |
| Impact comptable | Réduit le chiffre d'affaires et la TVA collectée ou déductible | Diminue la trésorerie | Crée une dette envers le client jusqu'à la livraison |
Dans quels cas émettre une facture d'avoir ?
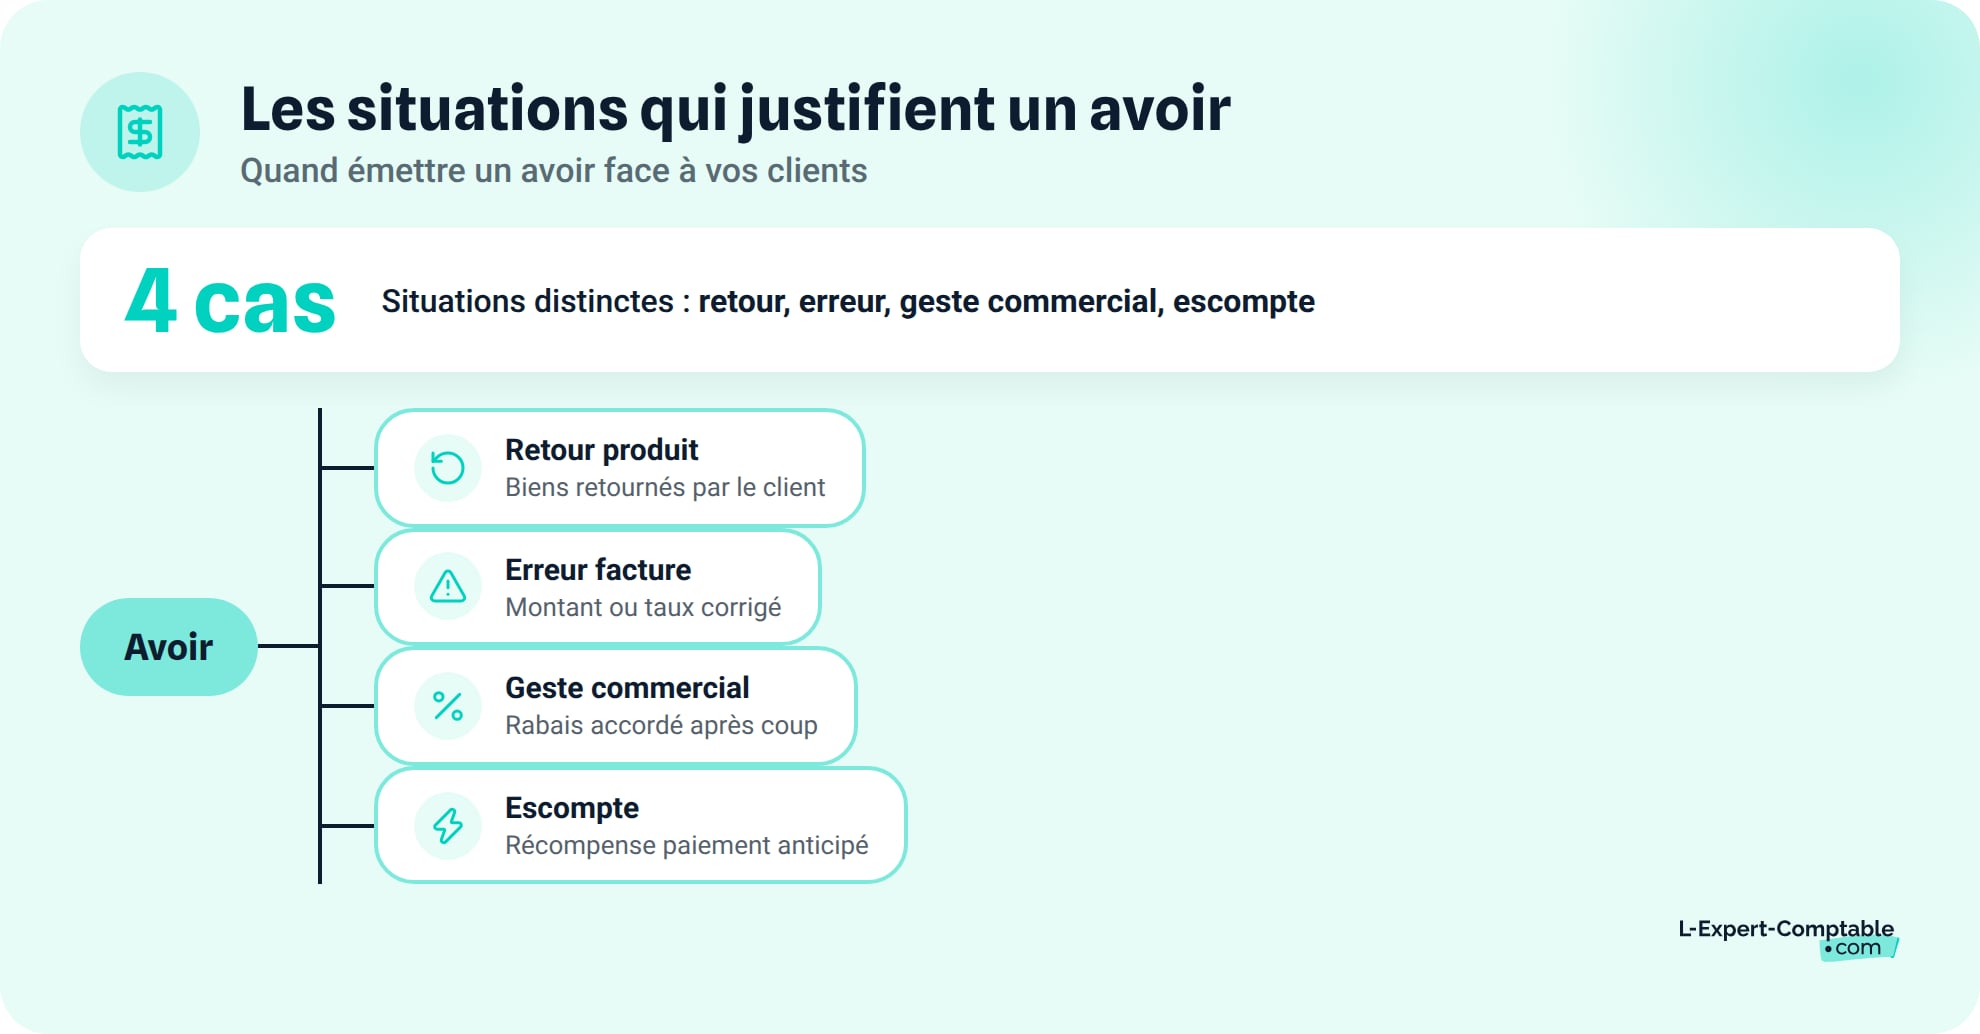
Quatre situations courantes justifient l'émission d'un avoir. Voici un aperçu rapide avant le détail de chaque cas :
- Annuler la facturation de biens renvoyés par le client
- Corriger un montant ou un taux erroné sur une facture existante
- Formaliser un rabais, une remise ou une ristourne après facturation
- Accorder un escompte pour paiement anticipé
Retour de marchandises par le client
Le client renvoie tout ou partie de sa commande. L'avoir annule la facturation des produits retournés.
Exemple : vous facturez 10 unités à 100 € HT, soit 1 000 € HT + 200 € de TVA (20 %). Le client retourne 3 unités. Vous émettez un avoir de 300 € HT + 60 € de TVA.
Erreur de facturation
Un montant erroné, un mauvais taux de TVA ou une erreur de quantité sur la facture initiale imposent l'émission d'un avoir. L'avoir annule la facture incorrecte, puis vous émettez une nouvelle facture avec les bons montants.
Exemple : votre facture mentionne 1 200 € HT au lieu de 1 000 € HT. L'avoir porte sur la différence, soit 200 € HT + 40 € de TVA.
Depuis la loi anti-fraude TVA, il est interdit de modifier ou supprimer une facture déjà émise. L'avoir est la seule solution légale pour corriger une erreur de facturation. Pour rappel, les mentions obligatoires d'une facture s'appliquent également à la facture d'avoir.
Geste commercial (remise, rabais, ristourne)
Quand une réduction de prix est accordée après l'envoi de la facture, un avoir formalise cette réduction. Les notions de rabais, remise et ristourne sont à distinguer : le rabais compense un défaut (retard de livraison, produit abîmé), la remise récompense un volume ou la fidélité, et la ristourne porte sur le cumul de chiffre d'affaires réalisé sur une période donnée.
Exemple : un retard de livraison de 15 jours sur une commande de 5 000 € HT. Vous accordez un rabais de 10 %, soit un avoir de 500 € HT + 100 € de TVA.
Escompte accordé après facturation
L'escompte est une réduction financière (et non commerciale) accordée au client qui paie avant l'échéance prévue. Son traitement comptable passe par des comptes différents de ceux des réductions commerciales. À noter qu'à compter du 1er septembre 2026, l'article 267 du CGI relatif aux règles d'ajustement de la base d'imposition pour les escomptes est abrogé.
Exemple : vous émettez une facture de 2 000 € HT. Le client règle sous 10 jours au lieu de 30. Vous lui accordez un escompte de 2 %, soit un avoir de 40 € HT + 8 € de TVA.
Comment comptabiliser un avoir côté fournisseur (émetteur) ?
Les écritures varient selon la nature de l'avoir. Dans les trois cas, le principe est le même : on « inverse » partiellement l'écriture de vente initiale. Conformément au Plan Comptable Général (PCG) modernisé (règlement ANC n° 2022-06), la définition et la comptabilisation du résultat exceptionnel ont été strictement circonscrites (les comptes 675/775 étant remplacés par les comptes 657/757 pour les immobilisations corporelles et incorporelles, et 667/767 pour les financières, tandis que les comptes de transfert de charges 791/796/797 ont été supprimés). Voici les trois situations et les comptes du PCG à utiliser :
- Retour de marchandises : annuler la vente via le compte 707
- Réduction commerciale : passer par le compte 709
- Escompte : enregistrer la charge financière au compte 665
Écriture comptable pour un avoir sur retour de marchandises
L'avoir annule la vente des biens retournés. On débite le compte de ventes et la TVA collectée, et on crédite le compte client.
Reprenons l'exemple du retour de 3 unités (avoir de 300 € HT + 60 € de TVA) :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 707 | Ventes de marchandises (ou 657 / 757 selon la révision PCG 2025) | 300,00 € | |
| 44571 | TVA collectée | 60,00 € | |
| 411 | Clients | 360,00 € |
Le compte 411 est crédité du montant TTC de l'avoir, ce qui réduit la créance que vous détenez sur votre client. Pour bien comprendre la logique de ces comptes comptables et leur classification, il est utile de se référer au Plan Comptable Général.
Écriture comptable pour un avoir sur réduction commerciale
Les rabais, remises et ristournes accordés après facturation passent par le compte 709, distinct du compte 707 utilisé pour les ventes.
Reprenons l'exemple du rabais de 10 % (avoir de 500 € HT + 100 € de TVA) :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 709 | Rabais, remises et ristournes accordés (compte 709) | 500,00 € | |
| 44571 | TVA collectée | 100,00 € | |
| 411 | Clients | 600,00 € |
Écriture comptable pour un avoir sur escompte
L'escompte accordé se comptabilise dans le compte 665 (Escomptes accordés), un compte de charges financières. Il ne passe pas par les comptes de ventes.
Reprenons l'exemple de l'escompte de 2 % (avoir de 40 € HT + 8 € de TVA) :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 665 | Escomptes accordés | 40,00 € | |
| 44571 | TVA collectée | 8,00 € | |
| 411 | Clients | 48,00 € |
Chez L-Expert-Comptable.com, votre comptable dédié prend en charge la comptabilisation de vos avoirs et leur impact sur vos déclarations de TVA, dans le cadre d'un accompagnement comptable 100 % en ligne à partir de 69 € HT/mois.
Comment comptabiliser un avoir côté client (récepteur) ?
Quand vous recevez un avoir de votre fournisseur, les écritures sont le miroir de celles de l'émetteur. Vous débitez le compte fournisseur et créditez les comptes d'achats et de TVA déductible :
- Retour de marchandises : créditer le compte 607
- Réduction commerciale : créditer le compte 609
- Escompte : enregistrer le produit financier au compte 765
Écriture comptable pour un avoir reçu sur retour de marchandises
Vous avez renvoyé 3 unités à votre fournisseur. L'avoir reçu porte sur 300 € HT + 60 € de TVA.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 4011 | Fournisseurs | 360,00 € | |
| 607 | Achats de marchandises | 300,00 € | |
| 44566 | TVA déductible | 60,00 € |
Le débit du compte 4011 réduit votre dette envers le fournisseur du montant TTC de l'avoir.
Écriture comptable pour un avoir reçu sur réduction commerciale
Votre fournisseur vous accorde un rabais de 500 € HT + 100 € de TVA. La réduction obtenue passe par le compte 609 (Rabais, remises et ristournes obtenus).
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 4011 | Fournisseurs | 600,00 € | |
| 609 | Rabais, remises et ristournes obtenus | 500,00 € | |
| 44566 | TVA déductible | 100,00 € |
Écriture comptable pour un avoir reçu sur escompte
Vous avez payé votre fournisseur en avance et il vous accorde un escompte de 40 € HT + 8 € de TVA. L'escompte obtenu se comptabilise dans le compte 765 (Escomptes obtenus), un compte de produits financiers.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 4011 | Fournisseurs | 48,00 € | |
| 765 | Escomptes obtenus | 40,00 € | |
| 44566 | TVA déductible | 8,00 € |
Quel impact de l'avoir sur la TVA ?
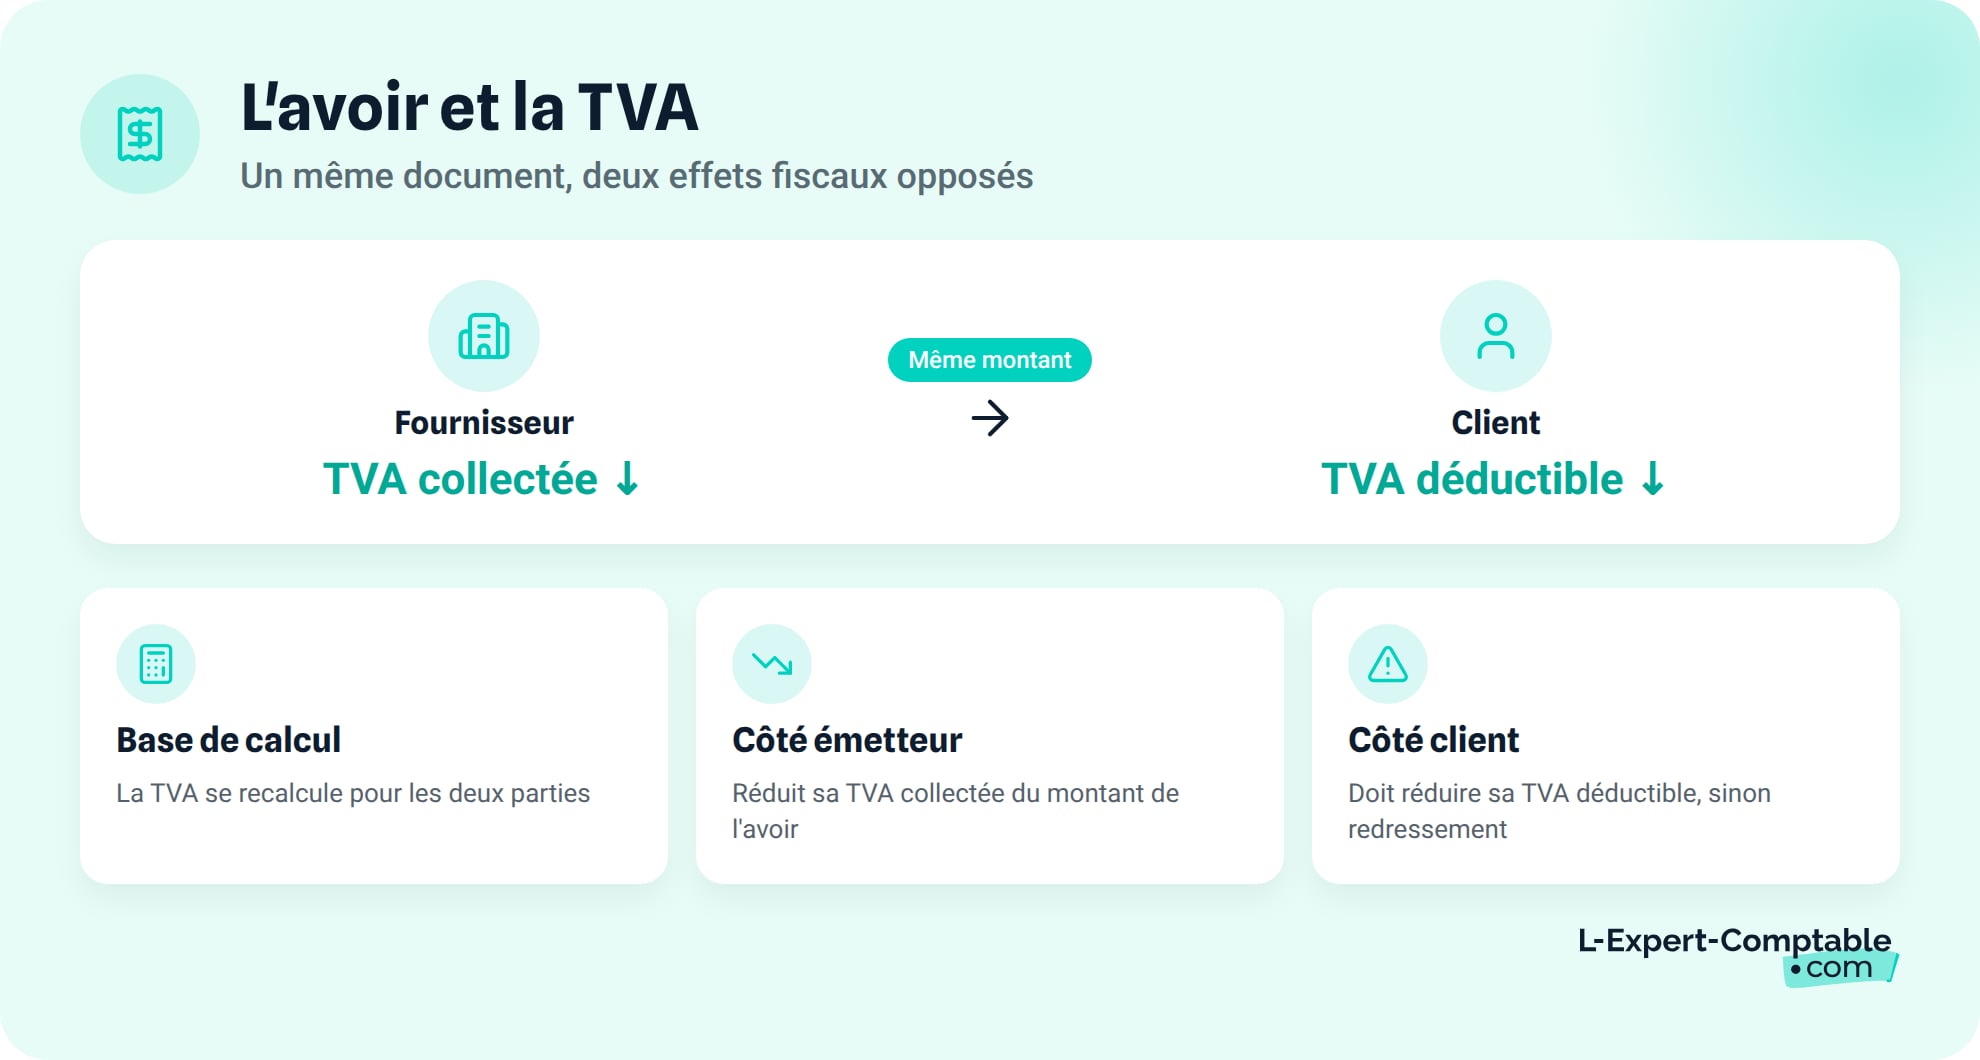
L'avoir modifie la base de calcul de la TVA pour les deux parties. Le fournisseur réduit sa TVA collectée, le client réduit sa TVA déductible. Voici le détail pour chaque côté.
TVA collectée : le traitement chez l'émetteur de l'avoir
Quand vous émettez un avoir, vous diminuez votre TVA collectée du montant de TVA figurant sur l'avoir. Cette régularisation se fait sur la déclaration de TVA (CA3 mensuelle ou CA12 annuelle) de la période où l'avoir est émis. Pour rappel, dans le cadre de la suppression progressive du régime simplifié de TVA, la déclaration annuelle CA12 (formulaire 3517) sera supprimée pour les exercices ouverts à compter du 1er janvier 2027 au profit de déclarations trimestrielles ou mensuelles.
Exemple : vous émettez un avoir de 500 € HT avec TVA à 20 %. Votre TVA collectée diminue de 100 € sur la déclaration du mois ou du trimestre concerné. Vous reversez donc 100 € de moins à l'État.
TVA déductible : le traitement chez le récepteur de l'avoir
Quand vous recevez un avoir, vous devez réduire votre TVA déductible du montant de TVA indiqué sur l'avoir. La régularisation se fait sur la déclaration de TVA de la période de réception.
Si vous recevez un avoir et ne régularisez pas votre TVA déductible, vous vous exposez à un redressement fiscal en cas de contrôle. La régularisation doit figurer sur la déclaration de TVA de la période de réception de l'avoir.
Pour sécuriser le traitement de vos avoirs et de votre TVA, L-Expert-Comptable.com vous accompagne avec un expert-comptable inscrit à l'Ordre, joignable sous 24h.
Quelles mentions obligatoires sur une facture d'avoir ?
La facture d'avoir est soumise aux mêmes obligations formelles qu'une facture classique, avec quelques mentions supplémentaires. À compter du 1er septembre 2026, de nouvelles mentions obligatoires entrent en vigueur sur les factures (notamment l'option pour la TVA sur les débits, l'adresse de livraison si différente de l'adresse de facturation, la catégorie d'opération, et le numéro SIREN). De plus, pour les micro-entreprises, la mention « TVA non applicable, art. 293 B du CGI » devient « TVA non applicable, art. L. 223-3 du CIBS » à compter du 1er septembre 2026.
Les mentions communes avec une facture classique
- Identité de l'émetteur : raison sociale, numéro SIRET, adresse du siège
- Identité du destinataire : nom ou raison sociale, adresse
- Date d'émission de l'avoir
- Numéro unique et séquentiel
Les mentions spécifiques à la facture d'avoir
| Mention | Description | Obligatoire ou recommandé |
|---|---|---|
| Mention « Avoir » | Le document doit clairement indiquer « Avoir » ou « Facture d'avoir » | Obligatoire |
| Référence à la facture initiale | Numéro et date de la facture corrigée | Obligatoire |
| Montant HT de la réduction | Montant hors taxes correspondant à l'avoir | Obligatoire |
| Montant de la TVA | TVA au même taux que la facture initiale | Obligatoire |
| Mention « Net à déduire » | Remplace le « Net à payer » des factures classiques | Recommandé |
| Motif de l'avoir | Retour, erreur, geste commercial ou escompte | Recommandé |
Comment numéroter une facture d'avoir ?
La numérotation suit les mêmes règles que pour les factures classiques : elle doit être chronologique et continue, sans rupture ni doublon. Deux options s'offrent à vous : utiliser la même séquence que vos factures de vente (FAC-2026-047, FAC-2026-048...) ou créer une séquence dédiée avec un préfixe (AV-2026-001, AV-2026-002...). Les deux méthodes sont valables, à condition de ne jamais réutiliser un numéro déjà attribué. En cas d'omission d'une mention obligatoire, une amende de 15 € par mention manquante est applicable (plafonnée à 25 % du montant de la facture).
Quelle est la durée de validité d'un avoir ?
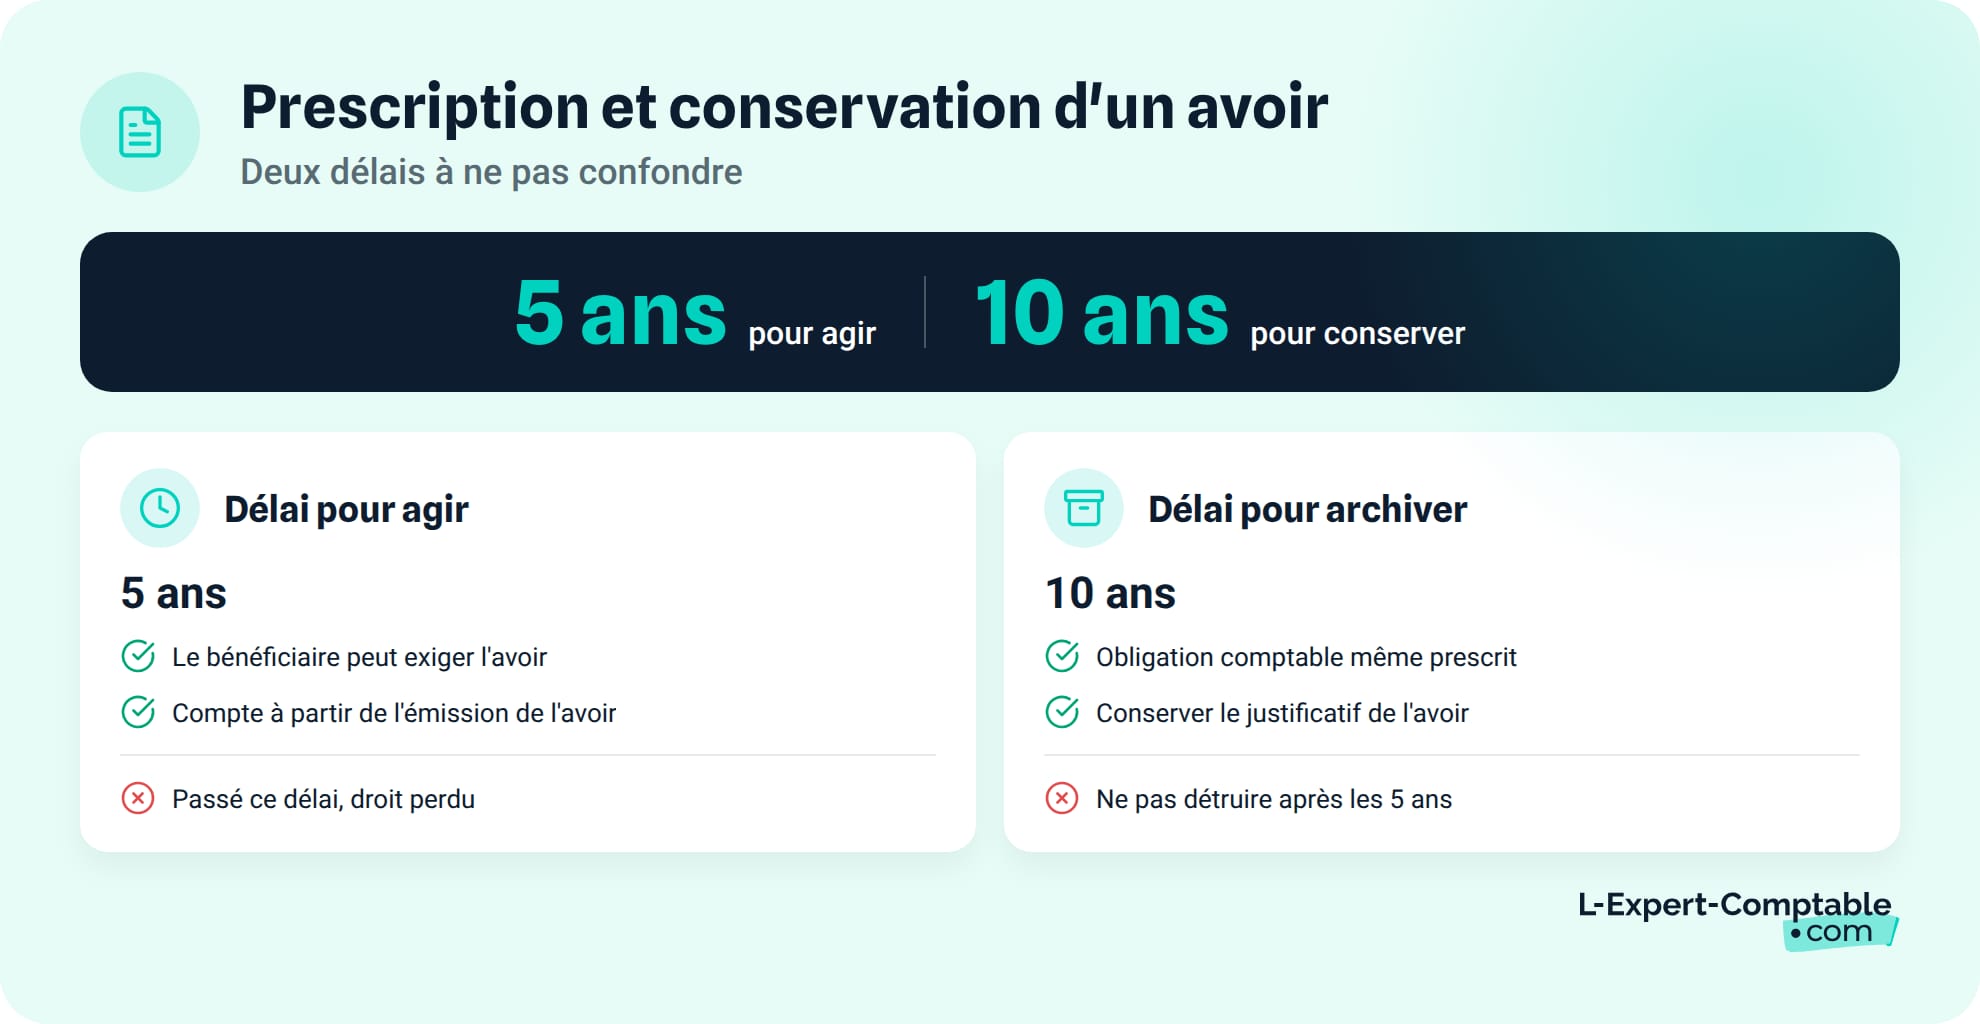
La durée de prescription d'un avoir est de 5 ans (article L110-4 du Code de commerce) pour les créances entre commerçants. Passé ce délai, le bénéficiaire de l'avoir ne peut plus en exiger l'exécution, que ce soit sous forme de remboursement ou de déduction sur une facture future.
Les obligations de conservation comptable sont plus longues. L'avoir, comme toute pièce comptable, doit être archivé pendant 10 ans (article L123-22 du Code de commerce). Ce document fait partie de la piste d'audit fiable que l'administration fiscale peut vérifier lors d'un contrôle. Un audit comptable et financier peut en effet porter sur l'ensemble de ces pièces justificatives.
La durée de prescription (5 ans) concerne le droit d'utiliser l'avoir, tandis que la durée de conservation (10 ans) concerne l'obligation de garder le document. Même si un avoir est prescrit, vous devez le conserver dans vos archives comptables.
Les questions fréquentes sur l'avoir en comptabilité
Quelle est la différence entre une facture et un avoir ?
La facture constate une vente et crée une créance : le client doit payer. L'avoir fait l'inverse : il annule ou réduit tout ou partie d'une facture déjà émise. La facture mentionne un « net à payer », l'avoir un « net à déduire ».
Est-ce qu'un avoir est un remboursement ?
Pas nécessairement. L'avoir est un document comptable qui constate une réduction de dette. Il peut donner lieu à un remboursement par virement, mais il peut aussi être déduit d'une prochaine facture. Le remboursement est un flux d'argent, l'avoir est un document.
Peut-on refuser un avoir et exiger un remboursement ?
En B2B, les conditions dépendent du contrat entre les parties. En B2C, le consommateur peut exiger un remboursement si le produit est défectueux ou non conforme (garantie légale). Pour un retour volontaire, le commerçant peut imposer un avoir si ses CGV le prévoient.
Comment comptabiliser un avoir fournisseur ?
L'avoir fournisseur se comptabilise en débitant le compte 4011 (Fournisseurs) et en créditant le compte correspondant à la nature de la réduction : 607 (retour de marchandises), 609 (rabais, remise, ristourne) ou 765 (escompte obtenu), plus le crédit du compte 44566 (TVA déductible).
Quelle TVA appliquer sur un avoir ?
L'avoir reprend le même taux de TVA que la facture initiale. Si la facture était à 20 %, l'avoir est à 20 %. Pour rappel, il existe différents taux de TVA en France selon la nature des biens ou services concernés. L'émetteur réduit sa TVA collectée, le récepteur réduit sa TVA déductible.
Quelle est la durée de validité d'un avoir ?
Un avoir est soumis à la prescription commerciale de 5 ans (article L110-4 du Code de commerce). Passé ce délai, le bénéficiaire ne peut plus en exiger l'exécution. Le document doit être conservé 10 ans au titre des obligations comptables.
Comment numéroter une facture d'avoir ?
La numérotation est chronologique et continue, comme pour les factures classiques. Vous pouvez utiliser la même séquence que vos factures ou créer une séquence dédiée avec un préfixe (ex : AV-001, AV-002...).
Faut-il émettre un avoir pour accorder une remise après facturation ?
Oui, obligatoirement. Toute réduction de prix accordée après l'émission de la facture initiale doit faire l'objet d'un avoir. Il est interdit de modifier la facture d'origine : l'avoir vient rectifier le montant dû et permet l'ajustement comptable et fiscal.
Sources & Références
Service-Public : Tout savoir sur la facturation
Legifrance : Article L110-4 du Code de commerce
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses