
Quel régime social choisir en entreprise ? Comparatif 2026
TNS ou assimilé salarié : quel régime social selon votre situation ?
Votre régime social en entreprise dépend directement de votre forme juridique et de votre rôle de dirigeant. Deux grandes catégories existent : le statut TNS (travailleur non salarié) et le statut d'assimilé salarié. Voici comment savoir lequel s'applique à vous.
Comment se détermine le régime social du dirigeant ?
Le régime social n'est pas un choix libre. Il découle automatiquement de deux paramètres : la forme juridique de votre entreprise et le rôle que vous y occupez.
Deux catégories de protection sociale du dirigeant coexistent :
- Le TNS (travailleur non salarié), rattaché à la Sécurité Sociale des Indépendants (SSI)
- L'assimilé salarié, rattaché au régime général de la Sécurité sociale
Concrètement, vous ne cochez pas une case « TNS » ou « assimilé salarié » lors de la création. C'est le choix de la forme juridique qui détermine votre affiliation obligatoire. Si vous créez une EURL en tant que gérant unique, vous êtes TNS. Si vous créez une SASU en tant que président, vous êtes assimilé salarié.
Tableau croisé : forme juridique × rôle = régime social
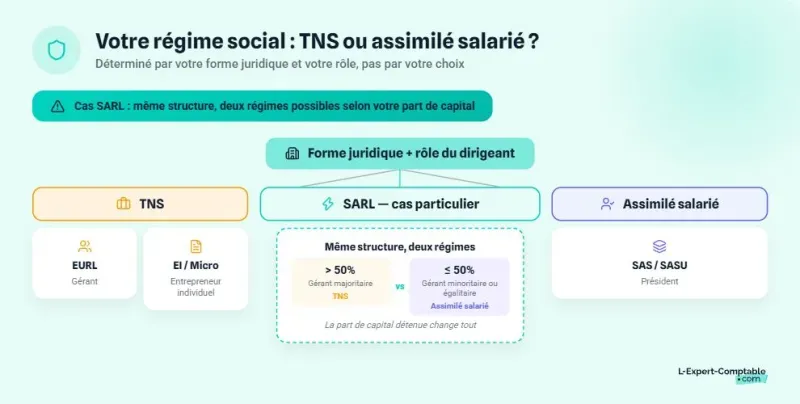
Ce tableau vous donne la réponse en un coup d'œil. Croisez votre forme juridique avec votre rôle pour identifier votre régime social.
| Forme juridique | Rôle du dirigeant | Régime social | Organisme de rattachement |
|---|---|---|---|
| EURL | Gérant (associé unique) | TNS | SSI |
| SARL | Gérant majoritaire | TNS | SSI |
| SARL | Gérant minoritaire ou égalitaire | Assimilé salarié | Régime général |
| SAS | Président | Assimilé salarié | Régime général |
| SASU | Président (associé unique) | Assimilé salarié | Régime général |
| EI (entrepreneur individuel) | Exploitant | TNS | SSI |
| Micro-entreprise | Micro-entrepreneur | TNS (micro-social) | SSI |
| SA | Président du CA ou DG | Assimilé salarié | Régime général |
Le régime social de la SARL est le seul qui varie selon la répartition du capital entre les associés. C'est le cas particulier le plus fréquent.
Cas particulier du gérant majoritaire, minoritaire et égalitaire
En SARL, tout se joue sur le pourcentage de parts détenu par le gérant :
- Gérant majoritaire : il détient plus de 50 % des parts sociales (ce calcul inclut les parts du conjoint, des enfants mineurs et des co-gérants) → régime TNS
- Gérant minoritaire ou égalitaire : il détient 50 % ou moins → régime assimilé salarié
Même forme juridique, deux régimes sociaux possibles. Prenons un exemple concret. Deux associés créent une SARL à parts égales (50/50) et sont tous les deux nommés gérants. Les parts des co-gérants se cumulent pour le calcul : chaque gérant est considéré comme détenant 100 %. Ils sont donc tous les deux gérants majoritaires et relèvent du régime TNS.
Si un seul des deux est nommé gérant, il détient 50 % des parts : il est gérant égalitaire et relève du régime assimilé salarié.
Combien coûtent les cotisations sociales en TNS vs assimilé salarié ?
Le coût des cotisations sociales varie fortement selon votre régime. Cette différence pèse directement sur la trésorerie de votre entreprise et sur votre rémunération nette de dirigeant.
Le coût des cotisations en TNS (gérant SARL/EURL, EI)
En TNS, les cotisations sociales sont d'environ 45 % de la rémunération nette, selon l'activité et le régime fiscal. Pour chaque euro net que vous vous versez, l'entreprise débourse environ 1,45 €.
Quelques spécificités à connaître :
- Cotisations minimales : même sans rémunération, vous payez environ 1 255 € à 1 274 € par an de cotisations plancher selon l'activité
- Première année : les cotisations sont forfaitaires, calculées sur une base de 19 % du PASS (plafond annuel de la Sécurité sociale), soit environ 3 500 € pour l'année
- Régularisation décalée : vos cotisations sont d'abord provisionnelles, puis ajustées sur vos revenus réels en mai N+1
- Compte URSSAF Indépendant à créer dès l'immatriculation sur urssaf.fr
La régularisation en année 2 peut surprendre. Les cotisations de la première année sont forfaitaires (environ 3 500 €), puis l'URSSAF recalcule au printemps ou à l'été de l'année N+1 sur vos revenus réels. Si votre activité a bien démarré, l'écart peut être significatif. Prévoyez une trésorerie tampon couvrant au moins 18 mois de cotisations.
Le coût des cotisations en assimilé salarié (président SAS/SASU)
En assimilé salarié, les charges sociales sont d'environ 62 % de la rémunération brute, soit environ 82 % du net. Pour 1 € net versé, le coût total pour l'entreprise est d'environ 1,82 €.
Les chiffres clés à retenir :
- Fiche de paie mensuelle et DSN (Déclaration Sociale Nominative) obligatoires chaque mois
- Zéro rémunération = zéro cotisation, mais aussi zéro couverture sociale
- Liberté totale de fixation du salaire : pas de minimum ni de plafond légal pour la rémunération du président
L'absence de cotisations minimales est un avantage au démarrage. Vous pouvez lancer votre activité sans vous verser de salaire et sans payer de charges. La contrepartie : aucun droit ouvert au titre de son mandat (pas d'indemnités journalières, pas de trimestres de retraite).
Comparaison concrète pour 3 000 € nets mensuels
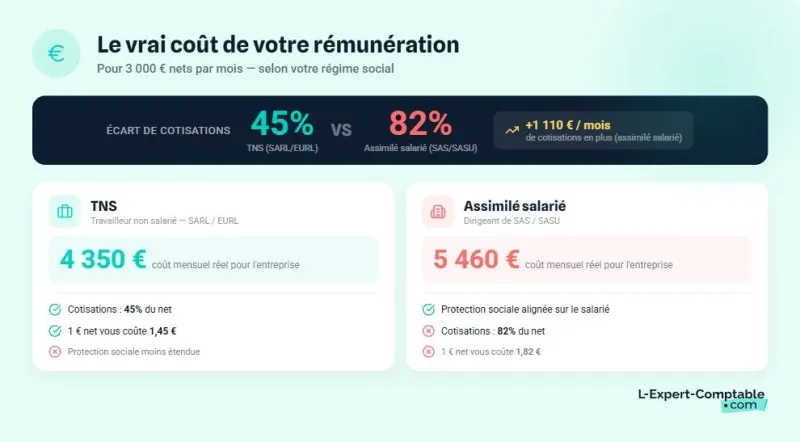
Voici ce que coûte réellement une rémunération de 3 000 € nets par mois selon votre régime social.
| Critère | TNS (SARL/EURL) | Assimilé salarié (SAS/SASU) |
|---|---|---|
| Taux de cotisations (% du net) | ≈ 45 % | ≈ 82 % |
| Coût total pour 1 € net | ≈ 1,45 € | ≈ 1,82 € |
| Coût mensuel pour 3 000 € net | ≈ 4 350 € | ≈ 5 460 € |
| Coût annuel pour 36 000 € net | ≈ 52 200 € | ≈ 65 520 € |
| Cotisations annuelles | ≈ 16 200 € | ≈ 29 520 € |
| Cotisations minimales (sans rémunération) | ≈ 1 255 à 1 274 €/an | 0 € |
| Fiche de paie obligatoire | Non | Oui |
| DSN obligatoire | Non | Oui |
Cas pratique : Sophie crée une activité de conseil et souhaite se verser 3 000 € nets par mois.
- En EURL (gérant TNS) : 3 000 € × 1,45 = 4 350 € de coût total mensuel. Cotisations mensuelles : environ 1 350 €. Sur l'année : 16 200 € de cotisations.
- En SASU (président assimilé salarié) : 3 000 € × 1,82 = 5 460 € de coût total mensuel. Cotisations mensuelles : environ 2 460 €. Sur l'année : 29 520 € de cotisations.
La différence annuelle atteint environ 13 300 €. Ce surcoût en SAS/SASU finance une meilleure couverture sociale, notamment en retraite complémentaire (détail dans la section suivante).
Chez L-Expert-Comptable.com, votre comptable dédié vous aide à simuler le coût réel de votre rémunération selon votre forme juridique, dès la création de votre entreprise (accompagnement inclus, à partir de 69 € HT/mois pour les freelances et consultants).
Quelle couverture sociale selon votre régime ?
Le coût des cotisations ne dit pas tout. Ce qui compte aussi, c'est ce que vous obtenez en retour : remboursement de soins, indemnités en cas d'arrêt, droits à la retraite. Voici le détail par régime.
La couverture maladie et les indemnités journalières
Pour les soins de santé (consultations, médicaments, hospitalisation), le remboursement est identique quel que soit votre régime. La base de remboursement de la Sécurité sociale s'applique de la même façon aux TNS et aux assimilés salariés.
La différence se joue sur les indemnités journalières (IJ) en cas d'arrêt maladie. En TNS, les IJ sont versées par la SSI après un délai de carence de 3 jours, avec un montant plafonné à 65,84 € par jour pour les artisans, commerçants et professions libérales non réglementées (et 197,51 € par jour pour les professions libérales relevant du dispositif spécifique). En assimilé salarié, les IJ sont versées par le régime général avec le même délai de carence, mais le montant est calculé sur votre salaire brut et peut être plus élevé.
La retraite de base et complémentaire
En TNS, vous cotisez à la retraite de base et à la retraite complémentaire de la SSI. En assimilé salarié, vous cotisez à la retraite de base du régime général et à l'AGIRC-ARRCO pour la complémentaire. À cotisation équivalente, l'assimilé salarié acquiert historiquement plus de droits à la retraite, notamment grâce à l'AGIRC-ARRCO.
Certaines professions libérales réglementées relèvent de caisses spécifiques pour la retraite (CIPAV, CARMF, CNBF, CAVEC), avec des règles propres à chaque caisse.
Pour valider 4 trimestres de retraite par an, votre revenu cotisé doit atteindre au moins 7 212 € annuels (soit 4 × 1 803 €, correspondant à 150 fois le SMIC horaire par trimestre). En dessous de ce seuil, vous validez moins de trimestres, ce qui retarde votre départ à taux plein.
La prévoyance et la mutuelle
En TNS, aucune obligation de mutuelle obligatoire en entreprise ne s'applique (l'obligation ANI concerne les salariés, pas le dirigeant non salarié). Vous pouvez souscrire une mutuelle individuelle pour compléter votre couverture santé. Pour la prévoyance (maintien de revenus en cas d'arrêt prolongé, invalidité, décès), un plan d'épargne retraite (contrat Madelin) est déductible de votre revenu imposable sous certaines conditions.
En assimilé salarié, la mutuelle et la prévoyance sont recommandées. Si la société met en place un contrat collectif et responsable, la prise en charge par l'entreprise est possible. Dans les deux régimes, souscrivez dès la création pour éviter les délais de carence imposés par les assureurs.
Tableau récapitulatif de la couverture sociale TNS vs assimilé salarié
| Prestation | TNS | Assimilé salarié |
|---|---|---|
| Remboursement soins | Base Sécurité sociale | Base Sécurité sociale |
| IJ maladie | Max 65,84 € ou 197,51 € en 2026 selon l'activité, carence 3 jours | Calculées sur le brut, carence 3 jours |
| Retraite de base | SSI | Régime général |
| Retraite complémentaire | SSI | AGIRC-ARRCO |
| Prévoyance | Contrat individuel (Madelin déductible) | Contrat collectif possible |
| Mutuelle obligatoire | Non (souscription individuelle) | Non pour le dirigeant (recommandée) |
| Assurance chômage | Non (ATI possible sous conditions ou assurance volontaire) | Non (sauf assurance volontaire) |
Comment choisir entre TNS et assimilé salarié ?
Le régime social « idéal » n'existe pas. Tout dépend de vos priorités : maximiser votre rémunération nette, obtenir une couverture sociale plus complète, ou simplifier votre gestion administrative.
Les critères qui font pencher vers le statut TNS
- Vous voulez maximiser votre rémunération nette à coût total égal pour l'entreprise (moins de cotisations = plus de net)
- Vous préférez une gestion administrative simple, sans fiche de paie ni DSN mensuelle
- Votre activité est stable et vous pouvez anticiper la trésorerie nécessaire à la régularisation des cotisations
- Vous êtes prêt à compléter votre couverture par un plan d'épargne retraite (contrat Madelin) déductible fiscalement
Les critères qui font pencher vers le statut assimilé salarié
- Vous donnez la priorité à la couverture sociale, notamment la retraite complémentaire AGIRC-ARRCO
- Vous ne souhaitez pas vous verser de salaire au démarrage (zéro rémunération = zéro cotisation, sans cotisations minimales)
- Vous envisagez une levée de fonds ou l'entrée d'investisseurs (la SAS est plus flexible pour la cession d'actions)
- Vous cumulez un emploi salarié et la création d'entreprise, et vous souhaitez rester dans le régime général en continu
Arbre de décision simplifié
Posez-vous trois questions pour y voir clair :
Question 1 : Êtes-vous seul ou avec des associés ?
- Seul → EURL (TNS) ou SASU (assimilé salarié)
- Avec associés → SARL (TNS si gérant majoritaire) ou SAS (assimilé salarié)
Question 2 : Votre priorité est-elle la rémunération nette ou la couverture sociale ?
- Rémunération nette → TNS (EURL ou SARL avec gérance majoritaire)
- Couverture sociale → Assimilé salarié (SASU ou SAS)
Question 3 : Avez-vous besoin de flexibilité capitalistique (cession d'actions, investisseurs) ?
- Oui → SAS ou SASU
- Non → SARL ou EURL
Selon votre profil : un freelance ou consultant qui veut maximiser son net s'oriente souvent vers l'EURL. Un créateur qui privilégie la couverture sociale ou prévoit de faire entrer des investisseurs choisit plutôt la SASU. Un commerçant ou artisan avec des associés opte fréquemment pour la SARL.
Vous hésitez encore ? Chez L-Expert-Comptable.com, la création d'entreprise est à 0 € (frais administratifs offerts) avec un accompagnement par un juriste pour choisir la forme juridique adaptée à votre situation.
Les cas particuliers à connaître
Certaines situations ne rentrent pas dans le schéma classique TNS / assimilé salarié. Voici les cas les plus fréquents et les règles qui s'y appliquent.
Le micro-entrepreneur et le régime micro-social
Le micro-entrepreneur relève d'un régime simplifié du TNS appelé régime micro-social. Les cotisations sont calculées en pourcentage du chiffre d'affaires encaissé, selon l'activité :
| Type d'activité | Taux de cotisations |
|---|---|
| Vente / hébergement | 12,30 % |
| Prestations de services (BIC) | 21,20 % |
| Prestations BNC (libéral non réglementé) | 25,60 % |
| Libéral réglementé (CIPAV) | 23,20 % |
Le principal avantage : zéro chiffre d'affaires = zéro cotisation. Pas de cotisations minimales comme en TNS classique. La couverture sociale est complète mais proportionnelle au CA déclaré.
Zéro chiffre d'affaires signifie aussi zéro droit à la retraite et des indemnités journalières réduites. Si vous prévoyez une période sans activité, vérifiez que votre couverture reste suffisante.
Les professions libérales réglementées et la CIPAV
Certaines professions libérales (architectes, psychologues, ostéopathes, etc.) relèvent de la CIPAV pour leur retraite complémentaire. D'autres professions ont leur propre caisse autonome : les avocats cotisent à la CNBF, les médecins à la CARMF, les experts-comptables à la CAVEC.
Pour la maladie, ces professionnels restent rattachés à la SSI. Seules la retraite et la prévoyance sont gérées par la caisse professionnelle, avec des règles et des taux de cotisation spécifiques à chaque caisse.
Peut-on changer de régime social après la création ?
Il n'existe pas de mécanisme pour changer de régime social directement. Le seul moyen est de transformer votre société : passer d'une SARL à une SAS (ou inversement) modifie automatiquement le régime social du dirigeant.
Cette transformation est possible sans dissoudre la société. Elle implique une modification des statuts, une annonce légale et un dépôt au greffe. Le coût total (honoraires, formalités) varie selon la complexité du dossier. Pendant la transition, veillez à la continuité de votre couverture sociale pour éviter toute période sans protection.
Cumul d'activités et pluriactivité
Le cumul d'un emploi salarié et d'une activité de dirigeant est possible. Si vous êtes salarié et président de SAS sans rémunération, vous conservez votre couverture sociale via votre emploi. Aucune cotisation supplémentaire n'est due sur votre activité de dirigeant.
Si vous êtes salarié et gérant TNS d'une SARL, vous avez une double affiliation. Vous cotisez au titre de vos deux activités et recevez le versement des indemnités journalières cumulé.
Régime social et régime fiscal : quelle articulation ?
Le régime social et le régime fiscal sont deux sujets distincts qui s'influencent mutuellement. Voici comment les articuler sans les confondre.
Le régime fiscal ne détermine pas le régime social (et inversement)
Le régime social dépend de la forme juridique et du rôle du dirigeant. Le régime fiscal (impôt sur le revenu ou impôt sur les sociétés) est un choix distinct. Les deux ne se déterminent pas l'un l'autre.
Exemple : une EURL peut être à l'IR ou à l'IS. Dans les deux cas, le gérant associé unique reste TNS. En revanche, le régime fiscal impacte l'assiette de cotisation. À l'IR, les cotisations sont calculées sur le bénéfice. À l'IS, elles sont calculées sur la rémunération que le gérant se verse et sur une partie des dividendes éventuellement perçus. Ce choix fiscal modifie donc le montant des cotisations, sans changer le régime social.
Simuler l'impact IR vs IS sur votre rémunération nette
Le simulateur IS ou IR de L-Expert-Comptable.com compare ce qui reste au dirigeant dans chaque régime fiscal.
En mode simple, la comparaison porte sur une activité commerciale avec 100 % du bénéfice après IS distribué en dividendes, pour un dirigeant célibataire. Vous renseignez trois paramètres : votre chiffre d'affaires annuel, vos charges annuelles et la rémunération annuelle souhaitée (dans le scénario IS). Le mode personnalisé permet d'affiner votre situation familiale, le taux de distribution des dividendes et d'autres variables.
Ce simulateur porte sur le choix fiscal (IR vs IS), pas sur le régime social. Les deux sujets sont complémentaires : le régime fiscal choisi modifie l'assiette sur laquelle vos cotisations sociales sont calculées.
Les questions fréquentes sur le régime social en entreprise
Quelle est la différence entre TNS et assimilé salarié ?
Le TNS (travailleur non salarié) relève de la SSI avec des cotisations d'environ 45 % du net. L'assimilé salarié relève du régime général avec des cotisations d'environ 82 % du net, mais une couverture retraite et prévoyance plus élevée. Le TNS concerne les gérants majoritaires de SARL/EURL et les EI. L'assimilé salarié concerne les présidents de SAS/SASU.
Quel est le régime social d'un président de SASU ?
Le président de SASU est assimilé salarié, rattaché au régime général de la Sécurité sociale. Il doit établir une fiche de paie mensuelle et une DSN. S'il ne se verse aucune rémunération, il ne paie aucune cotisation mais n'a aucune couverture sociale au titre de son mandat.
Peut-on choisir librement son régime social en créant une entreprise ?
Non, le régime social est déterminé par la forme juridique et le rôle du dirigeant. Le seul moyen est le choix de la forme juridique : en optant pour une SARL avec gérance majoritaire, vous serez TNS. En optant pour une SAS, vous serez assimilé salarié.
Quel régime social coûte le moins cher : TNS ou assimilé salarié ?
Le TNS coûte moins cher : environ 1,45 € de coût total pour 1 € net, contre 1,82 € en assimilé salarié. Pour 3 000 € nets mensuels, la différence atteint environ 13 300 € par an. En contrepartie, la couverture sociale est moins élevée en TNS, notamment pour la retraite complémentaire.
Un gérant de SARL est-il toujours TNS ?
Non. Seul le gérant majoritaire (plus de 50 % des parts, seul ou avec son conjoint, enfants mineurs ou co-gérants) est TNS. Le gérant minoritaire ou égalitaire (50 % ou moins) est assimilé salarié et relève du régime général.
Est-ce que le président de SAS sans salaire cotise quand même ?
Non. En l'absence de rémunération, le président de SAS/SASU ne paie aucune cotisation sociale. C'est un avantage au démarrage, mais cela signifie aussi zéro couverture maladie, zéro trimestre de retraite et zéro indemnité journalière.
Vaut-il mieux être TNS ou assimilé salarié pour la retraite ?
L'assimilé salarié cotise davantage mais acquiert plus de droits, notamment via l'AGIRC-ARRCO. Le TNS peut compenser en souscrivant un plan d'épargne retraite (PER) déductible ou en investissant la différence de cotisations. Le choix dépend de votre stratégie patrimoniale globale.
Quel régime social pour un entrepreneur individuel (EI) ?
L'entrepreneur individuel relève du régime TNS, rattaché à la SSI. Ses cotisations sont calculées sur son revenu professionnel, selon une assiette qui dépend notamment de son régime fiscal. Depuis la réforme de 2022, le statut unique d'EI remplace l'ancienne EIRL.
Comment sont calculées les cotisations sociales la première année d'activité en TNS ?
La première année, les cotisations TNS sont forfaitaires, basées sur 19 % du PASS. Elles s'élèvent à environ 3 500 € pour l'année. La régularisation sur les revenus réels intervient en mai de l'année suivante. Prévoyez une trésorerie tampon car l'écart peut être significatif.
Peut-on cumuler un emploi salarié et un statut de dirigeant d'entreprise ?
Oui, le cumul est possible. Si vous êtes salarié et président de SAS sans rémunération, vous conservez votre couverture via votre emploi. Si vous êtes salarié et gérant TNS, vous avez une double affiliation et vos cotisations et droits sociaux dépendent de chacune de vos activités.
Sources & Références
Service-Public : Tout savoir sur la protection sociale de l'entrepreneur
Service-Public : Protection sociale d'un travailleur indépendant
Urssaf : Quelles sont vos cotisations en tant qu'indépendant ?