
La retraite complémentaire du dirigeant d'entreprise
L'article en bref
- Le régime dépend du statut : président de SAS ou SASU et gérant minoritaire de SARL cotisent à l'Agirc-Arrco, gérant majoritaire et chef d'entreprise individuelle au régime des indépendants.
- Assimilé salarié : 10,02 % du salaire jusqu'à 1 PASS (48 060 € en 2026) et 24,29 % au-delà, contribution d'équilibre comprise, à 60 % à la charge de la société.
- Artisan ou commerçant TNS : la retraite complémentaire des indépendants coûte 7 % du revenu jusqu'à 1 PASS, puis 8 % jusqu'à 4 PASS.
- Profession libérale : la base et la complémentaire sont gérées par la section de la CNAVPL dont relève le métier (CIPAV, CARMF, CARPIMKO…), ou par la CNBF pour les avocats.
- Un président de SASU payé uniquement en dividendes ne cotise pas, donc n'acquiert aucun point de retraite complémentaire.
- Le malus Agirc-Arrco de 10 % pendant 3 ans a été supprimé pour les retraites prises depuis le 1er décembre 2023.

Votre création d'entreprise OFFERTE
En ce moment on vous offre les honoraires de création, ne ratez pas cette occasion !
J'en profite

La retraite complémentaire du dirigeant d'entreprise dépend de son statut social. Un dirigeant assimilé salarié (président de SAS ou de SASU, gérant minoritaire ou égalitaire de SARL) cotise obligatoirement à l'Agirc-Arrco. Un dirigeant travailleur non salarié (gérant majoritaire de SARL, associé unique d'EURL, entrepreneur individuel) cotise au régime complémentaire des indépendants, ou à la caisse de sa profession s'il exerce une profession libérale. Dans tous les cas, la retraite complémentaire fonctionne par points et s'ajoute à la retraite de base.
L'obligation de la retraite complémentaire du dirigeant
Qu'il soit salarié ou non, le dirigeant qui se verse une rémunération cotise obligatoirement à une retraite complémentaire. Seul l'organisme change. Pour les artisans et commerçants, les cotisations sont encaissées par l'Urssaf et la pension est versée par l'Assurance retraite (Carsat), depuis l'intégration de l'ancien RSI au régime général en 2020. Pour les professions libérales, c'est la section professionnelle de la CNAVPL dont relève le métier, et la MSA pour les exploitants agricoles.
Un président de SASU qui se rémunère uniquement en dividendes ne cotise pas à l'Agirc-Arrco et n'acquiert donc aucun point de retraite complémentaire. Les dividendes ne créent aucun droit à la retraite.
Qui sont considérés comme les TNS ou travailleurs non-salariés ?
Les TNS, ou travailleurs non salariés, relèvent de la sécurité sociale des indépendants pour leur retraite de base et leur retraite complémentaire. Il s'agit :
- des artisans inscrits au registre national des entreprises (anciennement répertoire des métiers) ;
- des commerçants inscrits au RCS ou registre du commerce et des sociétés ;
- des gérants majoritaires de SARL, des associés de SNC et de l'associé unique gérant d'une EURL ;
- des micro-entrepreneurs artisans ou commerçants, dont la cotisation de retraite complémentaire est comprise dans le taux global de cotisations sociales ;
- des conjoints collaborateurs et des conjoints associés de TNS.
Pour un artisan ou un commerçant, la cotisation de retraite complémentaire des indépendants (RCI) est de 7 % du revenu jusqu'à 1 PASS (48 060 € en 2026), puis de 8 % entre 1 et 4 PASS.
La retraite de base et la retraite complémentaire pour les professions libérales
Les professions libérales réglementées ont leur propre régime. La retraite de base relève de la CNAVPL (caisse nationale d'assurance vieillesse des professions libérales), sauf pour les avocats, qui dépendent de la CNBF (caisse nationale des barreaux français).
La CNAVPL compte 10 sections professionnelles (CIPAV, CARMF, CARPIMKO, CAVEC, CARCDSF, etc.). Chaque section gère aussi la retraite complémentaire de ses affiliés, avec ses propres taux et sa propre valeur du point. Le montant de la retraite complémentaire se calcule en multipliant le nombre de points acquis par la valeur du point au moment du départ.
La retraite complémentaire est versée sans abattement si la retraite de base est obtenue à taux plein. Dans le cas contraire, elle subit une décote dont le coefficient dépend de la caisse.
La retraite complémentaire pour les dirigeants salariés
Le dirigeant assimilé salarié cotise à la retraite de base de la Sécurité sociale (Assurance retraite) et, en plus, à l'Agirc-Arrco pour sa retraite complémentaire. Les régimes Agirc (cadres) et Arrco (tous salariés) ont fusionné le 1er janvier 2019. Il n'existe plus qu'un seul régime, l'Agirc-Arrco, commun à tous les salariés du secteur privé, cadres ou non.
Qui sont les dirigeants concernés par le statut d'assimilé salarié ?
Les dirigeants assimilés salariés, qui relèvent de l'Agirc-Arrco pour leur retraite complémentaire dès lors qu'ils sont rémunérés, sont :
- les gérants minoritaires ou égalitaires de SARL ou de SELARL ;
- les présidents et directeurs généraux de SA, de SAS, de SASU, de SELAS et de SELAFA ;
- les gérants non associés de SNC, SCS, SCA, SCI et SCM qui perçoivent une rémunération.
La retraite complémentaire du conjoint du dirigeant
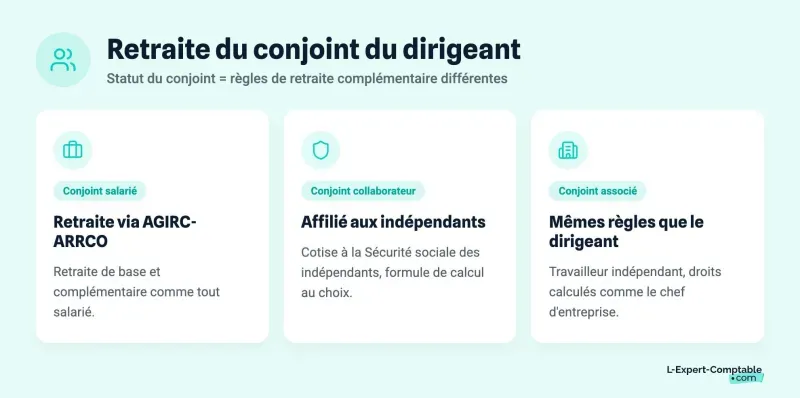
Le conjoint qui travaille régulièrement dans l'entreprise doit choisir un statut : salarié, collaborateur ou associé.
Le conjoint salarié cotise à l'Agirc-Arrco comme tout salarié et perçoit une retraite de base et une retraite complémentaire.
Le conjoint collaborateur ne perçoit pas de salaire. Il est affilié à la sécurité sociale des indépendants et cotise pour sa retraite de base et sa complémentaire, sur une assiette qu'il choisit parmi plusieurs options. Depuis 2022, ce statut est limité à 5 ans : au-delà, le conjoint doit devenir salarié ou associé.
Le conjoint associé qui participe à l'activité est affilié personnellement au régime des indépendants. Ses cotisations et ses droits sont calculés selon les mêmes règles que pour le chef d'entreprise.
La retraite complémentaire des dirigeants salariés
À l'Agirc-Arrco, les cotisations ne donnent pas des trimestres mais des points. Chaque année, le salaire soumis à cotisation est converti en points selon un taux de calcul de 6,20 % sur la tranche 1 et de 17 % sur la tranche 2, divisé par le prix d'achat du point. À la retraite, le nombre total de points est multiplié par la valeur de service du point.
Exemple : un président de SASU rémunéré 40 000 € brut par an obtient 2 480 € (6,20 % de 40 000 €) de cotisation génératrice de droits. Au prix d'achat de 2025 (20,1877 €), cela représente environ 123 points, soit près de 177 € de pension annuelle pour chaque année cotisée, avec une valeur de service de 1,4386 €.
Valeur des points de retraite complémentaire pour l'année 2026
Les cotisations Agirc-Arrco sont calculées par tranches de salaire, définies à partir du plafond annuel de la Sécurité sociale (PASS), fixé à 48 060 € en 2026 :
- tranche 1 : de 0 à 48 060 € par an (4 005 € par mois) ;
- tranche 2 : de 48 060 € à 384 480 € par an (8 PASS), soit de 4 005 € à 32 040 € par mois.
La valeur de service du point Agirc-Arrco est de 1,4386 € du 1er novembre 2025 au 31 octobre 2026. Le prix d'achat du point était de 20,1877 € en 2025.
Cotisations de retraite complémentaire en 2026 pour tout statut
Les taux de cotisation Agirc-Arrco sont identiques pour les cadres et les non-cadres. Ils sont répartis à 60 % pour la société et 40 % pour le dirigeant salarié :
| Cotisation | Base | Total | Part salariale | Part patronale |
|---|---|---|---|---|
| Retraite complémentaire | Tranche 1 | 7,87 % | 3,15 % | 4,72 % |
| Retraite complémentaire | Tranche 2 | 21,59 % | 8,64 % | 12,95 % |
| CEG (contribution d'équilibre général) | Tranche 1 | 2,15 % | 0,86 % | 1,29 % |
| CEG (contribution d'équilibre général) | Tranche 2 | 2,70 % | 1,08 % | 1,62 % |
| CET (contribution d'équilibre technique) | Tranches 1 et 2, si le salaire dépasse 1 PASS | 0,35 % | 0,14 % | 0,21 % |
Au total, un dirigeant assimilé salarié paie 10,02 % sur la tranche 1 et 24,29 % sur la tranche 2, hors CET. La CEG et la CET financent l'équilibre du régime : elles ne donnent pas de points.
Cotisations salariées cadres
Les dirigeants assimilés salariés relevant du statut cadre paient en plus la cotisation APEC :
| Cotisation | Base | Total | Part salariale | Part patronale |
|---|---|---|---|---|
| APEC | Jusqu'à 4 PASS | 0,060 % | 0,024 % | 0,036 % |
À quel âge, un dirigeant d'entreprise salarié peut-il percevoir sa retraite complémentaire ?
La retraite complémentaire Agirc-Arrco peut être perçue sans réduction à partir du moment où la retraite de base est obtenue à taux plein. Il faut pour cela avoir atteint l'âge légal et le nombre de trimestres requis.
Depuis la suspension partielle de la réforme de 2023 par la loi de financement de la Sécurité sociale pour 2026, l'âge légal est de 62 ans et 9 mois pour les personnes nées en 1964, avec 170 trimestres requis. Il atteint progressivement 64 ans et 172 trimestres pour les personnes nées à partir de 1969. Sans le nombre de trimestres requis, le taux plein est obtenu automatiquement à 67 ans.
Le dirigeant qui part avant le taux plein peut demander sa retraite complémentaire à partir de 57 ans, avec un coefficient d'abattement définitif qui dépend de son âge et de ses trimestres manquants.
Autres cas permettant de percevoir une retraite complémentaire à taux plein
La retraite complémentaire peut être versée sans abattement avant l'âge du taux plein en cas de :
- retraite anticipée pour carrière longue ;
- retraite anticipée des travailleurs handicapés ;
- retraite pour inaptitude au travail ou pour incapacité permanente.
Fonctionnement du dispositif minoration/majoration de la retraite complémentaire
Entre 2019 et 2023, l'Agirc-Arrco appliquait un coefficient de solidarité : la retraite complémentaire prise dès l'obtention du taux plein de base était minorée de 10 % pendant 3 ans, sauf si le départ était différé d'un an.
Ce malus a été supprimé pour les retraites prises depuis le 1er décembre 2023. Les retraités qui le subissaient déjà ont vu leur pension rétablie à taux plein à partir du 1er avril 2024. Un dirigeant salarié qui part aujourd'hui à taux plein touche donc sa retraite complémentaire sans réduction.
Les montants et les taux évoluent chaque année. Avant de liquider vos droits, demandez un relevé de carrière et une estimation sur info-retraite.fr, ou auprès de votre caisse.
Références & sources
Agirc-Arrco : Paramètres et chiffres du régime
BOSS : Plafond de la Sécurité sociale 2026
Service Public : Suspension de la réforme des retraites : qui est concerné ?
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses