
Les plus-values à long terme : définition et régime fiscal
L'article en bref
- Les plus-values à long terme concernent les biens cédés après une détention d'au moins 2 ans.
- Le régime fiscal applicable aux plus-values à long terme diffère selon la forme de l'entreprise (IR ou IS).
- Les plus-values à long terme pour les entreprises soumises à l'IR sont soumises à un taux spécifique de 16%, plus 18,6% de prélèvements sociaux.
- Les entreprises soumises à l'IS intègrent généralement les plus-values au résultat ordinaire, mais certains biens, comme les titres de participation, bénéficient d'une exonération partielle.
- Les plus-values portant sur des immeubles affectés à l’exploitation peuvent bénéficier d'un abattement de 10% par an après 5 ans de détention.
- Des règles spécifiques s'appliquent aux biens amortissables, avec une distinction entre plus-values à court et long terme selon les amortissements effectués.

Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

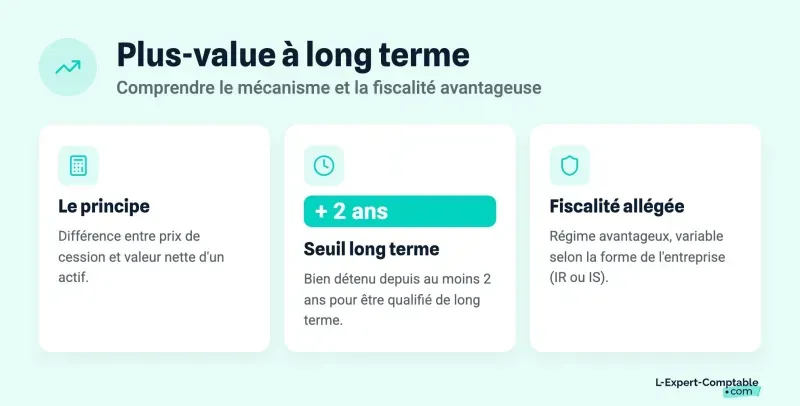
En comptabilité, la plus-value à long terme correspond à la plus-value (prix de cession actif - valeur nette > 0) constatée lorsque le bien cédé est possédé depuis au moins 2 ans.
En matière de plus-values professionnelles, on opère une distinction entre les plus-values à court et à long terme. Cette différenciation revêt d’une grande importance, puisque le régime fiscal applicable dans l’un ou l’autre cas est très différent.
Les plus-values et moins-values à long terme : la définition
Une plus ou moins value constitue la différence entre le prix de cession d’un actif et sa valeur nette. Si cette différence est positive, on parle d’une plus-value, qui doit être en principe imposée. Si au contraire, elle est négative, on parle de moins-value.
En principe, en matière de fiscalité professionnelle, on constate une plus-value à long terme lorsque le bien cédé est possédé depuis au moins 2 ans. Si le délai de détention est inférieur à 2 ans, la plus value est à court terme.
Généralement, ce type de plus-value jouit d’une fiscalité avantageuse. Toutefois, il convient de signaler que les règles applicables vont varier en fonction de la forme de l’entreprise (à l’IR ou à l’IS).
Les plus-values à long terme : le régime fiscal applicable aux entreprises soumises à l’IR
En matière d’impôt sur le revenu (BIC, BA ou BNC), les plus-values portant sur des biens détenus depuis plus de 2 ans sont déduites du résultat imposable et soumises au taux spécifique de 16% (plus 18,6% de prélèvements sociaux). Elles se distinguent des plus-values à court terme qui sont intégrées au résultat de l’entreprise et imposées à l’impôt sur le revenu au taux progressif.
Signalons également que certains produits peuvent être soumis au régime des plus-values à long terme par nature (produits de la propriété industrielle).
Les moins-values à long terme, quant à elles, ne peuvent s’imputer sur le revenu imposable et ne peuvent venir en diminution que des plus-values à long terme.
En matière de biens amortissables, des règles spécifiques s’appliquent. En effet, la part d’une plus-value relative aux amortissements déjà pratiqués est toujours à court terme, même si le bien est possédé depuis plus de 2 ans. On doit ainsi constater dans ce cas deux plus-values, l’une à court terme et l’autre à long terme.
Exemple : un bien est inscrit 1000 et revendu 1500. Des amortissements ont été passés sur ce bien pour 200 ; la valeur nette comptable de celui-ci est donc de 800 (1000 – 200).
La plus-value globale est de 1500 – 800 = 700, répartie comme suit :
- plus-value à long terme pour 500,
- plus-value à court terme pour 200.
Signalons par ailleurs qu’il existe de nombreux dispositifs d’exonération de plus-values.
Enfin, les plus-values à long terme portant sur des immeubles affectés à l’exploitation bénéficient d’un abattement de 10% par année de détention au-delà de la cinquième, ce qui conduit à une exonération totale au bout de 15 ans (dispositions de l’article 151 septies B du CGI).
Les plus-values à long terme : le régime fiscal applicable aux entreprises soumises à l’IS
Pour les sociétés soumises à l’impôt sur les sociétés, le régime favorable du long terme a un champ d’application très restreint.
En effet, la plupart des plus-values constatées par ces sociétés sont intégrées au résultat ordinaire, même si le bien cédé est détenu depuis plus de deux ans.
Ainsi par exemple, la plus-value générée par la vente d’un immeuble est soumise à l’IS au taux de 33 1/3% (ou au taux de 15%, pour la part du bénéfice inférieure à 42 500 euros), quelle que soit la durée de détention de celui-ci.
Toutefois, le régime des plus-values à long terme s’appliquera quand même dans certaines hypothèses.
C’est le cas, par exemple :
- des cessions de titres de participation détenus depuis au moins deux ans, qui bénéficient d’une exonération de plus-value (excepté une quote-part de frais et charges de 10%),
- des produits de la propriété industrielle (concessions et cessions), imposés au taux de 15%.
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses