Comment utiliser le simulateur du plafond de la Sécurité sociale ?
Ce simulateur plafond Sécurité sociale vous permet d'obtenir un montant en quelques clics à partir du PMSS (4 005 €/mois) ou du PASS (48 060 €/an). Sélectionnez le type de calcul souhaité, renseignez vos données, et le résultat s'affiche immédiatement.
Choisir le type de calcul
Le calculateur plafond Sécurité sociale vous donne accès à trois types de calcul :
- Calculer un pourcentage du plafond : saisissez un pourcentage (ex. : 50 %) et obtenez le montant correspondant. Utile pour vérifier un seuil de cotisation ou d'exonération indexé sur le PMSS.
- Calculer un nombre de plafonds : indiquez un multiplicateur (ex. : 1,5 ou 8) et obtenez le montant. C'est le calcul à faire pour identifier les tranches de cotisation AGIRC-ARRCO (tranche 2 = de 1 à 8 PMSS).
- Proratiser le plafond : renseignez une durée de travail ou un nombre de jours de présence, et le simulateur ajuste le plafond en conséquence. Idéal pour les situations de temps partiel ou d'entrée/sortie en cours de mois.
Le simulateur utilise les valeurs officielles en vigueur : PMSS = 4 005 € et PASS = 48 060 €.
Lire et interpréter le résultat
Le montant affiché correspond à la base mensuelle ou annuelle selon votre choix. Il sert de référence pour vérifier les tranches de cotisations sur un bulletin de paie ou une déclaration sociale. Ce n'est pas un montant de cotisation à payer, mais le plafond de rémunération sur lequel certaines cotisations sont calculées.
Quelles sont les valeurs du plafond de la Sécurité sociale en vigueur ?
Le plafond de la Sécurité sociale (plafond sécu) est revalorisé chaque année. Voici les montants applicables et le mécanisme de revalorisation.
PMSS et PASS : les montants à connaître
Depuis le 1er janvier 2026, le plafond mensuel de la Sécurité sociale (PMSS) est fixé à 4 005 € et le PASS (plafond annuel) à 48 060 €. Ces montants sont définis par l'arrêté du 22 décembre 2025.
| Périodicité | Montant |
|---|
| Horaire | 30 € |
| Journalier | 220 € |
| Hebdomadaire | 924 € |
| Mensuel (PMSS) | 4 005 € |
| Trimestriel | 12 015 € |
| Annuel (PASS) | 48 060 € |
Comment le plafond est-il revalorisé chaque année ?
La revalorisation du plafond est indexée sur l'évolution du salaire moyen par tête (SMPT). Chaque année, un arrêté ministériel publié au Journal Officiel, généralement fin décembre, fixe les nouveaux montants. Ils s'appliquent au 1er janvier de l'année suivante. Le BOSS (Bulletin Officiel de la Sécurité Sociale) reprend ces valeurs et précise les règles d'application.
Comment calculer le plafond de la Sécurité sociale selon votre situation ?
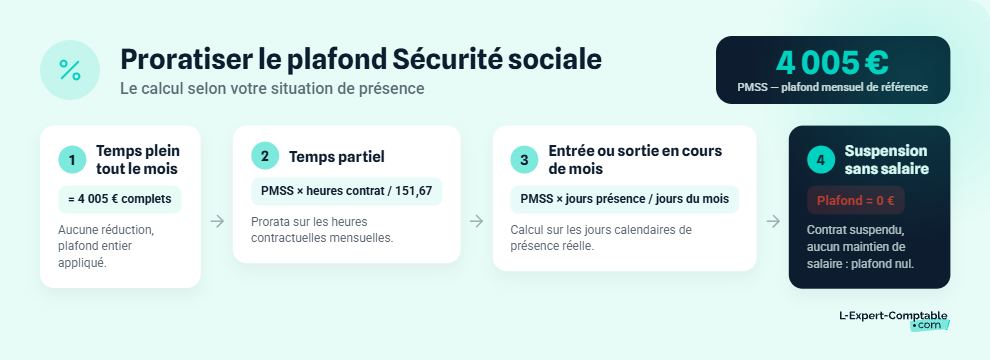
Calculer le plafond SS mensuel est simple quand le salarié travaille à temps plein tout le mois : le PMSS s'applique tel quel (4 005 €). Dans les autres cas, il faut le proratiser (prorata temporis). Voici les principales situations :
- Vérifier le plafond d'un temps plein sur un mois complet
- Ajuster le plafond pour un contrat à temps partiel
- Proratiser en cas d'arrivée ou de départ en cours de mois
- Réduire le plafond lors d'une suspension de contrat
- Gérer les CDD courts et les salariés non mensualisés
Salarié à temps plein présent tout le mois
Aucune proratisation n'est nécessaire. Le plafond applicable est le PMSS complet, soit 4 005 €. Un salarié à temps plein en février 2026, par exemple, a un plafond de 4 005 €, quel que soit le nombre de jours dans le mois.
Salarié à temps partiel
Pour un salarié à temps partiel, le plafond est réduit au prorata de la durée contractuelle par rapport à la durée légale mensuelle (151,67 heures, soit 35h × 52/12).
Formule : PMSS × (heures contractuelles + heures complémentaires) / 151,67
Cas pratique : un salarié travaille 24h par semaine, soit 104 heures par mois (24 × 52/12). Il n'a pas effectué d'heures complémentaires ce mois-ci.
- Étape 1 : identifier la durée mensuelle → 104 heures
- Étape 2 : diviser par la durée légale → 104 / 151,67 = 0,6857
- Étape 3 : appliquer au PMSS → 4 005 × 0,6857 = 2 746,05 €
Son plafond de Sécurité sociale pour ce mois est de 2 746,05 €.
Les heures complémentaires effectuées dans le mois augmentent le plafond applicable, car elles s'ajoutent au numérateur de la formule. Ne les confondez pas avec les heures supplémentaires, qui sont réservées aux salariés à temps plein.
Entrée ou sortie en cours de mois
Quand un salarié est embauché ou quitte l'entreprise en cours de mois, le plafond est proratisé en jours calendaires (article D242-17 du Code de la Sécurité sociale).
Formule : PMSS × nombre de jours calendaires de présence / nombre de jours calendaires du mois
Cas pratique : un salarié est embauché le 15 mars 2026. Mars compte 31 jours calendaires, et le salarié est présent du 15 au 31, soit 17 jours.
- Étape 1 : compter les jours calendaires de présence → 17 jours
- Étape 2 : diviser par le nombre de jours du mois → 17 / 31 = 0,5484
- Étape 3 : appliquer au PMSS → 4 005 × 0,5484 = 2 196,29 €
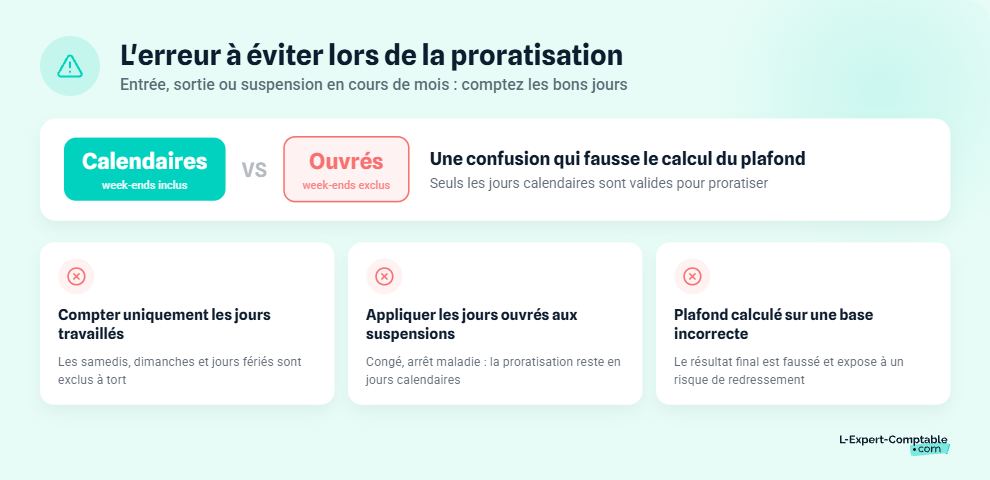
On compte les jours calendaires (week-ends et jours fériés inclus), pas les jours ouvrés ni les jours travaillés. C'est une erreur fréquente qui fausse le calcul du plafond.
Suspension du contrat de travail (maladie, congé sans solde)
Si le contrat de travail est suspendu pendant tout le mois sans maintien de salaire, le plafond est réduit à zéro : aucune cotisation plafonnée n'est due. Si la suspension ne couvre qu'une partie du mois, le plafond est proratisé en jours calendaires, avec la même formule que pour une entrée ou sortie en cours de mois.
Exemple : un salarié est en congé sans solde du 1er au 20 avril 2026 (30 jours dans le mois). Il reprend le travail le 21 avril, soit 10 jours de présence. Son plafond : 4 005 × 10 / 30 = 1 335 €.
Si l'employeur maintient le salaire pendant un arrêt maladie, le plafond n'est pas réduit pour la période de maintien. La proratisation ne s'applique que si la rémunération est totalement suspendue.
CDD non successifs et salariés non mensualisés
Les salariés non mensualisés (saisonniers, extras) voient leur plafond proratisé selon les jours ou heures travaillés. Pour les CDD non successifs dans le même mois, chaque contrat a son propre plafond proratisé. Les VRP (voyageurs représentants placiers) multicartes ont un plafond réparti entre leurs employeurs au prorata des rémunérations versées par chacun.
À quoi sert le plafond de la Sécurité sociale pour votre entreprise ?
Le plafond SS n'est pas qu'un chiffre abstrait. Il détermine directement le montant de certaines cotisations sociales, le calcul de prestations et plusieurs seuils d'exonération.
Les cotisations plafonnées : vieillesse de base et retraite complémentaire
Certaines cotisations sociales sont calculées sur la rémunération dans la limite du plafond. Au-delà, seules les cotisations déplafonnées s'appliquent, à un taux réduit.
| Cotisation | Assiette | Taux salarial | Taux patronal |
|---|
| Vieillesse plafonnée | Salaire limité à 1 PMSS | 6,90 % | 8,55 % |
| Retraite complémentaire - Tranche 1 | Salaire limité à 1 PMSS | 3,15 % | 4,72 % |
| Retraite complémentaire - Tranche 2 | Salaire de 1 à 8 PMSS | 8,64 % | 12,95 % |
La tranche 1 de la retraite complémentaire AGIRC-ARRCO couvre la rémunération jusqu'à 1 PMSS. La tranche 2 s'applique entre 1 et 8 PMSS, soit entre 4 005 € et 32 040 € par mois.
Les seuils et indemnités indexés sur le plafond
Le plafond sert aussi de référence pour :
- Les indemnités journalières maladie, calculées sur le salaire brut plafonné à 2 613,83 € brut/mois
- Les seuils d'exonération de certains avantages sociaux (titres-restaurant, chèques vacances)
- Le plafond de garantie AGS (assurance des créances salariales) : 24 × PMSS, soit 96 120 €
Le plafond selon votre statut de dirigeant
L'impact du plafond dépend de votre statut :
- Dirigeant assimilé salarié (président de SAS ou SASU) : vos cotisations vieillesse de base et votre retraite complémentaire sont calculées exactement comme celles d'un salarié, avec le même plafond. Si vous ne vous versez aucune rémunération, aucune cotisation n'est due.
- Gérant majoritaire TNS (EURL, SARL) : le PASS sert de référence pour vos cotisations retraite de base et complémentaire. Le calcul diffère de celui des salariés, mais le plafond reste le même repère.
- Micro-entrepreneur : le plafond SS n'a pas d'impact direct. Vos cotisations sociales du dirigeant sont calculées forfaitairement sur votre chiffre d'affaires.
Chez L-Expert-Comptable.com, votre comptable dédié calcule vos cotisations sociales et vérifie l'application correcte du plafond de la Sécurité sociale sur vos bulletins de paie ou vos déclarations, dès 69 € HT/mois.
Régularisation progressive : comment ça fonctionne ?
Le plafond annuel de la Sécurité sociale est de 48 060 € (12 × PMSS), mais en pratique, l'employeur vérifie le plafond de manière cumulative chaque mois. C'est le mécanisme de régularisation progressive.
Le principe : chaque mois, on compare le cumul des rémunérations brutes depuis janvier au cumul des plafonds (PMSS × nombre de mois écoulés). Si le cumul des salaires dépasse le cumul des plafonds, la cotisation plafonnée porte uniquement sur le cumul des plafonds.
Cas pratique : un salarié gagne 3 000 € brut en janvier et 5 500 € brut en février.
- Janvier : cumul salaire = 3 000 €, cumul plafond = 4 005 €. Le salaire est inférieur au plafond → cotisation plafonnée sur 3 000 €. Le « reste » de plafond (1 005 €) n'est pas perdu.
- Février : cumul salaire = 8 500 € (3 000 + 5 500), cumul plafond = 8 010 € (4 005 × 2). Le cumul des salaires dépasse le plafond → cotisation plafonnée sur 8 010 € au total depuis janvier.
Sans ce mécanisme, le salarié aurait « perdu » 1 005 € de plafond en janvier. La régularisation progressive est particulièrement avantageuse pour les salariés à rémunération variable (primes, commissions).
Ce suivi cumulatif est géré automatiquement par votre expert-comptable. Chez L-Expert-Comptable.com, cabinet en ligne membre de l'Ordre depuis 2009, votre comptable dédié vous accompagne sur l'ensemble de vos obligations sociales.
Les questions fréquentes sur le plafond de la Sécurité sociale
Quel est le plafond de la Sécurité sociale en vigueur ?
En 2026, le PMSS est de 4 005 € et le PASS de 48 060 €. Ces montants sont fixés par l'arrêté du 22 décembre 2025 et s'appliquent depuis le 1er janvier 2026.
Comment calculer le plafond de la Sécurité sociale pour un temps partiel ?
Multipliez le PMSS (4 005 €) par la durée contractuelle mensuelle (heures complémentaires incluses), puis divisez par 151,67. Exemple : pour 24h/semaine → 4 005 × 104 / 151,67 = 2 746,05 €.
Est-ce que le plafond de la Sécurité sociale change en cas d'arrêt maladie ?
Oui. Si le contrat est suspendu tout le mois sans maintien de salaire, le plafond est réduit à zéro. Si l'arrêt ne couvre qu'une partie du mois, le plafond est proratisé en jours calendaires. En cas de maintien de salaire par l'employeur, le plafond reste entier.
Quelle différence entre PMSS et PASS ?
Le PMSS est le plafond mensuel (4 005 €), utilisé pour calculer les cotisations sur chaque bulletin de paie. Le PASS est le plafond annuel (48 060 €), soit 12 × PMSS. Le PASS sert de référence pour les seuils d'exonération et les plafonds de certaines prestations.
Comment proratiser le plafond pour un salarié embauché en cours de mois ?
Appliquez la formule : PMSS × nombre de jours calendaires de présence / nombre de jours calendaires du mois. Comptez tous les jours du calendrier (week-ends et fériés inclus), pas uniquement les jours travaillés.
Le plafond de la Sécurité sociale concerne-t-il les auto-entrepreneurs ?
Non. Les cotisations sociales des auto-entrepreneurs (micro-entrepreneurs) sont calculées forfaitairement sur le chiffre d'affaires, sans référence au PMSS ni au PASS. Le plafond SS n'a pas d'impact direct sur ce statut.
À quoi sert concrètement le plafond de la Sécurité sociale ?
Il sert de base de calcul pour les cotisations plafonnées (vieillesse de base, retraite complémentaire tranche 1). Il détermine aussi le montant maximal de certaines prestations (indemnités journalières) et de seuils d'exonération (avantages sociaux, garantie AGS).
Comment fonctionne la régularisation progressive du plafond ?
Chaque mois, l'employeur compare le cumul des rémunérations depuis janvier au cumul des plafonds (PMSS × nombre de mois écoulés). Ce mécanisme permet de rattraper du plafond non utilisé les mois de faible rémunération, ce qui avantage les salariés à rémunération variable.
Le plafond de la Sécurité sociale s'applique-t-il au président de SASU ?
Oui. Le président de SASU est assimilé salarié : ses cotisations vieillesse de base et sa retraite complémentaire sont calculées dans les mêmes conditions qu'un salarié, avec le même plafond. S'il ne se verse aucune rémunération, aucune cotisation n'est due.
Combien vaut le plafond journalier de la Sécurité sociale ?
Le plafond journalier est de 220 € en 2026. Il sert notamment au calcul des indemnités journalières et à la proratisation du plafond des salariés non mensualisés (saisonniers, extras).
Sources & Références
Urssaf : Le plafond de la Sécurité sociale
Legifrance : Article D242-17 - Code de la sécurité sociale
