
Le plafond de la sécurité sociale en 2026 : PMSS
L'article en bref
- Définition et montants 2026 : Le plafond de la sécurité sociale varie selon la durée (annuel, mensuel, journalier), avec des valeurs fixées pour 2026 à 48 060 € pour le PASS et 4 005 € pour le PMSS.
- Usage pour les employeurs : Il sert de base obligatoire pour calculer les cotisations sociales, les contributions de retraite, le FNAL, les seuils d'exonération des indemnités de licenciement et la gratification minimale des stagiaires.
- Usage pour les prestations sociales : Il plafonne le montant maximal des aides versées par les organismes sociaux, notamment les indemnités journalières (maladie, maternité), les pensions d'invalidité et les pensions de retraite de base.
- Impact sur les salaires et indépendants : Il définit les tranches de cotisations salariales (Tranches A et B) pour la retraite complémentaire et détermine le plafond maximal de déduction fiscale des contrats Madelin pour les travailleurs non-salariés.
- Base de calcul pour les mutuelles : De nombreuses complémentaires santé utilisent des pourcentages ou des multiples du PMSS pour exprimer et indexer leurs garanties de remboursement (optique, dentaire, hospitalisation).


Le montant de la PMSS en 2026
Le plafond de la sécurité sociale peut être indiqué sous différentes formes :
PASS : plafond annuel de la sécurité sociale
PTSS : plafond trimestriel de la sécurité sociale
PMSS : plafond mensuel de la sécurité sociale
PJSS : plafond journalier de la sécurité sociale
Le plafond mensuel de la sécurité sociale en 2026 est de 4 005€.
Voici un tableau récapitulatif des plafonds de sécurité sociale de l’année 2026.
Les plafonds de la sécurité sociale | Montant |
PASS ( plafond annuel) | 48 060 € |
PTSS (plafond trimestriel) | 12 015€ |
PMSS (plafond mensuel) | 4 005€ |
PHSS (plafond hebdomadaire) | 924€ |
PJSS (plafond journalier) | 220€ |
PHSS (plafond horaire) | 30€ |
Bien souvent les calculs se basent sur les multiples du plafond annuel de la sécurité sociale (PASS). Voici un tableau récapitulatif, bon à savoir :
| Multiple | Montant du PASS 2026 | Montant du PASS 2027 |
|---|---|---|
| 0,1 PASS | 4 806 € | 4 890 € |
| 0,5 PASS | 24 030 € | 24 450 € |
| 1 PASS | 48 060 € | 48 900 € |
| 2 PASS | 96 120 € | 97 800 € |
| 3 PASS | 144 180 € | 146 700 € |
| 4 PASS | 192 240 € | 195 600 € |
| 5 PASS | 240 300 € | 244 500 € |
| 6 PASS | 288 360 € | 293 400 € |
| 7 PASS | 336 420 € | 342 300 € |
| 10 PASS | 480 600 € | 489 000 € |
L’historique de la PMSS
Le plafond de la sécurité sociale n’a pas augmenté entre 2020 et 2022 compte tenu du contexte économique lié à la crise sanitaire. À la suite de la reprise de l'inflation, il a connu une forte revalorisation en 2023 (+6,9 %) et 2024 (+5,4 %), avant de se stabiliser sur des hausses plus modérées de +1,6 % en 2025, +2 % en 2026 et +1,74 % prévus pour 2027.
| Année | PASS (Annuel) | PMSS (Mensuel) | PJSS (Journalier) |
|---|---|---|---|
| 2027 (Annoncé) | 48 900 € | 4 075 € | 224 € |
| 2026 | 48 060 € | 4 005 € | 220 € |
| 2025 | 47 100 € | 3 925 € | 216 € |
| 2024 | 46 368 € | 3 864 € | 213 € |
| 2023 | 43 992 € | 3 666 € | 202 € |
| 2022 | 41 136 € | 3 428 € | 189 € |
| 2021 | 41 136 € | 3 428 € | 189 € |
| 2020 | 41 136 € | 3 428 € | 189 € |
| 2019 | 40 524 € | 3 377 € | 186 € |
| 2018 | 39 732 € | 3 311 € | 182 € |
| 2017 | 39 228 € | 3 269 € | 180 € |
Comment utiliser la PMSS ?
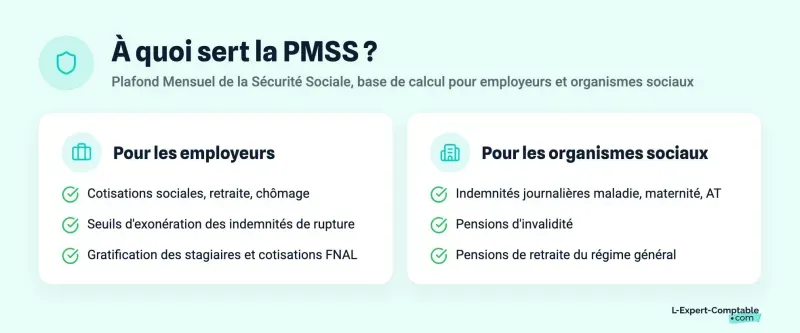
Pour les employeurs
Le plafond de la sécurité sociale est la base de calcul notamment des:
Cotisations sociales sur le salaire, l’assurance vieillesse, le chômage, les régimes complémentaires de retraite;
Les seuils d’exonérations fiscales et sociales des indemnités de ruptures;
Les gratifications des stagiaires étudiants en entreprise
Les cotisations au FNAL (fonds national d’aide au logement)
Par exemple :
L’exonération de cotisation sociale relative aux indemnités de licenciement (hors plan de sauvegarde et limitée au minimum légal ou conventionnel) est limitée à hauteur de 2 PASS soit 96 120 EUR pour 2026
le taux horaire minimum de la gratification des stagiaires est de 15 % du PHSS (plafond horaire de la sécurité sociale) soit 4,5 € (30 € x 15%).
Pour les organismes sociaux
Le plafond de la sécurité sociale sert à déterminer le montant maximum des prestations sociales telles que:
Les indemnités journalières pour maladie, accident du travail, paternité, maternité;
Les pensions d’invalidité;
Les pensions d’assurance vieillesse du régime général
Par exemple :
La pension d’invalidité est déterminée en fonction du salaire annuel moyen des 10 meilleures années de la personne concernée dans la limite du PMSS soit 4 005€ par mois en 2026;
Le montant de base de la pension de retraite versée par le régime général ne peut pas excéder 50% du PASS applicable l’année du départ à la retraite soit 2 002,50 € brut par mois en 2026.
PMSS et votre salaire :
Pour les salariés :
Les salariés du secteur privé versent tous obligatoirement une cotisation à une caisse de retraite complémentaire. Pour les non-cadres il s’agit de la caisse ARRCO et AGIRC pour les cadres. L'assiette de cotisation est déterminée en appliquant le taux d’activité au PMSS.
Pour les indépendants :
Les cotisations des travailleurs non salariés au titre de leur contrat de retraite de type madelin sont déductibles jusqu’à un certain plafond, on a deux formules pour le déterminer :
10% du PASS de l’année en cours,
10% du bénéfice imposable de l’année en cours jusqu’à 8 PASS de la même année plus 15% de la part du bénéfice compris entre 1 et 8 PASS de la même année.
Il est à noter que le montant pris en compte sera celui qui est le plus avantageux des 2 règles de calcul.
PMSS et les tranches de cotisation
PMSS et la mutuelle
Pour déterminer le remboursement de certaines prestations, plusieurs mutuelles emploient le plafond de la sécurité sociale comme base de calcul. Cette méthode est avantageuse du fait que chaque année le montant des prestations augmente en fonction de l’évolution du PMSS.
| Multiples | Détail de calcul | Montant 2026 | Exemple de prestation |
|---|---|---|---|
| 1 % PMSS | 4 005 € × 1 % | 40,05 € | Lentilles jetables |
| 4 % PMSS | 4 005 € × 4 % | 160,20 € | Consultation médicale secteur 2 |
| 6 % PMSS | 4 005 € × 6 % | 240,30 € | Couronne dentaire |
| 12 % PMSS | 4 005 € × 12 % | 480,60 € | Verres optiques |
| 17 % PMSS | 4 005 € × 17 % | 680,85 € | Prothèse dentaire |
| 60 % PMSS | 4 005 € × 60 % | 2 403,00 € | Hospitalisation à domicile |
| 100 % PMSS | 4 005 € × 100 % | 4 005,00 € | Implant dentaire ou forfait global |
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude


Questions & réponses