Simulateur de frais déductibles : calcul et barèmes 2026
Mis à jour le 12 octobre 2026

Rechercher
Notre simulateur de frais déductibles vous permet d'estimer la part de vos charges de domicile déductible de vos revenus professionnels. Il s'adresse aux personnes qui travaillent depuis chez elles, qu'elles soient locataires ou propriétaires. Voici comment l'utiliser en trois temps :
Le simulateur part d'un principe simple : le prorata de surface professionnelle. Vous indiquez la surface totale de votre logement et la surface dédiée à votre activité, puis vos charges mensuelles : internet, téléphone, électricité, eau, gaz. L'outil applique le pourcentage de surface professionnelle à ces charges pour calculer la part déductible.
Vous choisissez aussi votre statut (propriétaire ou locataire) et le type de résultat souhaité (mensuel ou annuel). Le calcul s'adapte automatiquement.
Si vous êtes propriétaire, le simulateur vous demande trois informations supplémentaires :
La valeur locative remplace le loyer dans le calcul du prorata. Elle correspond au loyer théorique que vous pourriez percevoir si vous louiez votre logement. Combinée à la taxe foncière et aux charges de copropriété, elle permet d'obtenir une estimation réaliste de la quote-part déductible.
Le montant affiché est une estimation du maximum déductible de vos charges de domicile. Pour passer du résultat mensuel à l'annuel, multipliez par 12. Pour l'inverse, divisez par 12.
Ce résultat ne vaut que si vous conservez les justificatifs correspondants (factures, avis de taxe foncière, bail). Le simulateur couvre uniquement les charges du domicile. Les frais kilométriques, de repas et les autres catégories de frais professionnels déductibles sont détaillés dans les sections suivantes.
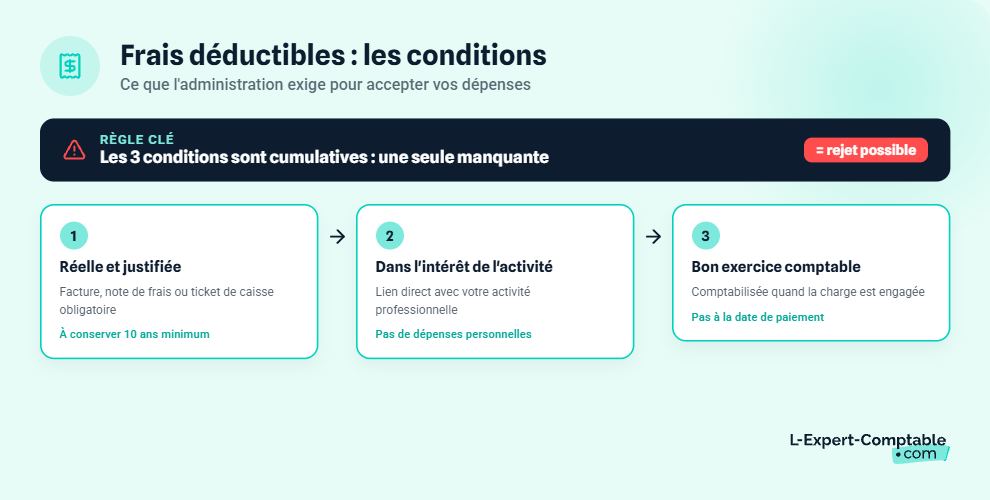
Trois conditions doivent être remplies simultanément pour qu'une dépense soit acceptée comme charge déductible par l'administration fiscale. Si l'une manque, la déduction peut être rejetée lors d'un contrôle.
Chaque frais déduit doit s'appuyer sur un justificatif probant : facture, note de frais, contrat ou ticket de caisse. La dépense doit être effective, ni fictive ni excessive. Pas de facture de complaisance, pas de montant gonflé.
Les justificatifs doivent être conservés pendant 10 ans minimum. Ce délai couvre largement la durée du droit de reprise de l'administration fiscale et vous protège en cas de contrôle.
L'administration exige un lien direct entre la dépense et votre activité professionnelle. Une dépense jugée démesurée ou étrangère à la gestion normale de l'entreprise peut être réintégrée dans le résultat fiscal : c'est ce qu'on appelle un acte anormal de gestion.
Un exemple concret : un costume personnel acheté pour « faire bonne impression » n'est pas déductible. En revanche, une blouse obligatoire pour exercer votre métier l'est.
Le principe du rattachement impose de comptabiliser la charge dans l'exercice où elle a été engagée, pas à la date de la facture. Si un prestataire réalise une mission en décembre mais vous facture en janvier, vous devez enregistrer une FNP (Facture Non Parvenue) en décembre. À l'inverse, une facture reçue en décembre pour une prestation prévue en janvier est une charge constatée d'avance, rattachée à l'exercice suivant.
Exemple : vous recevez en décembre une facture de 2 000 € HT pour du conseil livré en décembre. Même si vous payez en janvier, la charge de 2 000 € est déductible sur l'exercice de décembre.
Ces 3 conditions sont cumulatives. Le non-respect d'une seule peut entraîner le rejet de la charge par l'administration fiscale lors d'un contrôle. En cas de doute, conservez systématiquement vos justificatifs et notez le motif professionnel de chaque dépense.
La liste des frais professionnels déductibles est large, à condition de respecter les trois critères vus plus haut. Voici les principales catégories, avec les barèmes et seuils à jour.
Si vous travaillez depuis votre domicile, vous pouvez déduire une quote-part de vos charges selon la formule du prorata de surface :
Les charges éligibles comprennent le loyer (ou la valeur locative pour les propriétaires), l'électricité, le chauffage, l'eau, l'abonnement internet, la taxe foncière et les charges de copropriété (propriétaires uniquement).
Exemple : un appartement de 70 m² avec un bureau de 10 m² donne un prorata de 14,3 %. Si vos charges mensuelles totalisent 1 075 € (loyer 900 € + électricité 80 € + internet 35 € + chauffage 60 €), la part déductible est de 1 075 × 14,3 % = 153,73 €/mois.
Pour les dirigeants de société qui utilisent leur domicile personnel, une convention de mise à disposition formalise cet usage et sécurise la déduction (détail en fin d'article).
Les salariés en télétravail disposent d'une alternative forfaitaire : une allocation exonérée jusqu'à 2,70 €/jour, dans la limite de 59,40 €/mois.
Le barème des indemnités kilométriques officiel permet de calculer vos frais kilométriques déductibles selon la puissance fiscale de votre véhicule et la distance parcourue à titre professionnel.
| Puissance fiscale | Jusqu'à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV | d × 0,529 | (d × 0,316) + 1 065 | d × 0,370 |
| 4 CV | d × 0,606 | (d × 0,340) + 1 330 | d × 0,407 |
| 5 CV | d × 0,636 | (d × 0,357) + 1 395 | d × 0,427 |
| 6 CV | d × 0,665 | (d × 0,374) + 1 457 | d × 0,447 |
| 7 CV et plus | d × 0,697 | (d × 0,394) + 1 515 | d × 0,470 |
d = distance parcourue à titre professionnel. Majoration de +20 % pour les véhicules 100 % électriques.
Pour appliquer ce barème, le déplacement doit avoir une nécessité professionnelle, un objectif économique identifiable, et la dépense doit rester proportionnée. Le trajet domicile-travail habituel n'est pas déductible pour un indépendant (sauf professions itinérantes). Les péages et frais de stationnement sont déductibles en plus du barème.
Si vous utilisez votre véhicule personnel à la fois pour des déplacements professionnels et personnels, tenez un relevé kilométrique précis tout au long de l'année. C'est la pièce maîtresse en cas de contrôle.
Les frais de repas déductibles obéissent à des règles précises selon le contexte du repas.
| Type de repas | Condition | Part déductible | TVA récupérable |
|---|---|---|---|
| Repas seul en déplacement | Impossibilité de rentrer déjeuner chez soi | Surcoût entre 5,50 € et 21,40 € TTC | Non |
| Repas d'affaires (avec invités) | Intérêt de l'entreprise, facture nominative avec date, lieu, noms et motif | Totalité (montant raisonnable) | Oui, sur facture |
| Repas du dirigeant (exceptionnel) | Déplacement professionnel ponctuel | Surcoût entre 5,50 € et 21,40 € TTC | Non |
Exemple : vous déjeunez seul à 18 € lors d'un déplacement professionnel. La part déductible est de 18 − 5,50 = 12,50 €. Si votre repas dépasse 21,40 € TTC, la part au-delà de ce plafond n'est pas déductible.
Au lieu du barème kilométrique, vous pouvez déduire vos frais de véhicule au réel : carburant, entretien, assurance, amortissement, péages et stationnement. La déduction se fait alors au prorata de l'utilisation professionnelle.
Le choix entre barème et frais réels est irrévocable pour l'exercice. Comparez les deux méthodes chaque année pour retenir la plus avantageuse.
Les cadeaux d'affaires sont déductibles si la dépense est dans l'intérêt de l'exploitation, de valeur raisonnable, avec un bénéficiaire identifié et des justificatifs conservés.
La TVA déductible n'est récupérable que si la valeur totale des cadeaux offerts à un même bénéficiaire ne dépasse pas 73 € TTC par an. Au-delà, aucune TVA n'est récupérable, même partiellement. Si le total de vos cadeaux dépasse 3 000 € sur l'exercice, une déclaration sur le relevé 2067 est obligatoire.
Certaines dépenses ne sont jamais déductibles, même si elles ont un lien indirect avec votre activité. Les identifier vous évite des redressements.
Toute dépense sans lien avec l'activité professionnelle est exclue : vêtements personnels, loisirs, vacances. Même dans une SASU, une dépense personnelle ne peut pas être imputée à la société. Le risque : un redressement fiscal assorti de pénalités.
Les amendes routières, pénalités fiscales et majorations de retard ne sont jamais déductibles du résultat fiscal. La logique est simple : la loi interdit de réduire son impôt grâce à une infraction.
Une erreur fréquente consiste à déduire des charges mixtes (pro + perso) en totalité. Un abonnement téléphonique utilisé à 50 % pour le travail ne peut être déduit qu'à hauteur de 50 %. En cas de contrôle, l'administration demandera votre méthode de répartition.
Le traitement comptable d'une dépense change selon son montant et sa durée d'utilisation. Cette distinction a un impact direct sur votre résultat fiscal.
Un bien d'une valeur unitaire ≤ 500 € HT est passé directement en charge : il est déduit intégralement l'année de l'achat. Au-delà de 500 € HT, le bien est une immobilisation en comptabilité, déduite progressivement via l'amortissement sur plusieurs exercices.
| Nature de la dépense | Montant exemple | Traitement comptable | Déduction fiscale |
|---|---|---|---|
| Cartouche d'imprimante | 30 € HT | Charge | 100 % l'année de l'achat |
| Clavier | 45 € HT | Charge | 100 % l'année de l'achat |
| Petit mobilier de bureau | 200 € HT | Charge | 100 % l'année de l'achat |
| Ordinateur portable | 1 200 € HT | Immobilisation | Amorti sur 3 ans (400 €/an) |
| Véhicule utilitaire | 15 000 € HT | Immobilisation | Amorti sur 4-5 ans |
La charge réduit votre résultat fiscal immédiatement. L'immobilisation étale cette réduction sur la durée d'amortissement. Un mauvais classement peut fausser votre résultat et déclencher un redressement.
Un expert-comptable en ligne comme L-Expert-Comptable.com classe automatiquement vos dépenses entre charges et immobilisations, pour que votre résultat fiscal soit juste sans risque d'erreur.
Cette question concerne les salariés au moment de leur déclaration de revenus. Le choix entre abattement de 10 % ou frais réels dépend de votre situation personnelle.
La déduction forfaitaire de 10 % s'applique automatiquement sur vos revenus salariaux. Elle couvre les frais de transport domicile-travail, de repas et de vêtements professionnels. En 2026, le plancher est fixé à 509 € et le plafond à 14 555 €. Aucun justificatif n'est nécessaire.
Les frais réels sont intéressants si vos dépenses professionnelles dépassent 10 % de votre salaire net imposable. Les cas typiques : un long trajet domicile-travail, une double résidence ou des frais de formation importants.
Attention à deux points souvent oubliés. En optant pour les frais réels, vous perdez le crédit d'impôt sur les cotisations syndicales (si vous en bénéficiez). Vous devez aussi réintégrer les remboursements de votre employeur (indemnités kilométriques, titres-restaurant) dans le calcul, ce qui peut inverser l'avantage.
Prenons un salarié avec un salaire net imposable de 35 000 €.
Le forfait 10 % donne 35 000 × 10 % = 3 500 € de déduction. Ses frais réels totalisent 4 800 € (kilomètres + repas + formation), mais son employeur lui rembourse 1 500 €. Frais réels nets = 4 800 − 1 500 = 3 300 €. Le forfait (3 500 €) est plus avantageux.
Mêmes frais réels de 4 800 €, aucun remboursement. Frais réels nets = 4 800 €, contre 3 500 € de forfait. Les frais réels font gagner 1 300 € de base imposable.
Ce cas pratique montre l'importance de simuler les deux options avant de cocher la case « frais réels » sur votre déclaration.
Si vous travaillez depuis votre domicile, le calcul de vos frais déductibles de télétravail repose sur le prorata de surface. Voici la méthode, suivie de deux cas pratiques complets.
La formule est la suivante :
Les charges éligibles varient selon votre statut. Pour un locataire : loyer charges comprises, électricité, chauffage, eau, internet. Pour un propriétaire : valeur locative du bien (pas les mensualités de crédit), taxe foncière, charges de copropriété, électricité, chauffage, eau, internet.
Profil : consultant freelance, appartement de 70 m², bureau de 10 m².
Prorata de surface : 10 / 70 = 14,3 %.
Charges mensuelles : loyer 900 € + électricité 80 € + internet 35 € + chauffage 60 € = 1 075 €.
Part déductible : 1 075 × 14,3 % = 153,73 €/mois, soit 1 844,70 €/an.
Profil : dirigeant de SASU, maison de 100 m², bureau de 12 m².
Prorata de surface : 12 / 100 = 12 %.
Charges mensuelles : valeur locative 1 000 € (10 €/m²/mois) + électricité 120 € + internet 40 € + eau 30 € + charges de copropriété 150 € + taxe foncière 150 €/mois (1 800 €/an) = 1 490 €.
Part déductible : 1 490 × 12 % = 178,80 €/mois, soit 2 145,60 €/an.
La convention de mise à disposition est un document qui formalise l'utilisation professionnelle d'une partie de votre domicile personnel. Elle est indispensable pour les dirigeants de société (SASU, EURL, SAS, SARL) qui font prendre en charge une quote-part de leurs charges de domicile par leur société.
Le document précise l'adresse, la surface concernée et la quote-part des charges prises en charge. Sans cette convention, la déduction peut être contestée lors d'un contrôle.
Chez L-Expert-Comptable.com, votre comptable dédié vérifie chaque année le calcul de votre quote-part de charges domicile et s'assure que la convention de mise à disposition est conforme, à partir de 69 € HT/mois pour les freelances et consultants.
Les factures liées à votre activité professionnelle : loyer du local ou quote-part du domicile, électricité (prorata pro), internet, téléphone, fournitures, assurance professionnelle, honoraires comptables, frais de déplacement. Chaque facture doit être justifiée, engagée dans l'intérêt de l'activité et rattachée au bon exercice.
Divisez la surface de votre espace de travail par la surface totale du logement. Un bureau de 10 m² dans un appartement de 70 m² donne un prorata de 14,3 %. Appliquez ce pourcentage à vos charges éligibles (loyer, électricité, internet, chauffage) pour obtenir le montant déductible.
Oui, si vous êtes en déplacement professionnel et ne pouvez pas déjeuner chez vous. Seul le surcoût est déductible : la part entre 5,50 € (valeur du repas à domicile) et le montant réel de votre repas, dans la limite de 21,40 € TTC. Un repas à 18 € vous permet de déduire 12,50 €.
Les frais réels sont avantageux si vos dépenses professionnelles dépassent 10 % de votre salaire net imposable. Vous devez réintégrer les remboursements de votre employeur (indemnités km, titres-restaurant), ce qui peut rendre le forfait plus intéressant. Faites le calcul avec les deux méthodes avant de choisir.
Non, jamais. Les amendes et pénalités (routières, fiscales, administratives) ne sont pas déductibles du résultat fiscal, quelle que soit la forme juridique de votre entreprise.
Une charge est déduite intégralement l'année de l'achat (fournitures, petit matériel ≤ 500 € HT). Une immobilisation est un bien durable de plus de 500 € HT, déduit progressivement par amortissement sur plusieurs années.
Oui, et vous bénéficiez d'une majoration de 20 % sur le barème kilométrique standard. Si le barème donne 0,636 €/km pour un véhicule de 5 CV (jusqu'à 5 000 km), vous appliquez 0,636 × 1,20 = 0,763 €/km avec un véhicule 100 % électrique.
Seule la part professionnelle est déductible. Vous devez déterminer un prorata d'utilisation justifiable (en temps, en surface, en kilomètres). Un téléphone utilisé à 60 % pour le travail ne sera déductible qu'à 60 %. Documentez votre méthode de répartition pour la justifier en cas de contrôle.
Les cadeaux sont déductibles s'ils sont dans l'intérêt de l'entreprise, de valeur raisonnable et justifiés. La TVA n'est récupérable que si la valeur totale des cadeaux offerts à un même bénéficiaire ne dépasse pas 73 € TTC par an. Si le total dépasse 3 000 € sur l'exercice, une déclaration sur le relevé 2067 est obligatoire.
Conservez toutes les factures, notes de frais, contrats et tickets de caisse pendant au moins 10 ans. Pour les frais de repas d'affaires, la facture doit mentionner la date, le lieu, le nom des invités et le motif professionnel. Pour les frais kilométriques, tenez un relevé détaillé de vos déplacements professionnels.
Impots.gouv.fr : Comment déclarer mes frais réels dans ma déclaration de revenus ?
Service-Public.fr : Frais réels : calculer vos frais kilométriques
Back to top