Calcul pension d'invalidité : montants et exemples 2026
Mis à jour le 7 octobre 2026

Rechercher
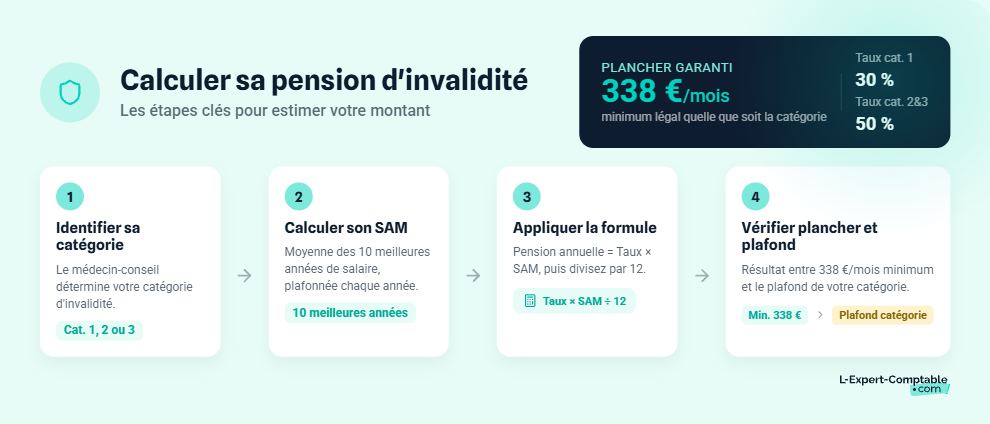
Le calcul de la pension d'invalidité repose sur deux données : un taux lié à votre catégorie et votre salaire annuel moyen (SAM). Voici les trois éléments à maîtriser pour estimer votre montant.
Le calcul est simple dans son principe. La pension d'invalidité annuelle se détermine ainsi :
Pension annuelle brute = Taux (30 % ou 50 %) × SAM
Pour obtenir le montant mensuel, divisez le résultat par 12. Le montant obtenu est ensuite comparé à un plancher (minimum 338 €/mois) et à un plafond propre à chaque catégorie, conformément aux articles R341-4 à R341-6-1 du Code de la sécurité sociale. Si le résultat du calcul est inférieur au plancher, vous percevez le minimum. S'il dépasse le plafond, la pension est écrêtée.
Prenons un exemple rapide : avec un SAM de 30 000 € et un taux de 30 % (catégorie 1), la pension annuelle brute est de 9 000 €, soit 750 €/mois. Ce montant se situe entre le plancher et le plafond de la catégorie 1, il est donc versé tel quel.
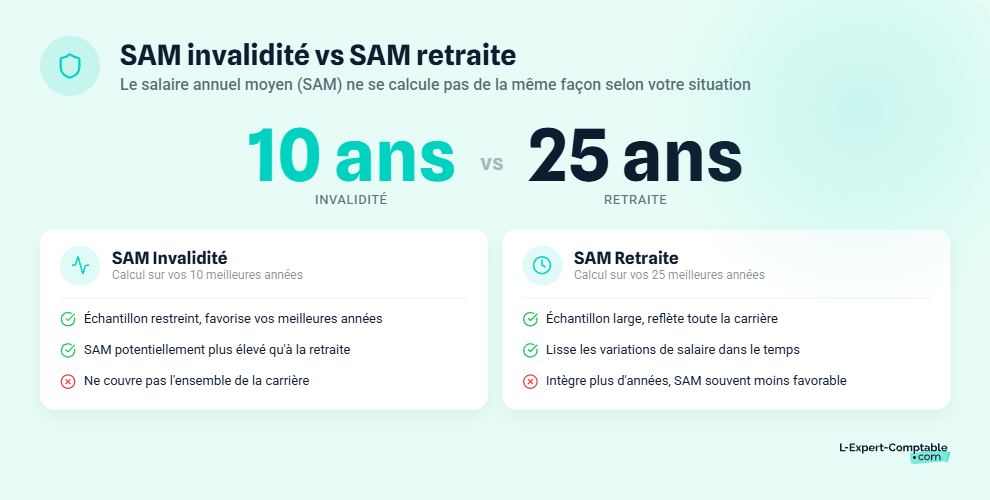
Le SAM est la moyenne de vos salaires bruts soumis à cotisations sur vos 10 meilleures années civiles de carrière. C'est la base du calcul de votre pension.
Chaque salaire annuel retenu est plafonné au PASS (Plafond Annuel de la Sécurité Sociale) de l'année concernée, pas au PASS actuel. En 2026, le PASS est de 48 060 €. Si vous avez gagné 55 000 € brut en 2024, seul le PASS 2024 (46 368 €) est retenu pour cette année-là.
Si vous avez cotisé moins de 10 ans, le SAM est calculé sur l'ensemble de vos années d'activité.
Le SAM utilisé pour la pension d'invalidité se calcule sur les 10 meilleures années de carrière, contre 25 pour la retraite. Cette différence peut entraîner un SAM invalidité plus élevé que le SAM retraite, car il retient un échantillon plus restreint de vos meilleures années.
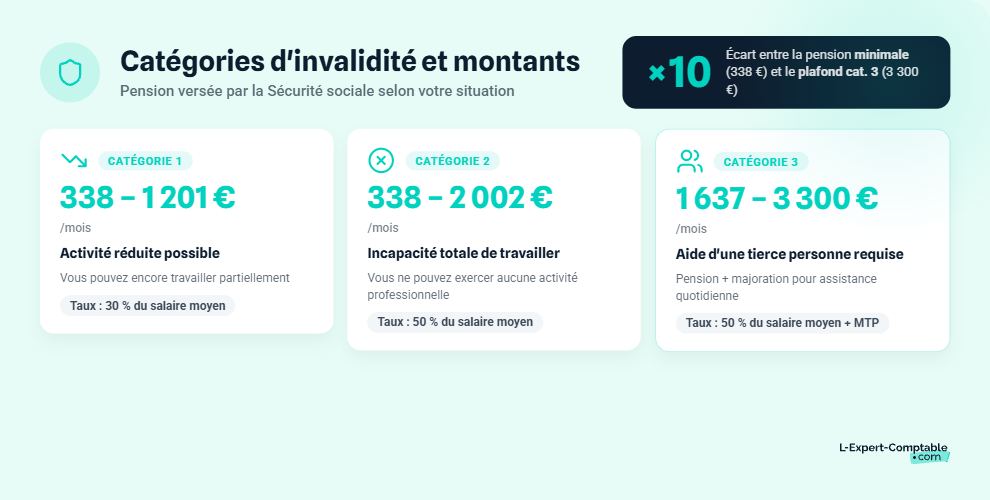
Le taux dépend de votre catégorie d'invalidité, déterminée par le médecin-conseil de l'Assurance Maladie.
| Catégorie | Définition | Taux appliqué | Fourchette mensuelle |
|---|---|---|---|
| Catégorie 1 | Invalide capable d'exercer une activité réduite | 30 % du SAM | 338 € à 1 201 € |
| Catégorie 2 | Invalide totalement incapable d'exercer une activité | 50 % du SAM | 338 € à 2 002 € |
| Catégorie 3 | Invalide nécessitant l'aide d'une tierce personne | 50 % du SAM + MTP | 1 637 € à 3 300 € |
La catégorie 3 n'a pas de taux spécifique : elle correspond à la pension de catégorie 2 à laquelle s'ajoute la majoration pour tierce personne (MTP).
Les montants de la pension d'invalidité sont encadrés par des planchers et des plafonds revalorisés chaque année au 1er avril par décret. Voici les barèmes applicables.
| Catégorie | Taux appliqué | Plancher mensuel | Plafond mensuel | Plafond annuel |
|---|---|---|---|---|
| Catégorie 1 | 30 % | 338 € | 1 201 € | 14 412 € |
| Catégorie 2 | 50 % | 338 € | 2 002 € | 24 024 € |
| Catégorie 3 | 50 % + MTP | 1 637 € | 3 300 € | 39 600 € |
Le plancher garantit un minimum de revenus, même si le calcul taux × SAM donne un résultat inférieur. Le plafond empêche la pension de dépasser un certain montant, quel que soit le niveau du SAM.
La MTP s'ajoute à la pension de catégorie 2 pour former la pension de catégorie 3. Elle compense le recours à une aide humaine pour les actes de la vie courante (se lever, se laver, s'habiller, se nourrir).
Son montant est fixé par décret. Il est inclus dans la fourchette 1 637 € à 3 300 €/mois de la catégorie 3. La MTP n'est pas soumise à l'impôt sur le revenu ni aux prélèvements sociaux (CSG, CRDS). Elle est versée en complément de la pension de base, sans condition de ressources.
L'ASI est un complément versé aux titulaires d'une pension d'invalidité dont les ressources totales restent inférieures à un plafond fixé par décret. Pour en bénéficier, vous devez résider en France et ne pas avoir atteint l'âge légal de la retraite.
Le montant de l'ASI est différentiel : il complète vos ressources jusqu'au plafond. Si vos revenus (pension + autres ressources) atteignent 10 000 €/an et que le plafond est de 12 000 €/an, l'ASI vous verse 2 000 €/an, soit environ 167 €/mois.
L'ASI est récupérable sur la succession si l'actif net du patrimoine dépasse un certain seuil au moment du décès. Renseignez-vous auprès de votre CPAM avant d'en faire la demande.
Ce simulateur estime le montant de votre pension d'invalidité mensuelle et annuelle selon votre catégorie et votre salaire annuel moyen. Il applique le taux, le plancher et le plafond en vigueur.
Pour obtenir votre estimation :
[Emplacement du simulateur interactif]
Ce simulateur donne une estimation indicative. Seule la CPAM calcule le montant définitif à partir de votre relevé de carrière réel.
Le SAM exact dépend de vos salaires année par année et du plafonnement au PASS historique de chaque année. Pour connaître votre SAM précis, consultez votre relevé de carrière sur votre compte ameli ou contactez directement votre CPAM.
Quatre cas concrets pour vérifier ou anticiper le montant de votre pension d'invalidité selon différents profils de salaire.
| Étape | Détail |
|---|---|
| SAM | 28 000 € |
| Taux | 30 % |
| Calcul brut annuel | 30 % × 28 000 = 8 400 € |
| Calcul brut mensuel | 8 400 ÷ 12 = 700 € |
| Plancher | 338 € : 700 € est supérieur, pas de revalorisation |
| Plafond | 1 201 € : 700 € est inférieur, pas d'écrêtement |
| Pension versée | 700 €/mois |
Le montant se situe entre le plancher et le plafond : la pension est versée telle quelle, sans ajustement.
| Étape | Détail |
|---|---|
| SAM | 48 060 € (PASS 2026) |
| Taux | 50 % |
| Calcul brut annuel | 50 % × 48 060 = 24 030 € |
| Calcul brut mensuel | 24 030 ÷ 12 = 2 002,50 € |
| Plafond | 2 002 € : 2 002,50 € dépasse le plafond, écrêtement |
| Pension versée | 2 002 €/mois (écrêtée) |
Même avec un SAM supérieur au PASS, le résultat ne change pas. Le plafonnement s'applique en amont sur chaque année de salaire retenue, et le plafond mensuel de la catégorie 2 limite le versement à 2 002 €/mois.
| Étape | Détail |
|---|---|
| Pension de base (cat. 2) | 2 002 €/mois |
| Majoration tierce personne (MTP) | Ajoutée à la pension de base |
| Plafond catégorie 3 | 3 300 €/mois |
| Pension versée | Jusqu'à 3 300 €/mois |
La MTP est exonérée d'impôt et de prélèvements sociaux. Elle ne dépend pas du SAM mais de la reconnaissance du besoin d'assistance par le médecin-conseil.
Avec un SAM de 18 000 €, voici les résultats selon la catégorie :
Cet exemple montre que le plancher de 338 € protège les assurés dont le SAM est très bas. Si le calcul avait donné un résultat inférieur (par exemple 300 €), la pension aurait été relevée à 338 €.
Reprendre une activité professionnelle tout en percevant une pension d'invalidité est possible, mais les règles varient selon votre catégorie.
En catégorie 1, le cumul est prévu par définition : vous êtes reconnu capable d'exercer une activité réduite. Aucun plafond spécifique ne limite vos revenus d'activité.
En catégorie 2, le cumul est aussi autorisé, mais la somme de votre pension et de vos revenus d'activité ne doit pas dépasser votre salaire trimestriel moyen perçu avant l'invalidité. Si ce plafond est dépassé, la CPAM réduit votre pension du montant excédentaire. La pension n'est pas supprimée, elle est ajustée.
Vous devez déclarer vos revenus d'activité chaque trimestre à votre CPAM via une déclaration de ressources trimestrielle. En cas de dépassement du plafond de cumul, la pension est réduite, pas supprimée. L'oubli de déclaration peut entraîner un indu à rembourser.
Si vous reprenez une activité via une société (SASU, EURL), la gestion comptable et les déclarations sociales s'ajoutent à cette obligation de déclaration trimestrielle. L-Expert-Comptable.com accompagne les entrepreneurs en société avec une comptabilité 100 % en ligne, sans engagement.
Le cumul entre pension d'invalidité et allocations chômage est possible, dans la limite du salaire perçu avant l'invalidité. France Travail prend en compte le montant de votre pension dans le calcul de vos droits à l'allocation.
Pensez à déclarer votre pension lors de votre inscription et à chaque actualisation mensuelle.
La pension d'invalidité est un revenu imposable. Voici les règles qui s'appliquent à l'impôt sur le revenu et aux prélèvements sociaux.
La pension d'invalidité est soumise à l'impôt sur le revenu dans la catégorie des pensions et rentes. Elle bénéficie de l'abattement de 10 % applicable à toutes les pensions, dans les mêmes conditions que la pension de retraite.
Exception : la majoration pour tierce personne (MTP), versée aux invalides de catégorie 3, est totalement exonérée d'impôt sur le revenu.
La pension d'invalidité supporte la CSG (Contribution Sociale Généralisée) à un taux variable selon votre revenu fiscal de référence :
La CRDS (Contribution au Remboursement de la Dette Sociale) s'applique au taux de 0,5 %. Les pensionnés à faibles ressources peuvent être totalement exonérés de CSG et de CRDS. La MTP est exonérée de l'ensemble des prélèvements sociaux.
La pension d'invalidité doit être déclarée dans vos revenus imposables. Si vous exercez une activité en parallèle via votre société, un expert-comptable peut vous aider à gérer l'ensemble de vos obligations déclaratives. Chez L-Expert-Comptable.com, un comptable dédié répond sous 24h, à partir de 69 € HT/mois pour les freelances et consultants.
La pension d'invalidité n'est pas versée à vie. Elle prend fin à l'âge légal de la retraite, sauf exception.
À l'âge légal de la retraite, votre pension d'invalidité est automatiquement remplacée par une pension de retraite pour inaptitude au travail. Ce basculement se fait sans démarche de votre part.
L'avantage : cette pension de retraite est calculée au taux plein (50 %), quelle que soit votre durée d'assurance. Vous n'avez pas besoin d'avoir cotisé le nombre de trimestres requis.
Les périodes pendant lesquelles vous avez perçu une pension d'invalidité sont validées comme trimestres assimilés pour le calcul de votre retraite, conformément aux articles L341-1 à L341-4 du Code de la sécurité sociale.
Si vous exercez encore une activité professionnelle à l'âge légal, vous pouvez vous opposer au basculement automatique par demande expresse auprès de votre caisse de retraite. Vous continuez alors à percevoir votre pension d'invalidité jusqu'à votre départ effectif.
Le calcul de la pension d'invalidité repose sur des données de carrière parfois anciennes. Des erreurs peuvent se glisser dans le montant notifié par la CPAM.
Si vous identifiez une erreur, la première étape est de saisir la Commission de Recours Amiable (CRA) de votre CPAM. Vous avez un délai de 2 mois à compter de la notification du montant pour déposer votre recours.
Joignez à votre demande les bulletins de paie des années concernées pour prouver l'écart entre les salaires réels et ceux retenus par la caisse.
En cas de rejet par la CRA, vous pouvez saisir le Pôle social du tribunal judiciaire. Cette procédure est gratuite et ne nécessite pas obligatoirement un avocat, même si un accompagnement juridique reste recommandé.
Le calcul se base sur le SAM (Salaire Annuel Moyen), c'est-à-dire la moyenne de vos 10 meilleures années de salaire brut soumis à cotisations. Chaque année est plafonnée au PASS en vigueur cette année-là (48 060 € en 2026). Seuls les salaires ayant donné lieu à cotisations sont retenus.
Non. Les indemnités journalières (maladie, maternité, accident du travail) sont des revenus de remplacement. Elles ne sont pas soumises aux mêmes cotisations et n'entrent pas dans le calcul du SAM. Seuls les salaires bruts déclarés par l'employeur sont pris en compte.
Oui. Si vous constatez une erreur (salaires mal déclarés, années manquantes), vous pouvez demander un réexamen à votre CPAM en fournissant vos bulletins de paie. En cas de refus, vous avez 2 mois pour saisir la Commission de Recours Amiable (CRA).
Oui. Elle est soumise à l'impôt sur le revenu (catégorie pensions et rentes) avec un abattement de 10 %. Elle supporte aussi la CSG (0 % à 8,3 % selon vos revenus) et la CRDS (0,5 %). La majoration pour tierce personne (MTP) est totalement exonérée.
Oui, le cumul est autorisé dans les trois catégories. En catégorie 1, c'est prévu par définition. En catégorie 2, la somme pension + revenus ne doit pas dépasser le salaire trimestriel moyen perçu avant l'invalidité. Au-delà, la pension est réduite proportionnellement.
L'ALD ouvre droit à la prise en charge à 100 % des soins liés à la pathologie. L'invalidité ouvre droit à une pension compensant la perte de revenus. Les deux dispositifs sont indépendants : on peut être en ALD sans être invalide, et inversement.
La pension d'invalidité est automatiquement remplacée par une pension de retraite pour inaptitude, calculée au taux plein (50 %) quelle que soit la durée d'assurance. Si vous exercez encore une activité, vous pouvez vous opposer à ce basculement par demande expresse.
Vous avez besoin de deux informations : votre catégorie d'invalidité (1, 2 ou 3) et votre SAM. Appliquez le taux (30 % en catégorie 1, 50 % en catégories 2 et 3), puis vérifiez que le résultat est compris entre le plancher (338 €/mois) et le plafond de votre catégorie.
Oui, de deux manières. Les montants (planchers, plafonds) sont revalorisés chaque année au 1er avril par décret. Votre catégorie peut aussi être révisée par le médecin-conseil si votre état de santé évolue, ce qui modifie le taux appliqué.
Oui, le cumul est possible. France Travail tient compte de la pension dans le calcul de vos droits. La somme des deux ne peut pas dépasser le salaire de référence retenu avant l'invalidité. Déclarez votre pension lors de votre inscription et à chaque actualisation mensuelle.
Ameli.fr : La pension d'invalidité : montant
Légifrance : Section 3 : Montant de la pension d'invalidité (Articles R341-4 à R341-6-1)
Ameli.fr : Les pensions d'invalidité : catégories et montants
Back to top