
L'article en bref
- Assurance SASU obligatoire : les obligations dépendent de l'activité et visent surtout les professions réglementées.
- RC Pro : obligatoire pour les professions réglementées, facturée entre 100 et 400 € HT par an.
- Assurance décennale : son absence dans le BTP est un délit pénal puni de 75 000 € d'amende.
- Budget global : comptez de 100 € à plus de 3 000 € par an selon votre activité.
- Bien choisir : comparez plafonds, exclusions et franchises, puis demandez au moins trois devis.
- Gérer la comptabilité de sa SASU : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.
Mis à jour le , publié le
8 min

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Sommaire
Créez votre SASU gratuitement avec L-Expert-Comptable.com !
Nos équipes vous conseillent et s'occupent de toutes les démarches administratives de la création de votre SASU
En savoir plusQuelles assurances sont obligatoires en SASU ?
L'assurance SASU obligatoire dépend directement de votre activité. Certaines professions sont soumises à des obligations légales strictes, d'autres n'ont aucune contrainte en matière d'assurance. Voici les quatre couvertures qui peuvent s'imposer à votre société.
La responsabilité civile professionnelle (RC Pro)
La responsabilité civile professionnelle couvre les dommages matériels, immatériels et corporels causés à un tiers dans le cadre de votre activité. Elle prend aussi en charge les frais de défense (honoraires d'avocat) et les dommages-intérêts, dans la limite du plafond prévu au contrat.
La RC Pro est obligatoire pour les professions réglementées : avocats, experts-comptables, médecins, agents immobiliers, métiers du bâtiment, courtiers en assurance, agences de voyage. Certaines de ces professions doivent aussi fournir une garantie financière en complément. Pour les autres activités, la RC Pro reste facultative, mais de nombreux clients exigent une attestation d'assurance avant de signer un contrat.
Prenons un exemple concret. Vous êtes architecte d'intérieur en SASU et vous livrez un plan avec une erreur de cotes. Le client doit reprendre les travaux, pour un coût estimé à 15 000 €. Votre RC Pro couvre les dommages-intérêts et les frais de défense. Sans elle, la totalité sort de la trésorerie de votre SASU.
L'assurance décennale (métiers du bâtiment)
L'assurance décennale est obligatoire pour toute SASU qui réalise des travaux de construction ou de rénovation. Elle couvre pendant 10 ans après la réception des travaux les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination.
L'absence de garantie décennale est un délit pénal. Le dirigeant risque une amende de 75 000 € et jusqu'à 6 mois d'emprisonnement. C'est l'une des rares assurances dont le défaut peut mener à une condamnation pénale.
L'assurance auto professionnelle
Dès qu'un véhicule est utilisé dans le cadre de l'activité de votre SASU, vous devez souscrire une assurance auto professionnelle. Elle couvre a minima la responsabilité civile, c'est-à-dire les dommages causés aux tiers en cas d'accident.
Si votre SASU utilise plusieurs véhicules, un contrat flotte est possible à partir de 4 véhicules, souvent à un tarif négocié.
La mutuelle collective (si la SASU a des salariés)
Depuis le 1er janvier 2016, tout employeur du secteur privé doit mettre en place une mutuelle collective pour ses salariés. Le financement patronal minimum est de 50 % des cotisations, et le contrat doit respecter un socle de garanties minimales (« contrat responsable »).
Cette obligation ne concerne que les SASU ayant au moins un salarié. Le président de SASU, même rémunéré, a le statut d'assimilé salarié mais n'est pas salarié au sens du droit du travail. Une complémentaire santé individuelle reste recommandée pour lui.
Le président de SASU qui ne se verse pas de salaire n'est pas considéré comme salarié. L'obligation de mutuelle collective ne s'applique pas à lui. En revanche, s'il embauche ne serait-ce qu'un salarié, il doit mettre en place une mutuelle avec prise en charge patronale d'au moins 50 %.
Quelle différence entre RC Pro et RC d'exploitation ?
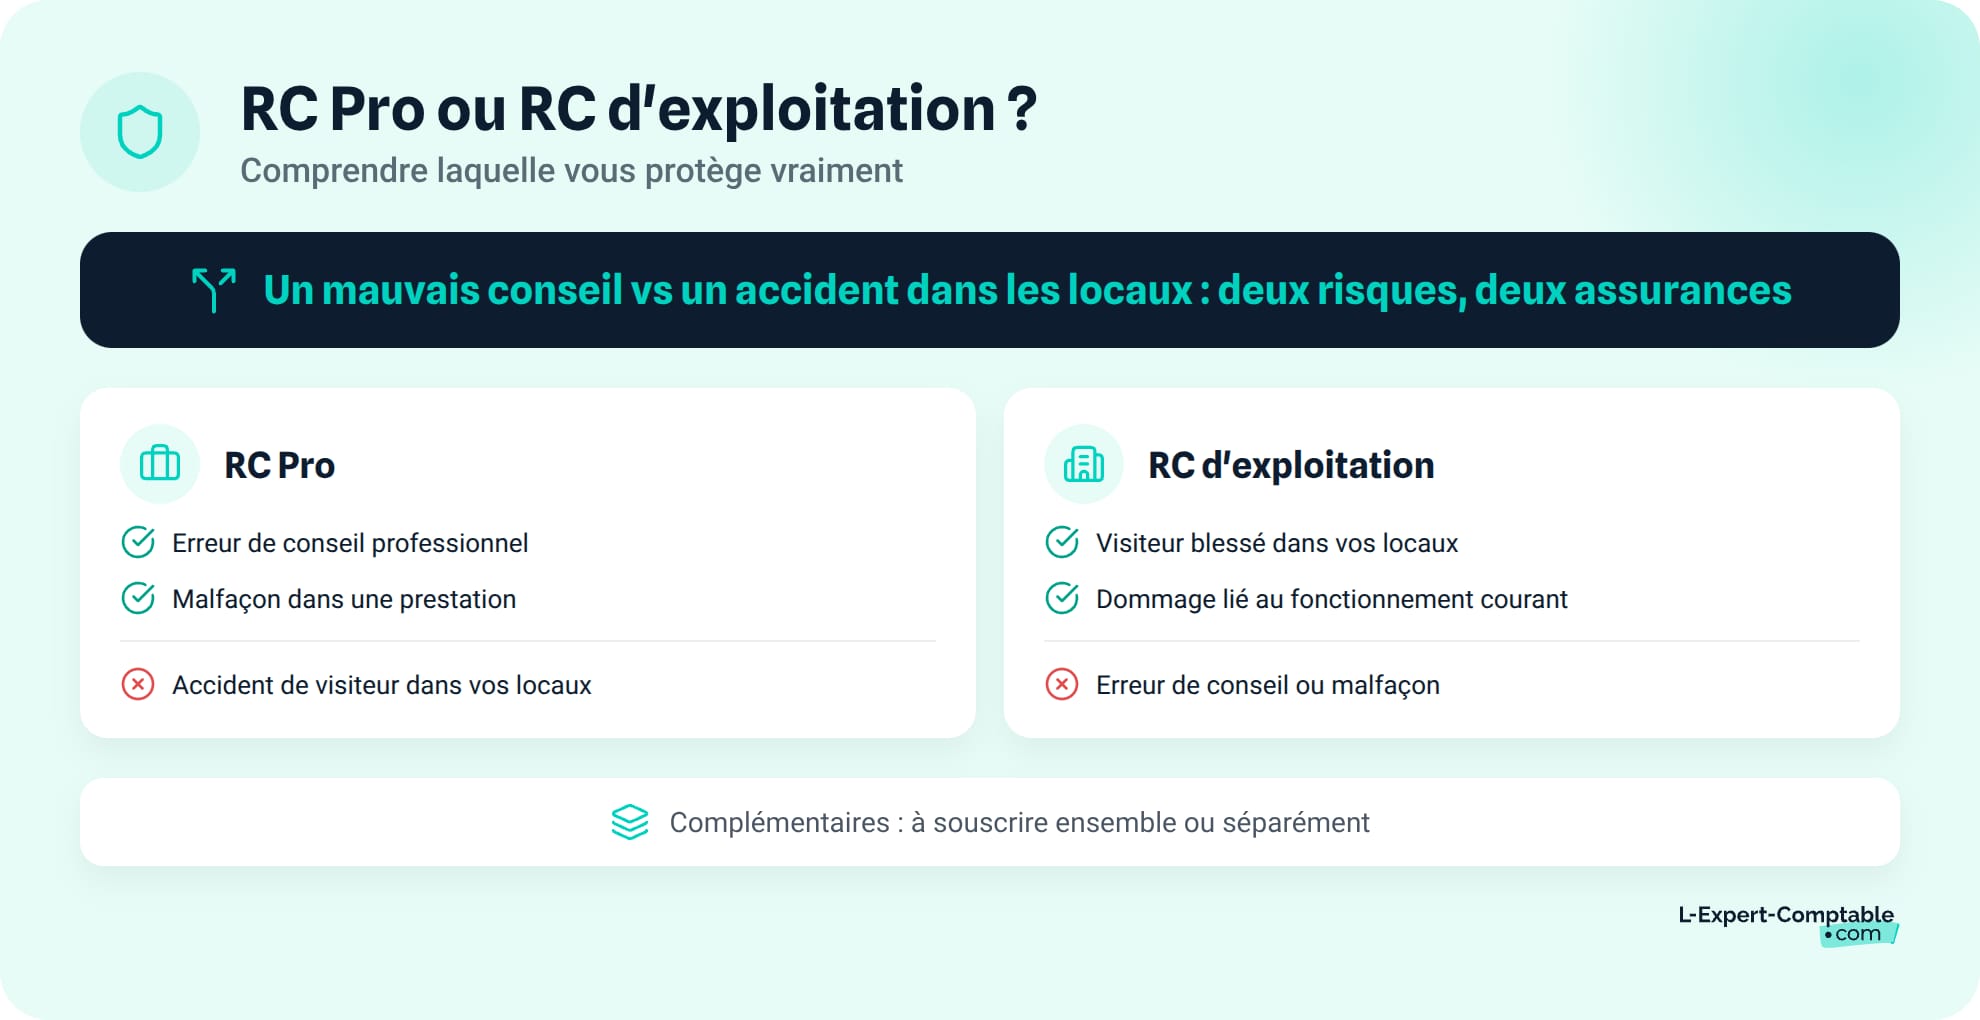
Ces deux assurances sont souvent confondues, alors qu'elles couvrent des risques très différents. La RC Pro protège contre les dommages liés à l'exercice même de votre métier. La RC d'exploitation couvre les dommages causés dans le cadre du fonctionnement courant de votre entreprise.
Un exemple pour bien comprendre : un architecte qui fait une erreur de calcul structurel, c'est la RC Pro. Un pot de peinture qui tombe sur un passant devant votre bureau, c'est la RC d'exploitation. Les deux peuvent être souscrites dans un même contrat ou séparément.
| Critère | RC Pro | RC d'exploitation |
|---|---|---|
| Ce qu'elle couvre | Dommages liés à votre activité professionnelle (erreur, malfaçon, mauvais conseil) | Dommages liés au fonctionnement courant (accident dans vos locaux, dégât causé par un salarié) |
| Exemple de sinistre | Un consultant délivre un mauvais conseil qui coûte 30 000 € à son client | Un visiteur glisse dans vos locaux et se fracture le poignet |
| Obligatoire ? | Oui, pour les professions réglementées | Non, mais vivement recommandée |
| Prix indicatif | 100 à 400 € HT/an (prestation de services) | 80 à 300 € HT/an |
Beaucoup d'entrepreneurs confondent RC Pro et RC d'exploitation. La première couvre vos erreurs professionnelles (mauvais conseil, malfaçon). La seconde couvre les dommages liés au fonctionnement courant de votre entreprise (un client qui glisse dans vos locaux). Les deux sont complémentaires.
Quelles assurances facultatives souscrire en SASU ?
Au-delà des obligations légales, plusieurs assurances facultatives méritent votre attention. Elles protègent votre activité, vos locaux, votre matériel et même votre patrimoine personnel en tant que dirigeant.
L'assurance multirisque professionnelle
L'assurance multirisque professionnelle protège vos locaux contre l'incendie, le dégât des eaux, le vol et les catastrophes naturelles. Elle est souvent exigée par le bailleur pour signer un bail commercial.
Ce contrat peut regrouper plusieurs garanties : RC d'exploitation, protection juridique et couverture des biens professionnels. C'est une solution pratique pour centraliser vos protections en un seul contrat.
L'assurance homme-clé
L'assurance homme-clé compense la perte financière en cas d'incapacité temporaire ou de décès du dirigeant, ou d'un collaborateur dont l'absence paralyserait l'activité. En SASU, cette couverture est particulièrement pertinente car l'entreprise repose souvent sur une seule personne.
L'assureur verse un capital ou des indemnités journalières qui permettent de couvrir les charges fixes (loyer, salaires, échéances de prêt) et de maintenir l'activité le temps de trouver une solution.
L'assurance perte d'exploitation
L'assurance perte d'exploitation compense la baisse de chiffre d'affaires en cas de sinistre immobilisant votre activité : incendie, dégât des eaux, catastrophe naturelle. Elle prend en charge vos charges fixes pendant la période d'arrêt, y compris le loyer, les salaires et les remboursements d'emprunt.
Elle se souscrit généralement en complément de la multirisque professionnelle, et les deux contrats fonctionnent ensemble en cas de sinistre.
L'assurance responsabilité civile du dirigeant (RC Mandataire social)
La RC mandataire social protège le patrimoine personnel du président de SASU en cas de mise en cause pour faute de gestion. Elle est distincte de la RC Pro : elle couvre les erreurs de gestion (mauvaise décision stratégique, non-respect d'une obligation légale), pas les erreurs techniques liées à votre métier.
Cette assurance prend en charge les frais de défense en cas de procédure judiciaire engagée par un associé, un créancier ou l'administration fiscale. Elle peut aussi couvrir les condamnations pécuniaires prononcées contre le dirigeant.
L'assurance bris de machine
L'assurance bris de machine couvre la réparation ou le remplacement d'un équipement professionnel endommagé accidentellement. Elle est pertinente pour les SASU dont l'activité repose sur du matériel coûteux : parc informatique, machines industrielles, matériel médical ou de laboratoire.
Le contrat prend en charge le coût de remise en état ou de remplacement à neuf, selon les conditions souscrites. Si votre outil de travail principal est un serveur à 10 000 € ou une machine-outil à 25 000 €, cette couverture mérite d'être étudiée.
Combien coûte une assurance pour une SASU ?
Le coût d'une assurance SASU varie selon le type de couverture, votre secteur d'activité et le niveau de garantie choisi. Voici un panorama des tarifs constatés et les facteurs qui font bouger la facture.
Les fourchettes de prix par type d'assurance
| Type d'assurance | Obligatoire ou facultative | Prix indicatif annuel HT | Profils concernés |
|---|---|---|---|
| RC Pro | Obligatoire (professions réglementées) | 100 à 400 € | Consultants, développeurs, formateurs, professions réglementées |
| Assurance décennale | Obligatoire (BTP) | À partir de 800 € | Artisans, entreprises du bâtiment |
| Assurance auto professionnelle | Obligatoire (si véhicule pro) | À partir de 420 € | Toute SASU utilisant un véhicule |
| Mutuelle collective | Obligatoire (si salariés) | Variable (50 % min. à charge de l'employeur) | SASU avec au moins un salarié |
| Multirisque professionnelle | Facultative | 200 à 600 € | SASU avec locaux professionnels |
| Assurance homme-clé | Facultative | 300 à 800 € | SASU unipersonnelle, dirigeant clé |
| Assurance perte d'exploitation | Facultative | 150 à 500 € | SASU avec locaux, stock ou matériel |
| RC dirigeant (mandataire social) | Facultative | 150 à 500 € | Tout président de SASU |
Ce qui fait varier le prix de votre assurance
Plusieurs facteurs influencent directement le montant de vos cotisations :
- La nature de votre activité (conseil vs BTP vs commerce)
- Le chiffre d'affaires annuel de votre SASU
- Le nombre de salariés
- Les plafonds de garantie et les franchises choisis
- L'historique de sinistralité de votre entreprise
Un consultant en informatique avec 80 000 € de chiffre d'affaires paiera beaucoup moins cher qu'un artisan du bâtiment réalisant 300 000 € de CA annuel, même pour une RC Pro similaire. Besoin d'y voir clair dans vos charges ? Les experts-comptables de L-Expert-Comptable.com vous aident à budgétiser l'ensemble de vos dépenses, assurances comprises, dès 69 € HT/mois pour les freelances et consultants.
Que risque une SASU sans assurance ?
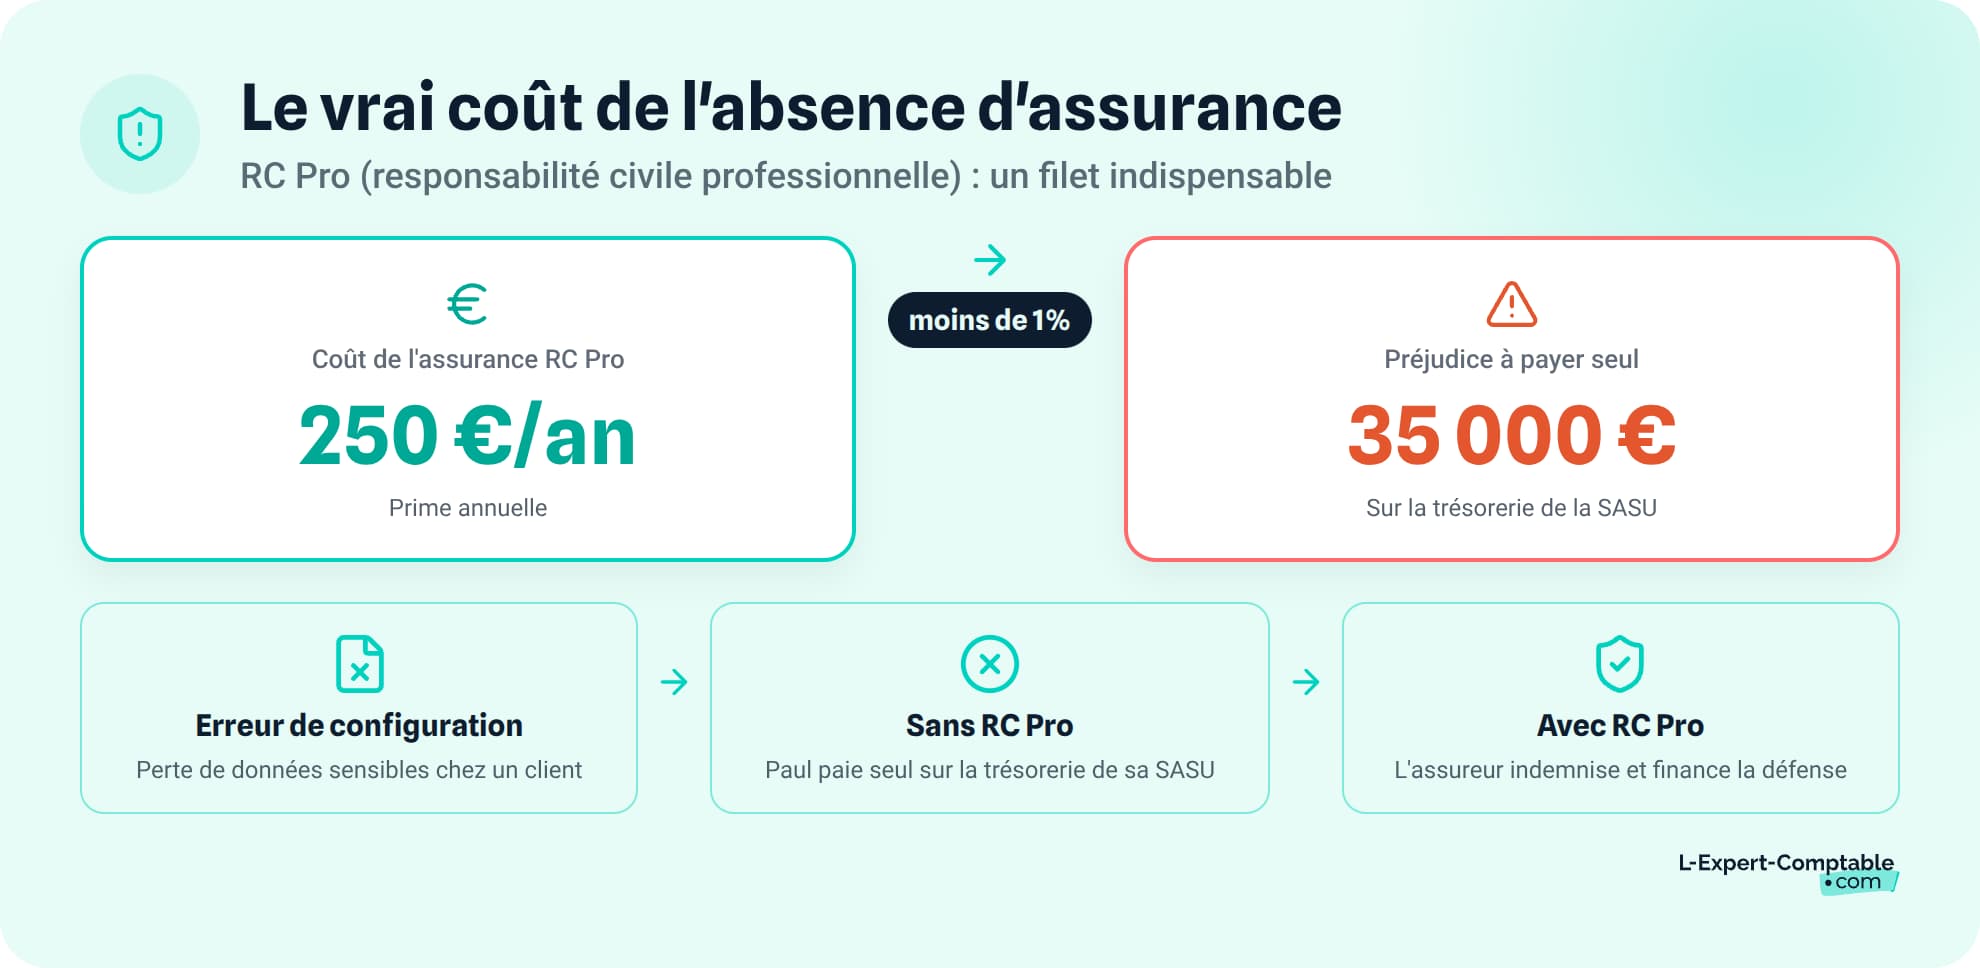
Une SASU non assurée s'expose à des conséquences financières et juridiques lourdes. Le premier risque est la prise en charge intégrale de l'indemnisation des victimes sur les fonds propres de la société. Si la trésorerie ne suffit pas et qu'une faute de gestion est caractérisée, le patrimoine personnel du dirigeant peut être engagé.
Pour les assurances obligatoires (décennale notamment), l'absence de couverture est un délit pénal : 75 000 € d'amende et jusqu'à 6 mois d'emprisonnement. Sur le plan commercial, de nombreux clients et donneurs d'ordres refusent de travailler avec une entreprise qui ne peut pas fournir d'attestation d'assurance. Les marchés publics exigent systématiquement cette preuve.
Prenons un cas concret. Paul est consultant IT en SASU. Il intervient chez un client pour paramétrer un logiciel de gestion. Une erreur de configuration entraîne la perte de données sensibles. Le client chiffre son préjudice à 35 000 € et engage une action en justice.
- Sans RC Pro : Paul doit assumer la totalité sur la trésorerie de sa SASU, plus les frais d'avocat. Si la SASU n'a pas les fonds, c'est la cessation de paiements.
- Avec une RC Pro à 250 €/an : l'assureur prend en charge l'indemnisation et les frais de défense. Le coût annuel de l'assurance est moins de 1 % du montant du sinistre.
Comment choisir la meilleure assurance pour votre SASU ?
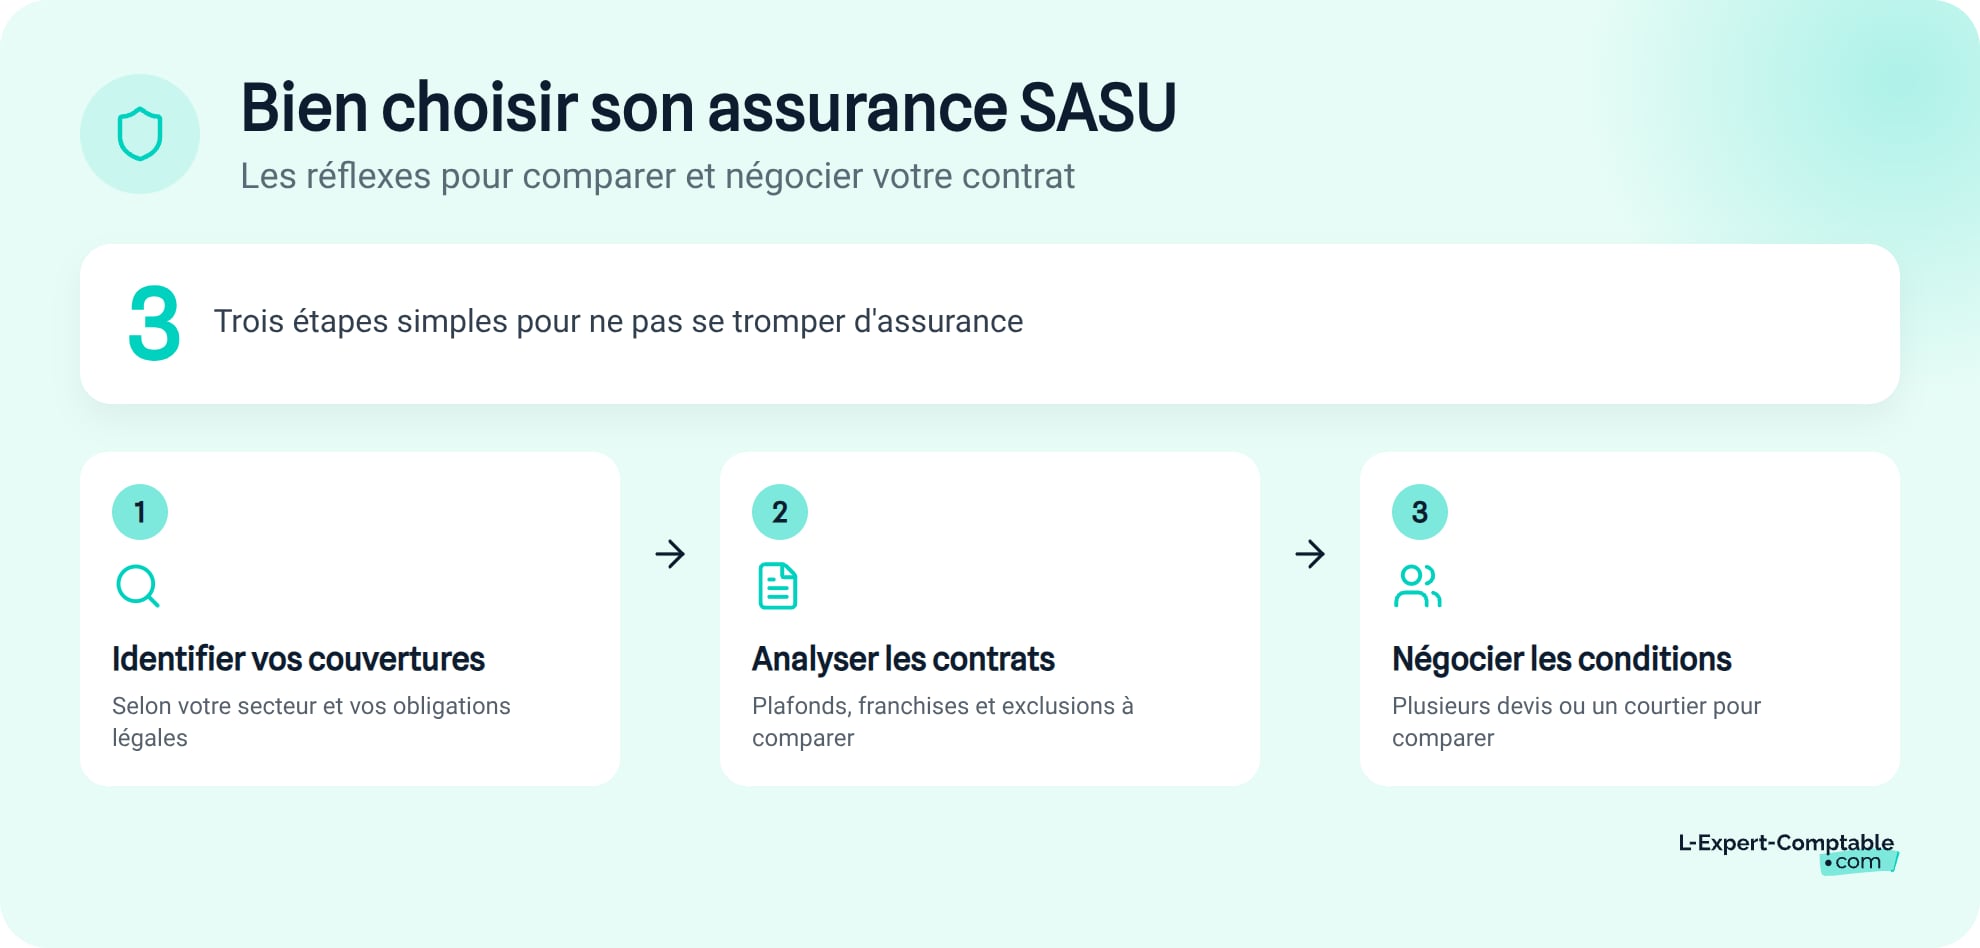
Choisir la bonne assurance pour votre SASU passe par trois étapes claires :
- Identifiez les couvertures liées à votre secteur et à vos obligations légales
- Étudiez les plafonds, franchises et exclusions de chaque contrat
- Sollicitez plusieurs devis ou passez par un courtier pour négocier
Analysez les risques spécifiques de votre activité
Commencez par lister les risques liés à votre métier : contact direct avec des clients, manipulation de matériel coûteux, conseil stratégique, déplacements fréquents. Identifiez ensuite les assurances obligatoires dans votre secteur (RC Pro pour les professions réglementées, décennale pour le BTP). Évaluez enfin le montant des dommages potentiels en cas de sinistre non couvert.
Votre expert-comptable peut vous aider à identifier les assurances obligatoires et facultatives adaptées à votre activité. Chez L-Expert-Comptable.com, votre comptable dédié vous accompagne dès la création de votre SASU et vous oriente sur les protections à mettre en place.
Comparez les garanties, pas seulement les prix
Le tarif ne fait pas tout. Vérifiez les exclusions de garanties, c'est-à-dire les situations que le contrat ne couvre pas. Comparez les plafonds d'indemnisation : une RC Pro à 100 €/an qui plafonne à 20 000 € ne vous protège pas réellement si un sinistre coûte 50 000 €.
Regardez aussi les délais de carence (période pendant laquelle vous n'êtes pas encore couvert après la souscription) et les franchises (montant qui reste à votre charge en cas de sinistre).
Certains contrats RC Pro excluent les dommages liés à des retards de livraison ou à des sous-traitants non déclarés. Lisez systématiquement les conditions particulières avant de signer.
Faites appel à un courtier ou demandez plusieurs devis
Un courtier en assurance négocie pour vous auprès de plusieurs compagnies. Il connaît les spécificités de votre secteur et peut obtenir des tarifs ou des garanties que vous n'auriez pas en direct. Demandez au minimum 3 devis pour comparer les offres.
Pensez aussi à réévaluer vos contrats chaque année. Votre chiffre d'affaires évolue, votre activité se diversifie, vos besoins changent. Un contrat adapté à votre première année d'activité peut devenir insuffisant deux ans plus tard.
Les questions fréquentes sur l'assurance SASU
La RC Pro est-elle obligatoire pour toutes les SASU ?
Non. La RC Pro n'est obligatoire que pour les professions réglementées (avocats, experts-comptables, médecins, agents immobiliers, métiers du bâtiment, courtiers). Pour les autres activités, elle reste vivement recommandée car certains clients exigent une attestation avant de signer un contrat.
Quel est le prix d'une assurance RC Pro pour une SASU ?
Comptez entre 100 et 400 € HT par an pour une activité de prestation de services classique (conseil, développement, formation). Le tarif varie selon votre chiffre d'affaires, votre secteur d'activité et les plafonds de garantie choisis.
Quelle est la différence entre RC Pro et RC d'exploitation ?
La RC Pro couvre les dommages causés par l'exercice même de votre métier (erreur de conseil, malfaçon). La RC d'exploitation couvre les dommages liés au fonctionnement courant de l'entreprise (un visiteur qui se blesse dans vos locaux). Les deux sont complémentaires.
Le président d'une SASU a-t-il droit à l'assurance chômage ?
Non. Le président de SASU est assimilé salarié pour la protection sociale, mais il ne cotise pas à l'assurance chômage. Il ne peut donc pas percevoir d'allocations au titre de son mandat. Il peut en revanche souscrire une assurance chômage privée (garantie sociale des chefs d'entreprise, ou GSC).
Une SASU sans salarié doit-elle souscrire une mutuelle ?
Non. L'obligation de mutuelle collective concerne uniquement les employeurs ayant au moins un salarié. Le président de SASU qui n'emploie personne n'a aucune obligation en la matière, mais une complémentaire santé individuelle est fortement recommandée.
Que risque une SASU qui exerce sans assurance décennale ?
C'est un délit pénal. Le dirigeant encourt une amende de 75 000 € et jusqu'à 6 mois d'emprisonnement. En cas de sinistre, la SASU devra indemniser les dommages sur ses fonds propres, ce qui peut compromettre la survie de l'entreprise.
L'assurance homme-clé est-elle utile pour une SASU unipersonnelle ?
Oui, c'est même l'un des cas où elle est la plus pertinente. En SASU unipersonnelle, l'activité repose entièrement sur le président. En cas d'accident ou de maladie grave, l'assurance homme-clé verse un capital qui permet de couvrir les charges fixes et de maintenir l'activité.
Les cotisations d'assurance sont-elles déductibles du résultat de la SASU ?
Oui. Toutes les primes d'assurance professionnelle (RC Pro, décennale, multirisque, homme-clé) sont des charges déductibles du résultat imposable de la SASU. Elles réduisent donc l'impôt sur les sociétés.
Combien coûte une assurance décennale pour une SASU du bâtiment ?
Les tarifs démarrent à environ 800 € HT par an, mais varient fortement selon le chiffre d'affaires, la nature des travaux (gros œuvre vs second œuvre) et l'historique de sinistralité. Pour un artisan en gros œuvre, le coût peut dépasser 3 000 €/an.
Puis-je souscrire une seule assurance qui couvre tout pour ma SASU ?
Pas exactement, mais l'assurance multirisque professionnelle regroupe plusieurs garanties en un seul contrat : RC d'exploitation, protection des locaux, vol, incendie, et parfois protection juridique. Vous devrez cependant souscrire séparément la RC Pro si votre activité l'exige, et la décennale si vous êtes dans le bâtiment.
Sources & Références
Service-Public : Assurances de la société
Économie.gouv.fr : Professionnels : quelles sont les assurances obligatoires ?
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude


À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses