Simulateur EIRL : Calculez votre revenu net en 2026
Mis à jour le 4 novembre 2026

Rechercher
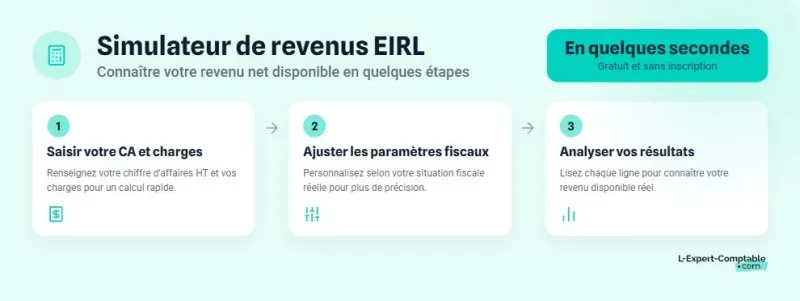
Ce simulateur EIRL en ligne calcule votre revenu net d'entrepreneur individuel à responsabilité limitée à partir de deux données : votre chiffre d'affaires et vos charges. La simulation EIRL est gratuite et donne un résultat en quelques secondes. Voici les trois étapes pour obtenir votre estimation :
En mode simple, le simulateur part d'une activité commerciale (BIC) au régime réel, imposée à l'impôt sur le revenu (IR). Deux informations suffisent :
Le simulateur déduit vos charges du CA pour obtenir le bénéfice, puis calcule les cotisations sociales TNS (travailleur non salarié) et l'impôt sur le revenu. Le résultat affiché est votre revenu net après ces deux prélèvements.
Le mode personnalisé vous permet d'ajuster plusieurs paramètres :
Un même chiffre d'affaires peut donner des résultats très différents selon le régime fiscal et la répartition choisie. Testez plusieurs combinaisons.
Les cotisations TNS sont environ 45 % de votre revenu net. Elles couvrent la maladie, la retraite de base et complémentaire, l'invalidité-décès, les allocations familiales et la CSG-CRDS. Même sans bénéfice, des cotisations minimales s'appliquent (environ 1 255 € à 1 274 € par an selon l'activité).
La ligne « revenu net » correspond à ce que vous percevez après cotisations. Pour obtenir votre « super net », c'est-à-dire le montant réellement disponible après impôt personnel, soustrayez l'IR estimé. Divisez ce super net par 12 pour connaître votre rémunération mensuelle effective.
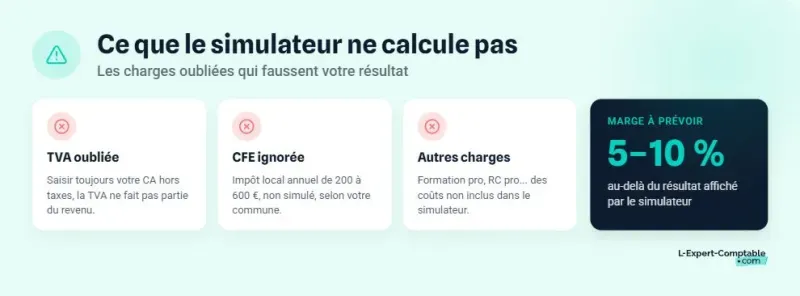
Le simulateur donne une estimation fiable de votre revenu net, mais certains postes restent en dehors du calcul. Prévoyez une marge pour ces charges supplémentaires.
La TVA n'apparaît pas dans le simulateur car elle ne fait pas partie de votre revenu. Vous la collectez sur vos ventes au taux normal de 20 %, puis vous la reversez à l'État (par acomptes semestriels en régime simplifié, ou mensuellement en régime normal). En contrepartie, vous récupérez la TVA déductible sur vos achats professionnels, ce qui réduit le coût réel de vos charges.
Si vous êtes en franchise en base de TVA, vous ne facturez ni ne déduisez la TVA. Le simulateur reste alors directement utilisable : saisissez votre chiffre d'affaires tel quel.
La TVA n'est pas un revenu. Si vous êtes assujetti, saisissez toujours votre CA hors taxes dans le simulateur. Si vous êtes en franchise en base, vos prix sont déjà HT et aucun ajustement n'est nécessaire.
La Cotisation Foncière des Entreprises (CFE) est un impôt local annuel dû par toute entreprise. Son montant varie selon la commune, généralement entre 200 € et 600 €. Le paiement intervient au 15 décembre, avec un acompte de 50 % au 15 juin si votre CFE de l'année précédente dépasse 3 000 €. La déclaration initiale (formulaire 1447-C-SD) doit être déposée avant le 31 décembre de l'année de création.
Vous venez de créer votre activité ? Vous êtes exonéré de CFE la première année. Pensez à déposer la déclaration initiale dans les délais pour bénéficier de cette exonération.
La contribution à la formation professionnelle et l'assurance RC pro (obligatoire dans certains secteurs) ne sont pas simulées. Prévoyez 5 à 10 % de marge au-delà du résultat du simulateur pour couvrir l'ensemble de ces postes.
Le régime fiscal que vous choisissez modifie directement votre résultat imposable et votre revenu net. Voici comment chaque option fonctionne.
L'IR est le régime par défaut de l'EIRL. Votre bénéfice (résultat imposable) est intégré au revenu de votre foyer fiscal, même si vous ne vous versez pas la totalité en rémunération. L'imposition suit le barème progressif (tranches de 0 % à 45 %), dans la catégorie BIC ou BNC selon votre activité.
L'avantage : la simplicité. Pas de double imposition, pas de distinction rémunération/dividendes. Le bénéfice est directement votre revenu.
Avec l'option IS, votre EIRL paie l'impôt sur les sociétés sur son bénéfice (par acomptes trimestriels). Vous n'êtes imposé personnellement que sur ce que vous percevez : rémunération et dividendes.
Le taux réduit d'IS est de 15 % sur les premiers 42 500 € de bénéfice (sous conditions : CA inférieur à 10 M€, capital libéré, détention à 75 % ou plus par des personnes physiques). Au-delà, le taux normal est de 25 %. Vous pouvez moduler la répartition entre rémunération et dividendes pour ajuster votre charge fiscale globale. Les dividendes sont soumis au prélèvement forfaitaire unique (PFU) de 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux), ou au barème progressif sur option.
La contrepartie : une comptabilité plus lourde avec tenue de comptes annuels obligatoire.
| Critère | EIRL à l'IR | EIRL à l'IS |
|---|---|---|
| Régime par défaut | Oui | Non (sur option) |
| Base d'imposition | Bénéfice intégré au foyer fiscal | Bénéfice imposé à l'IS, rémunération perçue imposée à l'IR |
| Taux d'imposition | Barème progressif 0 % à 45 % | IS : 15 % (≤ 42 500 €) puis 25 % |
| Flexibilité rémunération | Aucune (bénéfice = revenu) | Modulation rémunération / dividendes |
| Dividendes | Non applicables | Oui, PFU 31,4 % ou barème |
| Complexité comptable | Régime réel simplifié possible | Comptes annuels obligatoires |
Cas pratique rapide : pour 80 000 € de CA HT et 15 000 € de charges (bénéfice de 65 000 €), un célibataire sans enfant obtient un super net d'environ 38 100 € à l'IR. À l'IS, avec une rémunération de 35 000 € et le reste en dividendes, le super net atteint environ 39 500 €. L'IS devient souvent plus avantageux au-delà de 40 000 € de bénéfice, mais le choix dépend de votre tranche marginale d'imposition et de vos besoins en trésorerie.
Le choix entre IR et IS a des conséquences durables sur votre fiscalité. Chez L-Expert-Comptable.com, votre comptable dédié vous aide à déterminer l'option la plus adaptée à votre situation, avec une réponse sous 24 h.
Depuis 2022, il n'est plus possible de créer une EIRL. Les EIRL existantes restent en activité, mais les nouveaux entrepreneurs doivent se tourner vers d'autres statuts.
La loi n° 2022-172 du 14 février 2022, dite Plan Indépendants, a supprimé la possibilité de créer une EIRL à compter du 15 mai 2022. Les EIRL créées avant cette date continuent à fonctionner normalement. Aucune obligation de transformation : votre statut perdure jusqu'à cessation d'activité ou transformation volontaire. Le simulateur EIRL reste utile pour estimer votre revenu net.
Vous avez créé votre EIRL avant le 15 mai 2022 ? Votre statut reste valable et aucune démarche de transformation n'est obligatoire. Ce simulateur est conçu pour vous.
Depuis 2022, tout nouvel entrepreneur individuel bénéficie de la séparation automatique du patrimoine professionnel et personnel. Plus besoin de déclaration d'affectation comme en EIRL : la protection est acquise de plein droit.
L'EI au régime réel fonctionne de manière très proche de l'ancienne EIRL. Vous pouvez même opter pour l'IS, une possibilité ouverte par le Plan Indépendants.
L'EURL (entreprise unipersonnelle à responsabilité limitée) est une société à associé unique. Le gérant est TNS, comme en EIRL, avec des cotisations sociales comparables (environ 45 % du revenu net). L'IS s'applique par défaut, avec possibilité d'opter pour l'IR pendant 5 exercices maximum.
Pour créer votre EURL, L-Expert-Comptable.com accompagne la création d'entreprise à 0 € (frais administratifs offerts, accompagnement par un juriste) et assure la comptabilité en ligne avec un comptable dédié à partir de 69 € HT/mois.
Deux exemples concrets pour comprendre comment le simulateur effectue le calcul du revenu net en EIRL, selon que vous êtes à l'IR ou à l'IS.
Profil : artisan en BIC, EIRL à l'IR, célibataire sans enfant.
| Donnée | Montant |
|---|---|
| CA HT | 60 000 € |
| Charges annuelles | 12 000 € |
| Bénéfice | 48 000 € |
Étape 1 : les cotisations TNS sont calculées sur le revenu net (bénéfice moins cotisations). Le calcul donne un revenu net de 48 000 / 1,45 ≈ 33 103 €, soit environ 14 897 € de cotisations.
Étape 2 : application du barème progressif de l'IR sur 33 103 € (1 part) :
Résultat : super net annuel de 33 103 - 3 184 = 29 919 €, soit environ 2 493 € par mois.
Profil : consultant en BNC, EIRL à l'IS, rémunération nette fixée à 40 000 €.
| Donnée | Montant |
|---|---|
| CA HT | 90 000 € |
| Charges annuelles | 10 000 € |
| Rémunération nette du gérant | 40 000 € |
Étape 1 : cotisations TNS sur la rémunération ≈ 40 000 × 45 % = 18 000 €. Coût total pour l'entreprise : 58 000 €.
Étape 2 : bénéfice imposable à l'IS = 90 000 - 10 000 - 58 000 = 22 000 €. IS au taux réduit de 15 % : 3 300 €.
Étape 3 : dividendes bruts disponibles = 22 000 - 3 300 = 18 700 €. Après PFU de 31,4 % (5 872 €), les dividendes nets s'élèvent à 12 828 €.
Étape 4 : IR sur la rémunération de 40 000 € (barème progressif, 1 part) ≈ 5 286 €. Rémunération nette après IR : 34 714 €.
Résultat : super net total de 34 714 + 12 828 = 47 542 €, soit environ 3 962 € par mois. Si ce consultant versait tout en rémunération (sans dividendes), son super net serait d'environ 45 335 €. Le mix rémunération + dividendes lui fait gagner environ 2 200 € par an.
Les dividendes qui dépassent 10 % du patrimoine affecté sont soumis aux cotisations TNS au lieu des prélèvements sociaux classiques, ce qui peut modifier ce résultat.
Voici les réponses aux questions les plus posées sur le simulateur de revenus EIRL et le statut d'entrepreneur individuel à responsabilité limitée.
Non. La création d'EIRL est impossible depuis le 15 mai 2022 (loi n° 2022-172, Plan Indépendants). Les EIRL existantes continuent à fonctionner. Les nouveaux entrepreneurs doivent choisir le statut d'entrepreneur individuel (EI) ou créer une société (EURL, SASU).
Oui, pour les entrepreneurs qui ont créé leur EIRL avant le 15 mai 2022. Le statut perdure tant que l'activité n'est pas cessée ou transformée. Le simulateur permet de calculer le revenu net en tenant compte des cotisations TNS et du régime fiscal choisi.
Le simulateur EIRL calcule le revenu d'un entrepreneur individuel à responsabilité limitée. Le simulateur EURL calcule celui du gérant d'une société unipersonnelle. Les cotisations TNS sont comparables (~45 % du net), mais les obligations comptables diffèrent (comptes annuels et dépôt au greffe pour l'EURL).
Il applique les taux du régime TNS (maladie, retraite, invalidité-décès, allocations familiales, CSG-CRDS) sur le revenu d'activité. Le taux global avoisine 45 % du revenu net. Des cotisations minimales s'appliquent même sans bénéfice (environ 1 255 € à 1 274 € par an).
Cela dépend de votre bénéfice et de votre situation personnelle. En dessous de 40 000 € de bénéfice annuel, l'IR est souvent plus simple et comparable en coût. Au-delà, l'IS permet de moduler votre rémunération et de profiter du taux réduit à 15 % sur les premiers 42 500 €.
Non. La TVA est un flux neutre : vous la collectez et la reversez à l'État. Le simulateur travaille sur le chiffre d'affaires hors taxes. Si vous êtes en franchise en base, vos prix sont déjà HT et le simulateur est directement utilisable.
Oui, en mode personnalisé. L'ACRE réduit les cotisations sociales la première année d'activité. Activez l'option dans le simulateur pour voir son impact sur votre revenu net. L'exonération est partielle et dégressive.
Pour passer à l'EI : depuis 2022, le patrimoine personnel est protégé de plein droit pour tout entrepreneur individuel, vous pouvez renoncer à votre déclaration d'affectation. Pour passer à l'EURL : il faut créer une société (rédaction de statuts, immatriculation au greffe) et cesser l'activité individuelle. Un accompagnement juridique est recommandé.
Legifrance : Loi n° 2022-172 du 14 février 2022 en faveur de l'activité professionnelle indépendante
URSSAF : Indépendant : comprendre vos cotisations
Service-Public : Déclaration d'une EIRL (Formulaire 14217*04)
Back to top