Simulateur amortissement linéaire dégressif : tableau 2026
Mis à jour le 22 octobre 2026
Rechercher
Ce simulateur d'amortissement linéaire et dégressif compare les deux méthodes de calcul pour un même bien. Vous renseignez trois informations, et l'outil génère deux tableaux année par année : l'un en linéaire, l'autre en dégressif.
Pour lancer la simulation, vous avez besoin de trois données :
Le simulateur génère deux tableaux distincts. Chaque tableau affiche les colonnes suivantes : Année, VNC début (valeur nette comptable en début de période), Taux appliqué, Dotation, Amortissements cumulés et VNC fin.
En amortissement linéaire, les dotations sont constantes d'une année à l'autre (sauf la première et la dernière, ajustées au prorata). En amortissement dégressif, les dotations sont élevées les premières années puis décroissantes. Le tableau dégressif affiche aussi l'année exacte du basculement vers le linéaire, un mécanisme automatique que nous détaillons plus bas.
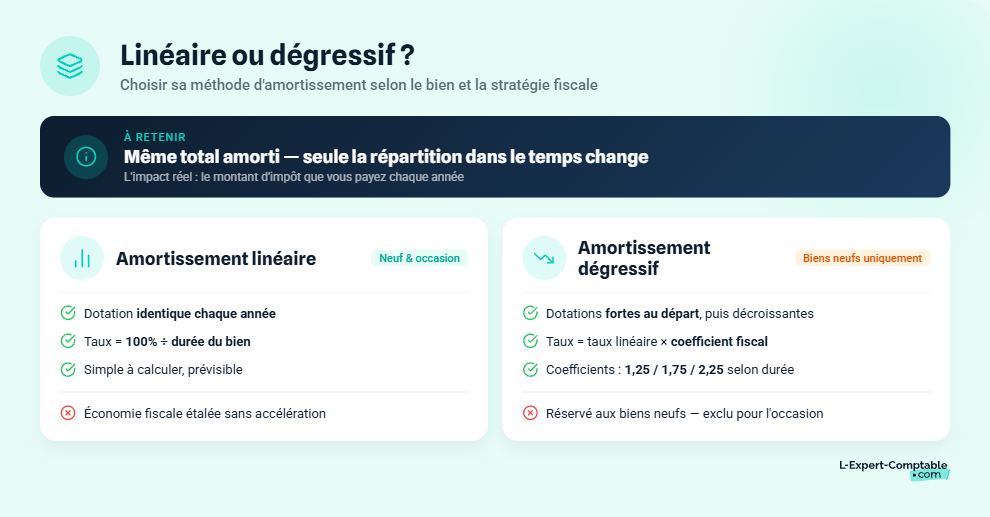
L'amortissement linéaire est la méthode la plus courante. Il répartit le coût d'un bien de façon égale sur toute sa durée d'utilisation. Voici comment il fonctionne, avec un exemple complet.
Le calcul de l'amortissement linéaire repose sur une formule simple :
Pour un bien de 15 000 € amorti sur 5 ans, le taux est de 20 % et la dotation annuelle de 3 000 €. Cette dotation aux amortissements reste identique chaque année (hors prorata temporis). La méthode linéaire s'applique à tous les biens amortissables, qu'ils soient neufs ou d'occasion.
Quand un bien est mis en service en cours d'année, la première annuité d'amortissement est réduite au prorata du temps d'utilisation. La convention en linéaire est le calcul en jours réels / 360.
Prenons un bien mis en service le 15 avril. Du 15 avril au 31 décembre, on compte 260 jours. La dotation de la première année est donc : dotation pleine × 260/360. La dernière annuité du plan d'amortissement vient compléter la première pour atteindre une dotation pleine sur les deux exercices.
Voici le tableau d'amortissement linéaire pour un matériel industriel de 15 000 € HT, amorti sur 5 ans, mis en service le 1er juillet (184 jours d'utilisation la première année).
| Année | VNC début | Taux | Dotation | Cumul amortissements | VNC fin |
|---|---|---|---|---|---|
| N | 15 000,00 € | 20 % | 1 533,33 € | 1 533,33 € | 13 466,67 € |
| N+1 | 13 466,67 € | 20 % | 3 000,00 € | 4 533,33 € | 10 466,67 € |
| N+2 | 10 466,67 € | 20 % | 3 000,00 € | 7 533,33 € | 7 466,67 € |
| N+3 | 7 466,67 € | 20 % | 3 000,00 € | 10 533,33 € | 4 466,67 € |
| N+4 | 4 466,67 € | 20 % | 3 000,00 € | 13 533,33 € | 1 466,67 € |
| N+5 | 1 466,67 € | 20 % | 1 466,67 € | 15 000,00 € | 0,00 € |
| Total | 15 000,00 € |
Le prorata crée 6 exercices au lieu de 5. La dotation de l'année N (1 533,33 €) et celle de l'année N+5 (1 466,67 €) correspondent ensemble à une annuité complète de 3 000 €. Le taux de 20 % s'applique toujours à la base amortissable d'origine (15 000 €), pas à la VNC.
L'amortissement dégressif accélère la déduction des premières années. Les dotations sont plus élevées au départ, puis diminuent progressivement. Cette méthode est plus complexe que le linéaire : elle implique un coefficient fiscal, un prorata en mois et une règle de basculement.
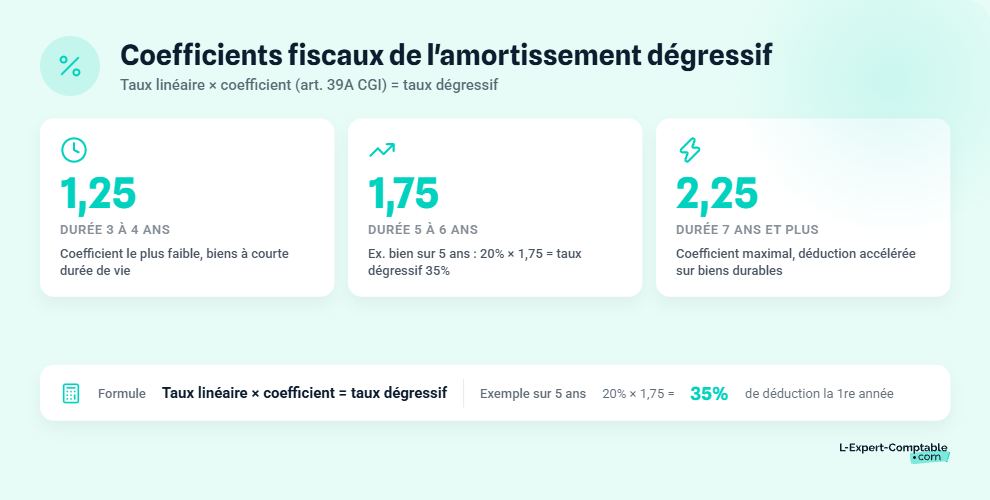
Le taux dégressif se calcule ainsi : taux linéaire × coefficient fiscal. Ce coefficient dépend de la durée d'amortissement du bien :
| Durée d'amortissement | Coefficient | Exemple de taux dégressif |
|---|---|---|
| 3-4 ans | 1,25 | 33,33 % × 1,25 = 41,67 % (3 ans) |
| 5-6 ans | 1,75 | 20 % × 1,75 = 35 % (5 ans) |
| 7 ans et plus | 2,25 | 14,29 % × 2,25 = 32,14 % (7 ans) |
Ces coefficients sont fixés par l'article 39A du Code général des impôts (CGI). Contrairement au linéaire, la base de calcul n'est pas la valeur d'origine mais la valeur nette comptable (VNC) de début de période. La dotation diminue donc chaque année puisque la VNC baisse.
L'amortissement dégressif est réservé aux biens neufs. Si vous achetez un bien d'occasion, seul l'amortissement linéaire est applicable, quelle que soit la nature du bien.
La convention de prorata est différente de celle du linéaire. En dégressif, le calcul se fait en mois entiers, et le mois de mise en service compte intégralement.
Un bien mis en service le 15 avril bénéficie de 9 mois de prorata (avril à décembre). La dotation de la première année est : VNC × taux dégressif × 9/12. Pour notre cas fil rouge (mise en service le 1er juillet), on compte 6 mois (juillet à décembre), soit une dotation de : 15 000 × 35 % × 6/12 = 2 625 €.
Le prorata temporis ne se calcule pas de la même façon en linéaire et en dégressif. En linéaire, on compte en jours réels / 360. En dégressif, on raisonne en mois entiers, le mois de mise en service étant compté intégralement.
Chaque année, vous devez comparer deux taux :
Tant que le taux dégressif est supérieur, vous continuez en dégressif. L'année où le taux linéaire sur la durée restante dépasse le taux dégressif, vous basculez en linéaire. La dotation devient alors : VNC / nombre d'années restantes, répartie de façon égale jusqu'à la fin du plan d'amortissement.
Dans notre exemple, le basculement intervient en année N+3 : le taux linéaire restant (1/2 = 50 %) dépasse le taux dégressif (35 %). La dotation passe alors à 5 228,44 / 2 = 2 614,22 € par an.
Voici le tableau d'amortissement dégressif pour le même bien : 15 000 € HT, 5 ans, mis en service le 1er juillet. Le coefficient dégressif est de 1,75, soit un taux dégressif de 35 %.
| Année | VNC début | Taux dégressif | Taux lin. restant | Méthode appliquée | Dotation | VNC fin |
|---|---|---|---|---|---|---|
| N | 15 000,00 € | 35 % | 20 % (1/5) | Dégressif | 2 625,00 € | 12 375,00 € |
| N+1 | 12 375,00 € | 35 % | 25 % (1/4) | Dégressif | 4 331,25 € | 8 043,75 € |
| N+2 | 8 043,75 € | 35 % | 33,33 % (1/3) | Dégressif | 2 815,31 € | 5 228,44 € |
| N+3 | 5 228,44 € | 35 % | 50 % (1/2) | Linéaire | 2 614,22 € | 2 614,22 € |
| N+4 | 2 614,22 € | 35 % | 100 % (1/1) | Linéaire | 2 614,22 € | 0,00 € |
| Total | 15 000,00 € |
Le basculement se produit en année N+3 : à partir de cette date, la dotation est constante (2 614,22 €). La colonne « Méthode appliquée » rend ce mécanisme visible. Sur les deux premières années, le dégressif génère 6 956,25 € de dotations contre 4 533,33 € en linéaire, soit 2 422,92 € de charges supplémentaires déduites dès le départ.
Le montant total amorti est identique dans les deux cas : 15 000 €. Seule la répartition dans le temps change, avec un impact direct sur votre résultat comptable et votre impôt chaque année.
Le tableau ci-dessous synthétise les dotations du bien de 15 000 € selon chaque méthode, année par année :
| Année | Dotation linéaire | Dotation dégressive | Écart (dégressif - linéaire) |
|---|---|---|---|
| N | 1 533,33 € | 2 625,00 € | +1 091,67 € |
| N+1 | 3 000,00 € | 4 331,25 € | +1 331,25 € |
| N+2 | 3 000,00 € | 2 815,31 € | -184,69 € |
| N+3 | 3 000,00 € | 2 614,22 € | -385,78 € |
| N+4 | 3 000,00 € | 2 614,22 € | -385,78 € |
| N+5 | 1 466,67 € | 0,00 € | -1 466,67 € |
| Total | 15 000,00 € | 15 000,00 € | 0 € |
Le dégressif concentre les charges sur les années N et N+1, ce qui réduit le résultat imposable au démarrage. Le linéaire, lui, étale la charge de façon régulière sur 6 exercices (prorata compris). Le dégressif termine aussi plus vite : 5 exercices contre 6 en linéaire.
La durée d'amortissement d'une immobilisation détermine le taux linéaire et, par extension, le taux dégressif. Voici les durées d'usage courantes et la distinction entre durée fiscale et durée réelle.
| Catégorie de bien | Durée d'usage | Taux linéaire |
|---|---|---|
| Matériel informatique | 3 ans | 33,33 % |
| Véhicules | 4-5 ans | 20-25 % |
| Mobilier de bureau | 10 ans | 10 % |
| Agencements et installations | 10-15 ans | 6,67-10 % |
| Matériel industriel | 5-10 ans | 10-20 % |
| Constructions | 20-50 ans | 2-5 % |
| Logiciels | 1-3 ans | 33,33-100 % |
Ces durées sont indicatives. L'administration fiscale les admet comme référence dans le BOFiP (Bulletin officiel des finances publiques). Un logiciel à usage interne peut être amorti sur 12 mois seulement.
Les PME (au sens comptable) peuvent utiliser la durée d'usage fiscal comme durée comptable. C'est une simplification qui évite de tenir deux plans d'amortissement distincts.
Les grandes entreprises, elles, doivent retenir la durée d'utilisation réelle du bien dans l'entreprise, conformément au Plan Comptable Général (PCG). Si cette durée diffère de la durée fiscale, l'écart entre les deux génère un amortissement dérogatoire, comptabilisé séparément.
Ces deux notions coexistent dans la comptabilité des immobilisations. Leur distinction a un impact direct sur le résultat fiscal et sur les écritures de clôture.
L'amortissement comptable reflète la perte de valeur réelle du bien dans l'entreprise. Il est basé sur la durée d'utilisation effective, pas sur une norme fiscale. La base amortissable est la valeur d'entrée du bien, diminuée de sa valeur résiduelle (le montant estimé que l'entreprise pourrait récupérer en fin de vie du bien). Un véhicule utilitaire acheté 20 000 € avec une valeur résiduelle estimée à 2 000 € a une base amortissable comptable de 18 000 €. Les règles sont fixées par le PCG.
L'amortissement fiscal suit les durées d'usage admises par l'administration (BOFiP). Sa base amortissable est la valeur d'origine du bien, sans déduction de valeur résiduelle. C'est l'amortissement fiscal qui permet l'application du mode dégressif sous conditions.
Certains biens sont soumis à des plafonds de déduction spécifiques. Les véhicules de tourisme, par exemple, ne sont déductibles que dans la limite de 9 900 € à 30 000 € selon leurs émissions de CO₂. La TVA n'est pas non plus déductible sur ces véhicules.
L'amortissement dérogatoire correspond à l'écart entre l'amortissement fiscal et l'amortissement comptable. Il est comptabilisé en provision réglementée au compte 145.
Prenons un exemple : un bien amorti sur 5 ans en comptable (durée d'utilisation réelle) et sur 3 ans en fiscal (durée d'usage). Les trois premières années, l'amortissement fiscal est supérieur au comptable. L'écart est enregistré en dotation dérogatoire. Les deux dernières années, l'amortissement comptable continue alors que le fiscal est terminé : l'écart s'inverse et donne lieu à une reprise.
En mode dégressif, l'amortissement dérogatoire se calcule chaque année comme la différence entre la dotation dégressive (fiscale) et la dotation linéaire (comptable), quand la première est supérieure.
Le calcul et la comptabilisation de l'amortissement dérogatoire nécessitent une expertise comptable. Chez L-Expert-Comptable.com, votre comptable dédié prend en charge ces écritures dans le cadre de votre comptabilité en ligne, à partir de 69 € HT/mois.
La dotation aux amortissements se traduit par une écriture comptable passée à la clôture de chaque exercice. Voici le schéma type et le seuil en dessous duquel un bien peut être passé directement en charge.
À chaque clôture, l'entreprise enregistre l'écriture suivante :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6811 | Dotations aux amortissements sur immobilisations corporelles | 1 000 € | |
| 2818 | Amortissements du matériel informatique | 1 000 € |
Cet exemple correspond à un matériel informatique de 3 000 € HT amorti sur 3 ans en linéaire (dotation annuelle : 1 000 €). Le compte 6811 est un compte de charge qui réduit le résultat. Le compte 28xx (ici 2818) est un sous-compte d'amortissement qui varie selon la nature du bien : 2815 pour le matériel industriel, 2813 pour les constructions, etc.
Les biens d'une valeur unitaire inférieure à 500 € HT peuvent être comptabilisés directement en charge (compte 606), sans passer par l'immobilisation en comptabilité et l'amortissement. Au-delà de ce seuil, le bien doit être inscrit en immobilisation corporelle (ou incorporelle) et amorti sur sa durée d'utilisation.
Cette tolérance est d'origine fiscale, pas une obligation. L'entreprise peut choisir d'immobiliser un bien de faible valeur si elle le souhaite, par exemple pour suivre son parc de matériel.
Certaines situations modifient les règles de calcul ou les plafonds de déduction. Voici les trois cas les plus fréquents.
L'amortissement dégressif n'est pas applicable aux biens d'occasion : il est réservé aux biens neufs. Un bien d'occasion est amorti uniquement en linéaire, sur sa durée probable d'utilisation restante (pas la durée d'un bien neuf équivalent). Si vous achetez une machine d'occasion estimée utilisable encore 4 ans, vous l'amortissez sur 4 ans en linéaire.
Quand un bien est vendu avant la fin de son plan d'amortissement, il faut calculer la valeur nette comptable (VNC) à la date de cession, puis la comparer au prix de vente.
Reprenons notre bien de 15 000 € (linéaire, 5 ans, mis en service le 1er juillet), cédé pour 5 000 € à la fin de l'exercice N+2 :
Cette moins-value est déductible du résultat imposable. Si le prix de cession avait été supérieur à la VNC, l'entreprise aurait constaté une plus-value, soumise à l'impôt.
La cession d'une immobilisation implique des écritures comptables spécifiques et un traitement fiscal précis. Un expert-comptable en ligne comme L-Expert-Comptable.com vous accompagne pour sécuriser ces opérations et leur impact sur votre résultat.
Les véhicules de tourisme sont soumis à des plafonds de déduction fiscale qui dépendent de leurs émissions de CO₂ (pour les véhicules acquis à partir de 2021) :
| Émissions CO₂ | Plafond déductible |
|---|---|
| < 20 g/km | 30 000 € |
| 20 à 59 g/km | 20 300 € |
| 60 à 130 g/km | 18 300 € |
| 131 g/km et plus | 9 900 € |
Si le prix du véhicule dépasse le plafond, la part d'amortissement excédentaire doit faire l'objet d'une réintégration fiscale : elle est ajoutée au résultat imposable. La TVA n'est pas déductible sur les véhicules de tourisme, ce qui augmente le coût réel pour l'entreprise.
L'amortissement linéaire répartit le coût du bien en parts égales sur toute la durée d'utilisation. L'amortissement dégressif concentre des dotations plus élevées les premières années, puis décroissantes. Le montant total amorti est identique, seule la répartition dans le temps change.
Le taux dégressif = taux linéaire × coefficient fiscal. Pour un bien amorti sur 5 ans : taux linéaire = 20 %, coefficient = 1,75, donc taux dégressif = 35 %. Les coefficients sont 1,25 (3-4 ans), 1,75 (5-6 ans) et 2,25 (7 ans et plus).
Non. L'amortissement dégressif est réservé aux biens neufs. Un bien d'occasion doit être amorti en linéaire, sur la durée d'utilisation restante estimée.
Vous basculez l'année où le taux linéaire calculé sur la durée restante (100 % / nombre d'années restantes) dépasse le taux dégressif. À partir de cette année, la dotation annuelle = VNC / nombre d'années restantes. Le tableau d'amortissement dégressif intègre automatiquement ce basculement.
Non. Le choix entre linéaire et dégressif se fait au moment de la mise en service du bien et s'applique jusqu'à la fin du plan d'amortissement. Seul le basculement automatique du dégressif vers le linéaire est prévu par la réglementation.
L'administration fiscale admet une tolérance : les biens d'une valeur unitaire inférieure à 500 € HT peuvent être comptabilisés directement en charge. Au-delà, le bien doit être inscrit en immobilisation et amorti sur sa durée d'utilisation.
En linéaire, le prorata se calcule en jours réels / 360 à partir de la date de mise en service. En dégressif, il se calcule en mois entiers : le mois de mise en service est compté intégralement. Pour une mise en service le 15 avril : 260/360 en linéaire, 9/12 en dégressif.
Vous devez calculer la VNC à la date de cession (valeur d'origine - amortissements cumulés). Si le prix de cession est supérieur à la VNC, vous réalisez une plus-value imposable. S'il est inférieur, c'est une moins-value déductible.
L'article 39A du CGI liste les biens éligibles : matériel et outillage industriel, matériel de transport (hors véhicules de tourisme), matériel informatique, installations de sécurité et anti-pollution, équipements de production d'énergies renouvelables. Le bien doit être neuf et avoir une durée d'utilisation d'au moins 3 ans.
L'amortissement dérogatoire correspond à l'écart entre l'amortissement fiscal (souvent dégressif) et l'amortissement comptable (linéaire sur la durée réelle). Cet écart est comptabilisé en provision réglementée (compte 145). Un expert-comptable calcule et enregistre cet écart à chaque clôture pour que votre résultat fiscal soit conforme aux normes comptables.
BOFiP : BIC - Amortissements
Legifrance : Article 39 A - Code général des impôts
Back to top