Coût salarié : simulateur cotisations salariales et patronales
Mis à jour le 7 octobre 2026

Rechercher
Le coût total d'un salarié pour l'employeur ne se limite pas au salaire brut inscrit sur le contrat de travail. Plusieurs couches de cotisations s'ajoutent, côté employeur comme côté salarié, et peuvent représenter un surcoût significatif par rapport au montant brut.
La formule est simple :
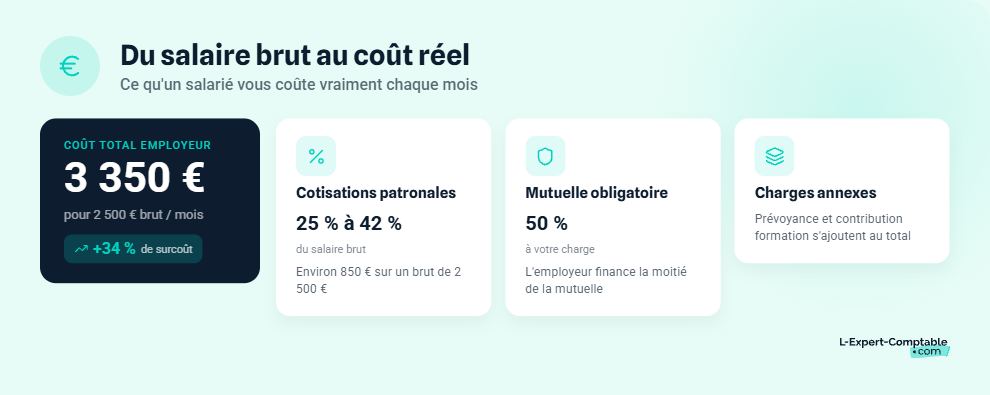
Les cotisations patronales (aussi appelées charges patronales) sont comprises entre 25 % et 42 % du salaire brut. Le taux exact dépend du niveau de rémunération, de la taille de l'entreprise et du secteur d'activité.
Prenons un exemple rapide : pour un salarié à 2 500 € brut mensuel, les cotisations patronales s'élèvent à environ 850 €. Le coût total pour l'employeur atteint donc 3 350 € par mois, soit 34 % de plus que le brut.
Ce coût total inclut aussi des postes souvent oubliés : la mutuelle obligatoire en entreprise (dont au moins 50 % est à la charge de l'employeur), la prévoyance et la contribution à la formation professionnelle.
Voici le détail des principales cotisations patronales et leurs taux en vigueur. Le plafond mensuel de la sécurité sociale (PMSS) est fixé à 4 005 € en 2026.
| Cotisation | Taux | Assiette | Plafonnée |
|---|---|---|---|
| Assurance maladie | 7 % ou 13 % | Totalité du salaire | Non |
| Allocations familiales | 3,45 % ou 5,25 % | Totalité du salaire | Non |
| Assurance chômage | 4,00 % | Jusqu'à 4 PMSS | Oui |
| Vieillesse plafonnée | 8,55 % | Jusqu'au PMSS | Oui |
| Vieillesse déplafonnée | 2,11 % | Totalité du salaire | Non |
| Retraite complémentaire T1 (AGIRC-ARRCO) | 4,72 % | Jusqu'au PMSS | Oui |
| Retraite complémentaire T2 | 12,95 % | Du PMSS à 8 PMSS | Oui |
| CEG T1 | 1,29 % | Jusqu'au PMSS | Oui |
| AT/MP (accidents du travail) | Variable (1 à 3 %) | Totalité du salaire | Non |
| FNAL | 0,10 % ou 0,50 % | PMSS ou totalité | Selon effectif |
| Contribution formation | 0,55 % ou 1 % | Totalité du salaire | Non |
| Taxe d'apprentissage | 0,68 % | Totalité du salaire | Non |
| AGS (garantie des salaires) | 0,20 % | Jusqu'à 4 PMSS | Oui |
Le taux réduit d'assurance maladie (7 %) s'applique aux salaires inférieurs ou égaux à 2,5 SMIC. Au-delà, le taux passe à 13 %. Le même principe s'applique aux allocations familiales : 3,45 % sous 3,5 SMIC, 5,25 % au-dessus. Le taux de cotisation vieillesse déplafonnée est passé à 2,11 % depuis le 1er janvier 2026, contre 1,90 % auparavant.
Les cotisations salariales sont prélevées directement sur le salaire brut du salarié. C'est l'employeur qui les retient chaque mois et les reverse aux organismes sociaux. Le salarié ne les voit jamais transiter sur son compte bancaire.
| Cotisation salariale | Taux approximatif |
|---|---|
| Vieillesse (plafonnée + déplafonnée) | 7,30 % |
| Retraite complémentaire T1 + CEG | 4,01 % |
| CSG déductible | 6,80 % (sur 98,25 % du brut) |
| CSG non déductible + CRDS | 2,90 % (sur 98,25 % du brut) |
| Total approximatif | ~22 % |
En retirant ces 22 % de cotisations salariales du salaire brut, on obtient le salaire net avant impôt. Pour un cadre, le taux monte légèrement (~23 %) en raison des cotisations de retraite complémentaire en tranche 2.
Les cotisations patronales sont prélevées le mois suivant le versement du salaire. Pour un salaire versé en octobre, le décaissement réel des charges intervient en novembre. Anticipez ce décalage dans votre trésorerie, surtout lors d'une première embauche.
Les chiffres varient fortement selon le niveau de rémunération, notamment grâce à la réduction générale de cotisations (ex-réduction Fillon) qui allège les charges au voisinage du SMIC. Voici trois exemples concrets pour un CDI à temps plein dans une entreprise de moins de 50 salariés.
Le SMIC mensuel brut 2026 s'élève à 1 867,02 € (12,31 €/h × 151,67 h). À ce niveau de salaire, la réduction Fillon joue à plein et réduit considérablement les cotisations patronales.
La réduction Fillon absorbe ici la quasi-totalité des cotisations patronales. Sans elle, le coût total dépasserait 2 500 €.
À 2 500 € brut, le salarié reste éligible à la réduction Fillon (plafond : 1,6 SMIC, soit 2 987 € brut), mais l'exonération est partielle.
Le ratio coût total sur salaire net atteint ici 1,72 : pour chaque euro net perçu par le salarié, l'employeur débourse 1,72 €.
Au-delà de 1,6 SMIC (2 987 € brut), la réduction Fillon ne s'applique plus. Les cotisations patronales pèsent alors pleinement. Pour un cadre, s'ajoutent la cotisation APEC et la prévoyance obligatoire (minimum 1,5 % du salaire T1 à la charge de l'employeur).
Si le salaire dépasse le PMSS (4 005 €), les cotisations de retraite complémentaire en tranche 2 (12,95 % employeur) s'appliquent sur la part excédentaire, ce qui alourdit encore le coût.
| Profil | Brut | Cotis. salariales | Net avant impôt | Cotis. patronales | Coût total | Ratio coût/net |
|---|---|---|---|---|---|---|
| SMIC (non-cadre) | 1 867 € | 410 € | 1 457 € | 133 € | 2 000 € | 1,37 |
| 2 500 € (non-cadre) | 2 500 € | 550 € | 1 950 € | 850 € | 3 350 € | 1,72 |
| 4 000 € (cadre) | 4 000 € | 920 € | 3 080 € | 1 640 € | 5 640 € | 1,83 |
L'effet de la réduction Fillon est visible : au SMIC, le ratio coût/net tombe à 1,37, contre 1,83 pour un cadre à 4 000 € brut. Plus le salaire augmente, plus le « surcoût employeur » est élevé en proportion.
Pour un chiffrage précis adapté à votre situation, les experts-comptables de L-Expert-Comptable.com vous accompagnent dans le calcul de vos charges salariales et la gestion de vos bulletins de paie.
Le salarié ne perçoit qu'une fraction du coût total supporté par l'employeur. Comprendre cet écart aide à mieux négocier une rémunération et à anticiper le budget réel d'une embauche.
Le passage du brut au net se fait en deux étapes :
Le taux du prélèvement à la source dépend de la situation fiscale personnelle du salarié. Pour un nouvel embauché dont l'administration fiscale n'a pas encore transmis le taux, l'employeur applique un taux neutre (barème par défaut).
Prenons l'exemple d'un salarié à 2 500 € brut avec un taux neutre d'environ 7,5 % :
L'employeur, lui, débourse 3 350 € au total. L'écart entre le net perçu (1 804 €) et le coût employeur (3 350 €) atteint 1 546 €, soit presque autant que le salaire net lui-même.
Cet écart porte un nom : le « coin fiscal et social ». Il finance la protection sociale du salarié : assurance maladie, retraite, chômage, allocations familiales. Pour 1 000 € net perçu par le salarié, l'employeur débourse environ 1 700 à 1 820 € en coût total.
Ce ratio varie selon le niveau de salaire. Au SMIC, grâce à la réduction Fillon, il descend à environ 1 370 € pour 1 000 € net. Pour les rémunérations élevées (au-delà de 2,5 SMIC), il dépasse 1 800 €.
Le taux neutre du prélèvement à la source s'applique automatiquement quand l'employeur n'a pas encore reçu le taux personnalisé du salarié, typiquement lors du premier mois d'embauche. Ce taux est souvent plus élevé que le taux réel, et le salarié sera régularisé ultérieurement par l'administration fiscale.
Plusieurs dispositifs permettent de diminuer le coût réel d'une embauche, que ce soit par des exonérations automatiques de cotisations ou des aides financières directes.
Ce dispositif s'applique automatiquement aux salaires inférieurs à 1,6 SMIC brut (soit 2 987 € brut par mois en 2026). La réduction est dégressive : maximale au niveau du SMIC, elle diminue progressivement et s'annule à 1,6 SMIC.
Elle porte sur les cotisations patronales maladie, allocations familiales, retraite complémentaire, chômage, FNAL et une partie de l'AT/MP. Au SMIC, elle efface la quasi-totalité des charges patronales. Le calcul est automatique : l'employeur n'a aucune démarche à effectuer, le logiciel de paie applique la réduction chaque mois.
| Aide | Bénéficiaires | Montant indicatif | Durée |
|---|---|---|---|
| Aide à l'apprentissage | Toute entreprise embauchant un apprenti | Jusqu'à 6 000 € | 1ère année |
| Contrat de professionnalisation | Embauche d'un jeune ou demandeur d'emploi | Variable selon profil | Durée du contrat |
| Aides France Travail | Embauche d'un demandeur d'emploi inscrit | Variable selon dispositif | Variable |
| Aide première embauche TPE | TPE recrutant son premier salarié | À vérifier (dispositif évolutif) | Variable |
Les montants et conditions évoluent régulièrement. Consultez le site de France Travail pour vérifier les aides en vigueur au moment de votre recrutement.
Certaines zones géographiques et certains statuts d'entreprise donnent droit à des exonérations spécifiques :
Ces dispositifs sont cumulables avec la réduction Fillon dans certains cas. Vérifiez votre éligibilité auprès de l'URSSAF ou de votre expert-comptable.
Le type de contrat et la durée du travail modifient le coût total pour l'employeur. Certains contrats coûtent plus cher qu'un CDI classique, d'autres nettement moins.
Un CDD génère un surcoût par rapport au CDI, principalement à cause de l'indemnité de fin de contrat (dite « indemnité de précarité »). Elle correspond à 10 % de la rémunération brute totale versée pendant le contrat.
Sur certains CDD de courte durée, la contribution patronale d'assurance chômage peut aussi être majorée. Le coût total d'un CDD dépasse donc systématiquement celui d'un CDI à salaire brut identique.
La rémunération d'un apprenti est un pourcentage du SMIC, variable selon l'âge et l'année de contrat :
| Âge de l'apprenti | 1ère année | 2ème année | 3ème année |
|---|---|---|---|
| 16-17 ans | 27 % (504 €) | 39 % (728 €) | 55 % (1 027 €) |
| 18-20 ans | 43 % (803 €) | 51 % (952 €) | 67 % (1 251 €) |
| 21-25 ans | 53 % (990 €) | 61 % (1 139 €) | 78 % (1 456 €) |
| 26 ans et plus | 100 % (1 867 €) | 100 % (1 867 €) | 100 % (1 867 €) |
Les cotisations salariales sont exonérées dans la limite de 79 % du SMIC. Avec l'aide unique à l'apprentissage (jusqu'à 6 000 € la première année), le coût réel d'un apprenti peut être quasi nul pour une TPE.
Le coût d'un salarié à temps partiel est proportionnel au temps de travail : un mi-temps coûte environ la moitié d'un temps plein. Attention toutefois : le plafond de la réduction Fillon est proratisé, ce qui peut rendre l'exonération proportionnellement moins avantageuse.
Les cotisations minimales comme la mutuelle obligatoire et la prévoyance restent dues en intégralité, quel que soit le temps de travail. Ce poste fixe pèse davantage sur le coût horaire d'un salarié à temps partiel.
Un simulateur en ligne donne une estimation rapide, mais il ne peut pas intégrer toutes les spécificités de votre entreprise. Voici les principaux éléments à vérifier en complément.
Chaque convention collective peut imposer des taux de cotisation supplémentaires (prévoyance renforcée, retraite surcomplémentaire) ou des minima salariaux supérieurs au SMIC. Le simulateur se base sur les taux légaux et réglementaires, pas sur votre convention.
Vérifiez votre convention collective applicable sur Legifrance. Chez L-Expert-Comptable.com, votre comptable dédié intègre votre convention collective et vos spécificités pour calculer le coût réel de chaque embauche. Comptabilité 100 % en ligne, à partir de 69 € HT/mois.
Les primes (13e mois, ancienneté, objectifs) augmentent l'assiette de cotisations et donc le coût total. Les avantages en nature (véhicule de fonction, logement, repas) sont réintégrés dans le calcul des cotisations.
Les heures supplémentaires bénéficient d'une déduction forfaitaire patronale de 0,50 € par heure pour les entreprises de 20 à 249 salariés. Ce gain reste modeste face au surcoût global des heures supplémentaires (majoration de salaire + cotisations).
Le coût d'un salarié ne se résume pas aux cotisations. Pensez aussi à :
L'estimation du simulateur est indicative. Elle se base sur les taux légaux en vigueur, hors conventions collectives, primes et avantages en nature. Pour un chiffrage précis adapté à votre entreprise, faites valider le calcul par un expert-comptable.
En 2026, un salarié au SMIC (1 867 € brut) coûte environ 2 000 € par mois à l'employeur, grâce à la réduction générale de cotisations qui diminue fortement les charges patronales à ce niveau de salaire. Sans cette réduction, le coût dépasserait 2 500 €.
Le salaire brut est le montant qui figure sur le bulletin de paie. Le coût total employeur ajoute au brut toutes les cotisations patronales (assurance maladie, chômage, retraite, allocations familiales, etc.), soit 25 à 42 % de plus selon le niveau de salaire et la taille de l'entreprise.
Soustrayez environ 22 % de cotisations salariales du salaire brut pour obtenir le net avant impôt. Pour le net après impôt (ce qui arrive sur le compte bancaire du salarié), déduisez ensuite le prélèvement à la source, dont le taux dépend de la situation fiscale personnelle.
Oui. En plus des cotisations identiques au CDI, l'employeur verse une indemnité de précarité de 10 % de la rémunération brute totale en fin de contrat. Sur certains CDD courts, la contribution patronale chômage peut aussi être majorée.
Plusieurs dispositifs sont cumulables : la réduction générale de cotisations (automatique sous 1,6 SMIC), l'aide à l'apprentissage (jusqu'à 6 000 €), les aides France Travail pour l'embauche de demandeurs d'emploi, et les exonérations zonées (ZFU, ZRR). Consultez France Travail pour connaître les aides en vigueur.
Non. Les simulateurs en ligne se basent sur les taux légaux et réglementaires. Votre convention collective peut imposer des cotisations supplémentaires (prévoyance, retraite surcomplémentaire) ou des minima salariaux supérieurs au SMIC, ce qui modifie le coût réel.
Un apprenti coûte nettement moins cher. Sa rémunération va de 27 % à 100 % du SMIC selon l'âge et l'année de contrat, les cotisations salariales sont exonérées dans la limite de 79 % du SMIC, et l'aide unique à l'apprentissage peut atteindre 6 000 €. Pour une TPE, le coût réel peut être quasi nul la première année.
En moyenne, pour 1 000 € net perçu par le salarié, l'employeur débourse environ 1 700 à 1 820 € au total. Ce ratio varie selon le niveau de salaire : il descend à environ 1 370 € au SMIC grâce aux exonérations, et dépasse 1 800 € pour les hauts salaires.
Service-Public : Simulateur du coût d'embauche
URSSAF : Simulateur de cotisations employeur
Impôts.gouv.fr : Les modalités du prélèvement à la source
Back to top