L'article en bref
- Déposer le bilan : la déclaration de cessation des paiements signale que le passif exigible dépasse l'actif disponible.
- Délai légal : le dirigeant dispose de 45 jours après le constat pour déclarer la situation.
- Trois issues : le tribunal ouvre un redressement, une liquidation judiciaire ou renvoie pour complément.
- Responsabilité du dirigeant : en société, son patrimoine reste protégé sauf faute de gestion avérée.
- Éviter le dépôt : la conciliation permet de négocier un accord confidentiel avec vos créanciers.
- Gérer la comptabilité de sa société : L-Expert-Comptable.com propose un cabinet 100% en ligne à partir de 39€ HT/mois sans engagement.

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Mis à jour le 14 octobre 2026
3 min
Sommaire
Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Comment déposer le bilan ? Les 5 étapes de la procédure
Déposer le bilan d'une entreprise, c'est déclarer au tribunal qu'elle est en cessation des paiements : elle ne peut plus régler ses dettes échues avec ses liquidités immédiatement mobilisables. Voici la marche à suivre, étape par étape.
- Diagnostiquer si votre actif disponible couvre votre passif exigible
- Agir dans les 45 jours suivant le constat
- Rassembler les pièces justificatives et remplir le Cerfa 10530*01
- Remettre le dossier au greffe du tribunal compétent
- Passer en audience pour connaître l'issue décidée par le juge
Étape 1 - Vérifier que vous êtes en cessation des paiements
La cessation des paiements est définie par l'article L631-1 du Code de Commerce. Votre entreprise est en cessation des paiements quand elle ne peut plus faire face à son passif exigible avec son actif disponible.
L'actif disponible regroupe tout ce que vous pouvez mobiliser immédiatement : trésorerie en banque, chèques encaissables, réserves de crédit utilisables sans délai, avances en compte courant non bloquées, ou liquidités que vous apportez personnellement.
Le passif exigible comprend uniquement les dettes qui réunissent trois critères cumulatifs. Elles doivent être certaines (non contestées), liquides (montant déterminé) et exigibles (échéance dépassée, sans moratoire accordé par le créancier).
| Actif disponible (mobilisable immédiatement) | Passif exigible (à payer maintenant) |
|---|---|
| Trésorerie en banque | Factures fournisseurs échues |
| Chèques encaissables | Charges sociales impayées (URSSAF) |
| Réserves de crédit mobilisables | TVA exigible |
| Avances en compte courant non bloquées | Échéances de prêt dépassées |
| Liquidités apportées par le dirigeant | Loyers impayés |
Cas pratique : Marc dirige une SARL de services dans le BTP avec 3 salariés. Sa trésorerie en banque s'élève à 8 000 € et il peut mobiliser une ligne de crédit de 2 000 €. Son actif disponible total est donc de 10 000 €. En face, ses factures fournisseurs échues atteignent 18 000 €, sa TVA impayée 5 000 € et ses charges sociales URSSAF 7 000 €. Son passif exigible total est de 30 000 €. Le passif exigible dépasse largement l'actif disponible : Marc est en cessation des paiements et doit déposer le bilan dans les 45 jours.
Un passif important ne suffit pas à caractériser la cessation des paiements. Si vos dettes sont contestées par votre entreprise ou si un créancier vous a accordé un délai de paiement, elles ne sont pas « exigibles » au sens juridique et ne comptent pas dans le calcul.
Étape 2 - Respecter le délai légal de 45 jours
Quand faut-il déposer le bilan ? L'article L631-4 du Code de Commerce impose au dirigeant de déposer la déclaration de cessation des paiements dans un délai de 45 jours maximum après avoir constaté la situation. Ce délai ne court pas à partir de la date réelle de la cessation, mais à partir du moment où vous en prenez conscience.
Ne laissez pas traîner. Si vous dépassez ce délai, le tribunal peut prononcer une interdiction de gérer à votre encontre. Cette sanction peut aller jusqu'à 15 ans et vous empêcher de diriger toute entreprise commerciale, artisanale ou agricole.
Étape 3 - Constituer le dossier de déclaration
La déclaration de cessation des paiements passe par le formulaire Cerfa 10530*01. Vous devez y joindre plusieurs pièces justificatives :
- Extrait d'immatriculation au RNE (Registre National des Entreprises)
- Comptes annuels du dernier exercice clos
- État de trésorerie datant de moins de 8 jours
- État chiffré des créances et dettes avec l'identité de chaque créancier
- État actif et passif des sûretés (hypothèques, nantissements, gages)
- Inventaire sommaire du patrimoine de l'entreprise
- Nombre de salariés, avec leurs noms et adresses
- Montant du chiffre d'affaires des 18 derniers mois
- Procès-verbal de l'assemblée générale autorisant le dépôt (pour les sociétés)
La fiabilité de ces documents est déterminante. Des comptes approximatifs ou un état de trésorerie incomplet peuvent retarder la procédure et nuire à votre crédibilité devant le tribunal. Votre expert-comptable peut préparer l'ensemble des documents financiers exigés (état de trésorerie, comptes annuels, état des créances). Chez L-Expert-Comptable.com, votre comptable dédié répond sous 24 h pour vous accompagner dans cette démarche.
Étape 4 - Déposer la déclaration au tribunal compétent
Le dossier complet doit être déposé au greffe du tribunal du lieu de votre siège social. Le tribunal compétent dépend de votre activité : tribunal de commerce pour les commerçants et artisans, tribunal judiciaire pour les professions libérales et les activités agricoles.
Depuis le 1er janvier 2025, les Tribunaux des Activités Économiques (TAE) sont opérationnels dans 12 juridictions pilotes, dont Paris, Lyon, Marseille et Nanterre. Ces tribunaux centralisent toutes les procédures collectives, quel que soit le statut du débiteur. Si votre siège social se situe dans le ressort d'un TAE, c'est devant cette juridiction que vous déposerez votre déclaration.
Étape 5 - L'audience et la décision du tribunal
Après le dépôt, le tribunal vous convoque dans un délai de 15 jours. Lors de l'audience, le juge vous entend et peut aussi auditionner les représentants du personnel.
Trois issues sont possibles :
- Redressement judiciaire : le tribunal estime que l'entreprise peut être sauvée. Une période d'observation s'ouvre sous le contrôle d'un administrateur judiciaire.
- Liquidation judiciaire : le redressement est manifestement impossible. L'activité cesse et les actifs sont vendus pour rembourser les créanciers.
- Renvoi : le tribunal demande un complément d'information avant de statuer.
Le jugement d'ouverture fixe la date de cessation des paiements, qui peut remonter jusqu'à 18 mois en arrière. Il désigne aussi un mandataire judiciaire chargé de défendre les intérêts des créanciers et un juge-commissaire pour superviser le bon déroulement de la procédure.
Quelles sont les conséquences du dépôt de bilan ?
Les conséquences du dépôt de bilan touchent l'entreprise, ses salariés, ses créanciers et son dirigeant. Voici ce qui change concrètement pour chaque partie prenante dès le prononcé du jugement d'ouverture.
Pour l'entreprise : gel des dettes et période d'observation
Dès le jugement d'ouverture, toutes les dettes antérieures sont gelées. Les créanciers ne peuvent plus engager de poursuites individuelles : plus de saisies, plus de mises en demeure, plus d'actions en justice.
En cas de redressement judiciaire, l'entreprise entre dans une période d'observation de 6 mois, renouvelable une fois. L'activité se poursuit sous le contrôle du mandataire judiciaire et, le cas échéant, d'un administrateur judiciaire. L'objectif est d'évaluer si un plan de redressement (étalement des dettes sur 10 ans maximum) est viable.
En cas de liquidation judiciaire simplifiée, l'activité s'arrête, sauf autorisation exceptionnelle de poursuite temporaire accordée par le tribunal. Le liquidateur vend les actifs et l'entreprise est radiée du RNE à l'issue de la procédure.
Pour les salariés : l'AGS et les licenciements
L'AGS (Association pour la Gestion du régime de garantie des créances des Salariés) garantit le paiement des salaires et indemnités impayés. Le plafond est de 96 120 € par salarié. Ce mécanisme protège les salariés même si l'entreprise n'a plus aucune trésorerie.
En redressement judiciaire, les contrats de travail se poursuivent. Des licenciements économiques restent possibles si le plan de redressement le prévoit, mais ils sont encadrés par le tribunal. En liquidation judiciaire, tous les salariés sont licenciés pour motif économique. Leurs indemnités légales de licenciement ou conventionnelles sont versées par l'AGS.
Le mandataire judiciaire se substitue à l'employeur pour les démarches administratives, notamment l'inscription des salariés auprès de France Travail et la transmission des documents de fin de contrat.
Pour les créanciers : déclaration de créances et ordre de paiement
Les créanciers doivent déclarer leurs créances auprès du mandataire judiciaire dans un délai de 2 mois à compter de la publication du jugement au BODACC (Bulletin officiel des annonces civiles et commerciales). Passé ce délai, la créance risque d'être écartée de la procédure.
Le gel des poursuites s'applique à tous les créanciers sans exception. Plus aucune saisie ni action en justice individuelle n'est possible pendant toute la durée de la procédure.
En liquidation, les créanciers sont remboursés selon un ordre de priorité strict :
- Superprivilège des salariés (salaires des 60 derniers jours de travail)
- Privilèges spéciaux (hypothèques, nantissements)
- Créanciers chirographaires (sans garantie particulière)
Les créanciers chirographaires ne récupèrent souvent qu'une fraction de leur créance, voire rien du tout si l'actif est insuffisant.
Pour le dirigeant : responsabilité et risques personnels
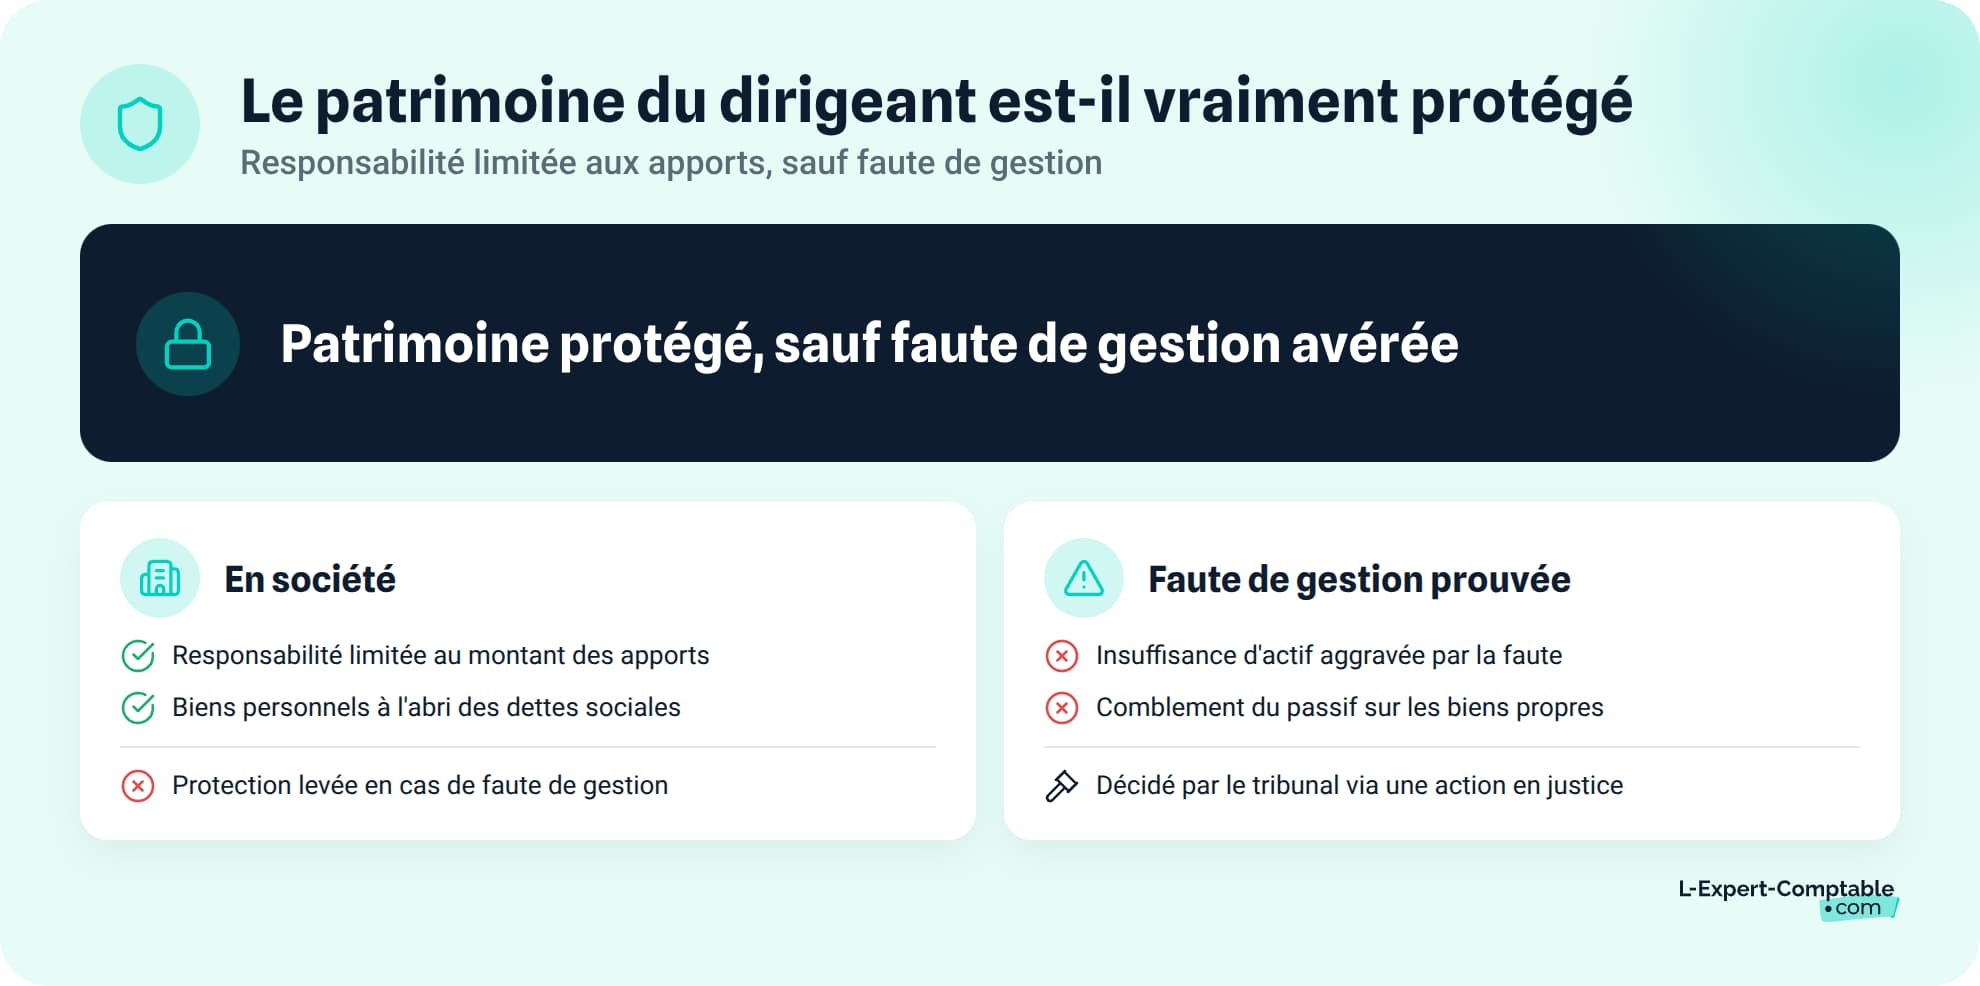
En société (SARL, SAS, EURL, SASU), le patrimoine personnel du dirigeant est en principe protégé. La séparation des patrimoines limite sa responsabilité au montant de ses apports.
Cette protection tombe si le tribunal constate une faute de gestion ayant contribué à l'insuffisance d'actif. Le dirigeant peut alors être condamné à combler tout ou partie du passif sur ses biens propres : c'est l'action en comblement de passif. Les fautes visées sont notamment la comptabilité fictive, le détournement d'actifs ou le retard de déclaration de cessation des paiements.
L'interdiction de gérer est une autre sanction possible, pouvant aller jusqu'à 15 ans. Pour les entrepreneurs individuels (EI), la loi du 14 février 2022 protège par défaut le patrimoine personnel, sauf renonciation expresse du dirigeant.
Le dépôt de bilan n'est pas une sanction. C'est une mesure de protection qui gèle les dettes, stoppe les poursuites des créanciers et permet soit de redresser l'entreprise, soit d'organiser sa fermeture dans les meilleures conditions.
Qu'est-ce que la période suspecte ?
La période suspecte est la période comprise entre la date réelle de cessation des paiements, fixée rétroactivement par le tribunal, et la date du jugement d'ouverture. Sa durée maximale est de 18 mois.
Pendant cette période, certains actes passés par le dirigeant peuvent être annulés. La loi distingue deux types de nullité :
- Nullité de droit (automatique) : elle frappe les donations, les paiements de dettes non encore échues, et les hypothèques ou nantissements consentis pour garantir des dettes antérieures. Le tribunal n'a aucun pouvoir d'appréciation, l'annulation est systématique.
- Nullité facultative : elle concerne les actes que le mandataire judiciaire peut faire annuler s'il démontre qu'ils ont été passés en fraude des droits des créanciers. Le tribunal décide au cas par cas.
En pratique, tout acte anormal réalisé dans les mois précédant le dépôt de bilan peut être remis en cause. Vente d'un bien à un prix dérisoire, remboursement prioritaire d'un proche, transfert d'actifs vers une autre structure : le tribunal examine chaque opération pour vérifier qu'elle n'a pas appauvri l'entreprise au détriment des créanciers.
Dépôt de bilan, liquidation judiciaire, cessation d'activité : quelles différences ?
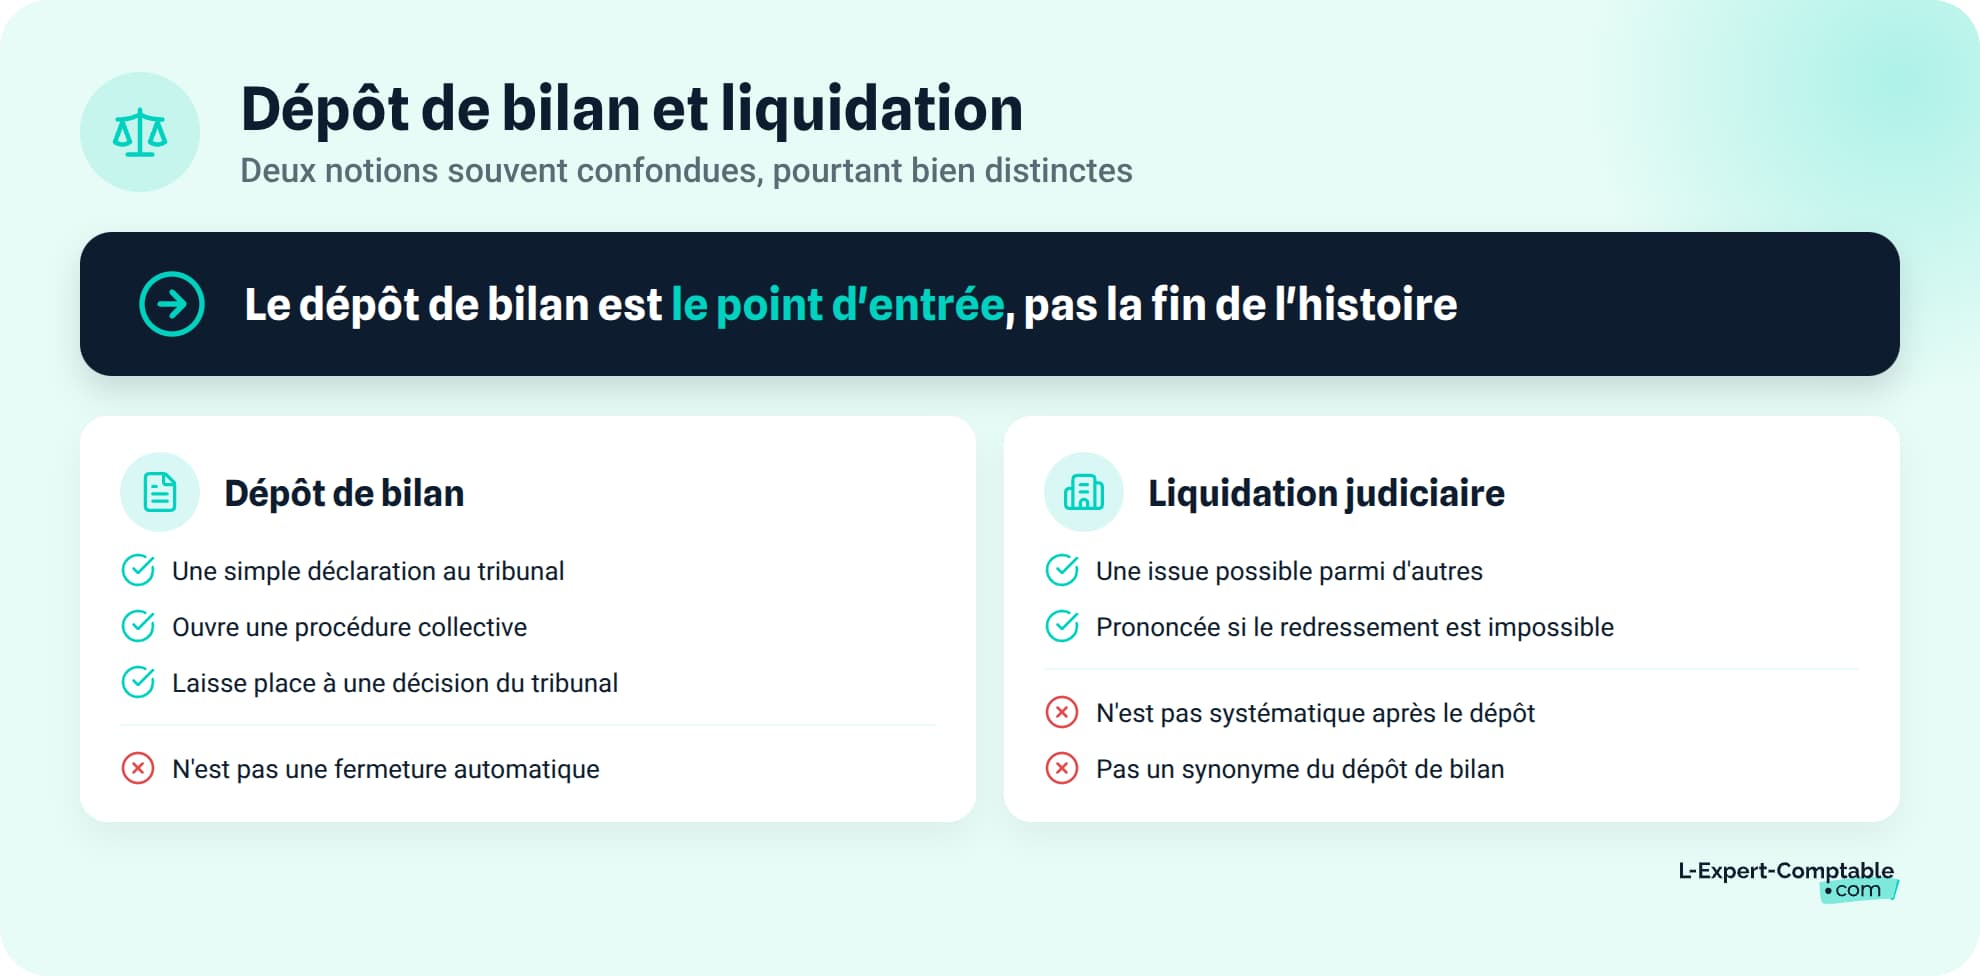
Ces trois notions sont souvent confondues par les dirigeants. Elles correspondent pourtant à des situations juridiques et financières très différentes. Le tableau ci-dessous résume les distinctions clés.
| Critère | Dépôt de bilan | Liquidation judiciaire | Cessation d'activité volontaire |
|---|---|---|---|
| Déclencheur | Déclaration du dirigeant au tribunal | Décision du tribunal après dépôt de bilan | Décision du dirigeant ou des associés |
| Condition financière | Cessation des paiements avérée | Redressement manifestement impossible | Entreprise solvable |
| Tribunal impliqué | ✅ Oui | ✅ Oui | ❌ Non (sauf litige) |
| Sort de l'activité | À déterminer par le tribunal | Arrêt définitif de l'activité | Arrêt volontaire |
| Sort des dettes | Gel des dettes antérieures | Remboursement partiel via vente des actifs | Remboursement intégral par l'entreprise |
| Sort des salariés | Maintien possible ou licenciement selon la décision | Licenciement pour motif économique | Licenciement avec indemnités |
Le dépôt de bilan est le point d'entrée vers une procédure collective. Ce n'est pas une procédure en soi, mais une déclaration qui déclenche soit un redressement judiciaire (si l'entreprise peut être sauvée), soit une liquidation judiciaire (si le redressement est manifestement impossible).
La cessation d'activité volontaire n'a rien à voir avec le dépôt de bilan. C'est une dissolution-liquidation amiable décidée par un dirigeant dont l'entreprise est solvable. Toutes les dettes sont remboursées intégralement avant la radiation du RNE. Aucune intervention du tribunal n'est nécessaire, sauf en cas de litige entre associés.
Quelles sont les causes fréquentes d'un dépôt de bilan ?
Les raisons qui mènent au dépôt de bilan sont rarement isolées. Elles combinent le plus souvent des facteurs externes et des fragilités internes à l'entreprise.
Causes conjoncturelles
Une baisse soudaine de la demande ou la perte d'un client qui représentait une part importante du chiffre d'affaires peut suffire à déséquilibrer la trésorerie. La hausse brutale des coûts (matières premières, énergie, transport) comprime les marges sans laisser le temps de répercuter les prix sur les clients. Une crise sectorielle ou un événement économique imprévu accélère parfois la dégradation d'une situation déjà fragile.
Causes structurelles et erreurs de gestion
La sous-capitalisation au démarrage est une cause fréquente : l'entreprise démarre avec trop peu de capitaux propres pour absorber les premiers mois difficiles. L'absence de suivi de trésorerie crée des décalages entre encaissements et décaissements que le dirigeant ne détecte pas à temps.
Une diversification trop rapide ou des investissements mal calibrés immobilisent des ressources sans générer de revenus suffisants. Les retards de paiement clients en chaîne produisent un effet domino : votre client ne vous paie pas, vous ne pouvez plus payer vos fournisseurs, qui à leur tour cessent de vous livrer.
Comment éviter le dépôt de bilan ?
Plusieurs actions permettent de redresser la barre avant d'atteindre la cessation des paiements. Plus vous agissez tôt, plus vos options sont nombreuses.
- Anticiper les tensions de trésorerie avec un prévisionnel glissant
- Obtenir des délais auprès de vos fournisseurs, banques et organismes sociaux
- Recourir à la conciliation pour trouver un accord amiable confidentiel
Suivre sa trésorerie au plus près
Mettez en place un tableau de flux de trésorerie prévisionnel glissant sur 3 à 6 mois. Ce document liste vos encaissements et décaissements prévisionnels semaine par semaine. Il permet d'identifier un trou de trésorerie plusieurs semaines avant qu'il ne survienne, et donc de réagir à temps.
Relancez systématiquement les factures impayées dès le lendemain de l'échéance. Un retard de paiement de 30 jours sur une facture de 15 000 € peut suffire à mettre votre propre trésorerie sous tension. Un expert-comptable en ligne comme L-Expert-Comptable.com (à partir de 69 € HT/mois pour les prestataires de services) assure un suivi régulier de votre trésorerie et vous alerte en cas de dérive, avant que la situation ne devienne critique.
Négocier avec ses créanciers avant la cessation des paiements
Avant d'en arriver au dépôt de bilan, contactez directement vos créanciers. Demandez des délais de paiement à vos fournisseurs et à l'URSSAF. Renégociez vos échéances bancaires : un étalement sur quelques mois supplémentaires peut suffire à passer un cap difficile.
Vous pouvez aussi solliciter la désignation d'un mandataire ad hoc ou d'un conciliateur auprès du président du tribunal. Ces procédures sont confidentielles : aucune publication, aucune information des tiers. Elles permettent de négocier sous l'égide d'un professionnel neutre, sans les conséquences d'une procédure collective.
La procédure de conciliation : une alternative préventive
La procédure de conciliation est ouverte aux entreprises qui ne sont pas en cessation des paiements depuis plus de 45 jours. Elle dure 5 mois maximum (4 mois + 1 mois de prolongation possible).
Le tribunal désigne un conciliateur dont la mission est de trouver un accord amiable avec vos principaux créanciers. Cet accord peut prévoir des remises de dettes, des délais de paiement ou des abandons partiels de créances. L'avantage majeur : la procédure reste confidentielle, sans publication au BODACC. Vos clients, partenaires et concurrents n'en sont pas informés.
La conciliation est possible même si vous êtes déjà en cessation des paiements, à condition que celle-ci date de moins de 45 jours. C'est souvent la dernière fenêtre pour éviter une procédure collective.
Comment rebondir après un dépôt de bilan ?
Un dépôt de bilan ne marque pas la fin de votre parcours entrepreneurial. Aucune loi n'interdit de créer une entreprise après une liquidation judiciaire, sauf si le tribunal a prononcé une interdiction de gérer à votre encontre.
La première étape consiste à analyser objectivement les causes de l'échec. Erreur de positionnement, problème de financement, défaut de pilotage : identifier ce qui n'a pas fonctionné vous évitera de reproduire les mêmes erreurs dans un futur projet.
Si vous étiez couvert par un contrat de travail (gérant minoritaire de SARL, président de SAS) ou par l'assurance volontaire, vous pouvez bénéficier de l'ARE (allocations chômage) via France Travail. Ce filet de sécurité vous donne le temps de préparer un nouveau projet. De nombreux entrepreneurs ont connu un dépôt de bilan avant de relancer une activité avec succès, forts de l'expérience acquise.
Les questions fréquentes sur le dépôt de bilan
Quelle est la différence entre déposer le bilan et faire une liquidation judiciaire ?
Déposer le bilan, c'est déclarer au tribunal que votre entreprise est en cessation des paiements. C'est le point d'entrée. Le tribunal décide ensuite de la suite : redressement judiciaire si l'entreprise peut être sauvée, ou liquidation judiciaire si le redressement est impossible. La liquidation est une issue possible du dépôt de bilan, pas un synonyme.
Que se passe-t-il si je dépasse le délai de 45 jours pour déposer le bilan ?
Vous risquez une interdiction de gérer pouvant aller jusqu'à 15 ans. Le tribunal peut aussi retenir une faute de gestion et vous condamner personnellement à combler tout ou partie des dettes de l'entreprise via une action en comblement de passif.
Qui paie les salaires des employés après un dépôt de bilan ?
L'AGS prend en charge les salaires et indemnités impayés, dans la limite de 96 120 € par salarié. En redressement judiciaire, les salaires courants continuent d'être payés par l'entreprise sous contrôle du mandataire.
Est-ce que je peux recréer une entreprise après un dépôt de bilan ?
Oui, sauf si le tribunal a prononcé une interdiction de gérer. En dehors de ce cas, rien ne vous empêche de créer une nouvelle société dès la clôture de la procédure. Vous pouvez même bénéficier de l'ARE si vous y êtes éligible.
Le dirigeant doit-il payer les dettes de l'entreprise sur ses biens personnels ?
En société, le patrimoine personnel du dirigeant est distinct de celui de l'entreprise. Le tribunal peut toutefois condamner le dirigeant à combler le passif sur ses biens propres s'il constate une faute de gestion : comptabilité fictive, détournement d'actifs ou retard de déclaration.
Comment savoir si mon entreprise est en cessation des paiements ?
Comparez votre actif disponible (trésorerie + crédits mobilisables immédiatement) à votre passif exigible (dettes échues, certaines et non contestées). Si le passif dépasse l'actif et que vous ne pouvez pas obtenir de nouveaux financements à court terme, vous êtes en cessation des paiements.
La procédure de conciliation peut-elle éviter le dépôt de bilan ?
Oui. La conciliation permet de négocier un accord amiable avec vos principaux créanciers, sous l'égide d'un conciliateur désigné par le tribunal. Elle est ouverte même si vous êtes déjà en cessation des paiements, à condition que celle-ci date de moins de 45 jours. La procédure est confidentielle.
Quels documents faut-il pour déposer le bilan ?
Vous devez remplir le formulaire Cerfa 10530*01 et fournir notamment un extrait d'immatriculation au RNE, les comptes annuels du dernier exercice, un état de trésorerie de moins de 8 jours, la liste des créanciers avec les montants dus, l'inventaire du patrimoine et le nombre de salariés. En société, ajoutez le PV d'assemblée autorisant le dépôt.
Qu'est-ce que la période suspecte après un dépôt de bilan ?
C'est la période entre la date réelle de cessation des paiements (fixée rétroactivement par le tribunal, jusqu'à 18 mois en arrière) et la date du jugement d'ouverture. Les actes anormaux passés pendant cette période, comme des donations ou des paiements de dettes non échues, peuvent être annulés.
Le dépôt de bilan est-il public ?
Oui. Le jugement d'ouverture est publié au BODACC et inscrit au RNE. Les créanciers en sont informés pour déclarer leurs créances dans un délai de 2 mois. La procédure de conciliation, en revanche, reste confidentielle.
Sources & Références
Service-Public : Déclaration de cessation des paiements (dépôt de bilan)
Legifrance : Article L631-1 - Code de commerce
Service-Public : Formulaire Cerfa 10530 - Déclaration de cessation des paiements
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses
Bonjour
Comment faire alors que je n ai aucun bilan depuis plusieurs années
Merci de votre retour
Bonjour,
Nous vous invitons à suivre les étapes à suivre :
- Faire un état des lieux : rassemblez tous les documents comptables disponibles (relevés bancaires, factures, fiches de paie, etc.).
- Contacter un expert-comptable : il peut vous aider à reconstituer les bilans manquants.
- Informer l’administration fiscale : si vous avez des retards de déclaration, mieux vaut être proactif.
- Mettre à jour votre comptabilité : cela peut nécessiter une régularisation auprès de l’URSSAF, impôts, etc.
Bien à vous.