
La contribution économique territoriale
L'article en bref
- Deux composantes principales : la Contribution Économique Territoriale (CET) regroupe la Cotisation Foncière des Entreprises (CFE) et la Cotisation sur la Valeur Ajoutée des Entreprises (CVAE).
- Calcul et exonérations de la CFE : calculée sur la valeur locative des biens immobiliers au profit des communes et intercommunalités, elle exonère notamment les exploitants agricoles et certains artisans (ainsi que les entreprises réalisant moins de 5 000 € de chiffre d'affaires), tandis que les micro-entrepreneurs paient une cotisation minimale après leur première année d'activité.
- Seuils de déclaration et de paiement de la CVAE : une déclaration de valeur ajoutée est obligatoire dès 152 500 € de chiffre d'affaires HT, mais le paiement effectif de la CVAE ne s'applique qu'au-delà de 500 000 € de chiffre d'affaires HT.
- Barème et affectation de la CVAE en 2026 : progressif selon le chiffre d'affaires, le taux maximum de la CVAE est fixé à 0,28 % en 2026 (contre 1,5 % historiquement, avant sa suppression programmée en 2030) et son produit finance les collectivités territoriales (communes, intercommunalités, départements et régions).
- Plafonnement et dégrèvement : les entreprises peuvent demander un dégrèvement lorsque le montant total de leur CET dépasse 1,531 % de leur valeur ajoutée produite en 2026, et disposent d'outils en ligne sur impots.gouv.fr pour estimer leurs cotisations.

Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !Les deux éléments composant la CET
La contribution économique territoriale couramment appelée CET, regroupe deux éléments :
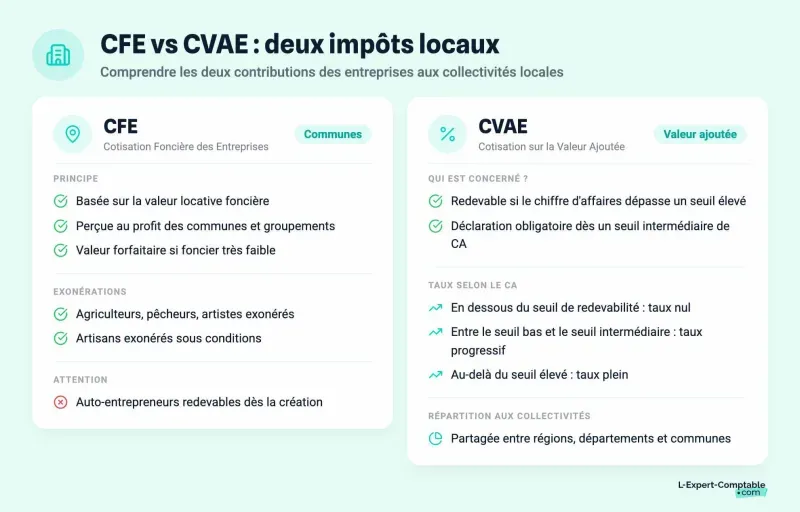
- La cotisation foncière des entreprises (CFE), assise sur les valeurs foncières, le taux est déterminé par les communes.
- La cotisation sur la valeur ajoutée des entreprises (CVAE), n'est due qu'à partir de 500 000€ de chiffre d'affaires, cette cotisation est progressive.
La cotisation foncière des entreprises (CFE)
La cotisation foncière des entreprises (CFE) est un impôt local, cet impôt, créé par la loi de finances, elle remplace la taxe professionnelle et la cotisation minimale de taxe professionnelle. La CFE est assise sur les valeurs locatives foncières, cependant, lorsque la valeur locative foncière d'une entreprise est très faible, elle est remplacée par une valeur forfaitaire. De cette manière, pour les toutes petites entreprises qui ne détiennent aucune ressource immobilière, le caractère foncier de cette contribution est purement virtuel.
Depuis 2011, et contrairement à la CVAE, la CFE est perçue au profit des communes et des groupements de communes.
Professions étant exonérées de la CFE :
- Les exploitants agricoles,
- Les pêcheurs,
- Les artistes (peintres, photographes auteurs, auteurs, etc),
- Les artisans (sous conditions).
- Les auto-entrepreneurs étaient eux aussi exonérés de CFE l'année de début de l'activité, mais depuis l'année 2015, ils règlent une CFE par des cotisations minimales de cotisation foncière des entreprises dues en 2016 pour 2015.
La cotisation sur la valeur ajoutée des entreprises (CVAE)
La cotisation sur la valeur ajoutée des entreprises est un impôt local créé est un impôt local, cet impôt, créé par la loi de finances.
Les entreprises dont le chiffre d’affaires est supérieur à 500 000 € sont redevables de la CVAE. Toutefois, toutes les entreprises qui ont un chiffre d’affaires supérieur à 152 500 € se doivent d'effectuer une déclaration de valeur ajoutée ainsi que des effectifs salariés afin de déterminer la base d'imposition.
Le taux de la CVAE dépend du chiffre d’affaires effectué. Ce taux est par principe de 1,5 % de la valeur ajoutée, auquel on applique un dégrèvement comme suit :
- Pour les entreprises dont le chiffre d’affaires est inférieur à 500 000 € : un taux nul,
- Pour les entreprises dont le chiffre d’affaires est compris entre 500 000 € et 3 000 000 € : un taux progressif situé entre 0 et 0,5 %.
- Pour les entreprises dont le chiffre d’affaires est compris entre 3 000 000 € et 10 000 00 € : un taux progressif situé entre 0,5 et 1,4 % .
- Pour les entreprises dont le chiffre d’affaires est compris entre 10 000 000 € et 50 000 000 € : un taux progressif situé entre 1,4 et 1,5 %.
- Pour les entreprises dont le chiffre d’affaires est supérieur à 50 000 000 € : un taux de 1,5 %.
La loi de finances pour 2016 a modifié la répartition de la CVAE entre les départements et les régions. La nouvelle répartition est la suivante à compter du le 1er janvier 2017 :
- 26,5 % pour les communes et les intercommunalités (cette répartition est inchangée) ;
- 23,5 % pour les départements ;
- 50 % pour les régions.
La contribution économique territoriale : le dégrèvement
La contribution économique territoriale (CET, composée de la CFE et de la CVAE) est plafonnée en fonction de la richesse créée par l'entreprise : en 2026, elle ne peut pas excéder 1,531 % de la valeur ajoutée produite (contre 1,438 % en 2025). Si la somme de sa CFE et de sa CVAE dépasse ce plafond, l'entreprise peut demander un dégrèvement de la différence auprès de son service des impôts des entreprises (dans la limite de la cotisation minimum de CFE).
Comment calculer ma contribution économique territoriale ?
Le calcul de la contribution économique territoriale est très complexe, mais il existe un simulateur sur le site des impôts que vous trouverez sur le site « Impots.gouv.fr ».
Comment est répartie la contribution économique territoriale ?
Les communes et les établissements de coopération intercommunale reçoivent la totalité de la cotisation foncière des entreprises (CFE) et 26,5% de la cotisation sur la valeur ajoutée des entreprises (CVAE).
Les départements reçoivent 48,5% de la cotisation sur la valeur ajoutée (CVAE) et les régions perçoivent 25% de la cotisation sur la valeur ajoutée (CVAE).
La contribution économique territoriale et les créateurs d'entreprise
Lors de la création d'une entreprise, la contribution économique territoriale n'est pas due la première année. La première année d'imposition de la contribution économique territoriale (c'est-à-dire la seconde année suivant la création de l'entreprise), la cotisation économique territoriale n'est due qu'à moitié. En revanche, à partir de l'année suivante, l'entreprise est assujettie à un taux normal.
Pour conclure, la contribution économique territoriale n'est pas si complexe, et globalement ne se veut pas plus onéreuse que l'ancienne taxe professionnelle.
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses