
L'article en bref
- TVA Allemagne : l'Umsatzsteuer repose sur un taux normal de 19 % et un taux réduit de 7 %.
- USt-ID obligatoire : le numéro intracommunautaire au format DE plus neuf chiffres permet seul de facturer en HT.
- Immatriculation : stocker en Allemagne, dépasser 10 000 € de ventes B2C ou importer déclenche l'obligation.
- Déclarations ELSTER : la fréquence dépend du montant dû, avec déclaration annuelle récapitulative systématique.
- Autoliquidation B2B : en prestation de service, l'acheteur allemand déclare la TVA via le reverse charge.
- Gérer sa TVA intracommunautaire : L-Expert-Comptable.com propose un cabinet 100 % en ligne à partir de 39€ HT/mois sans engagement.
Mis à jour le , publié le
12 min

Guillaume DELEMARLE
Expert-comptable chez L-Expert-Comptable.com
Sommaire
Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Votre comptabilité par des pros, à partir de 39€ HT par mois !
Prendre RDV !Quels sont les taux de TVA en Allemagne ?
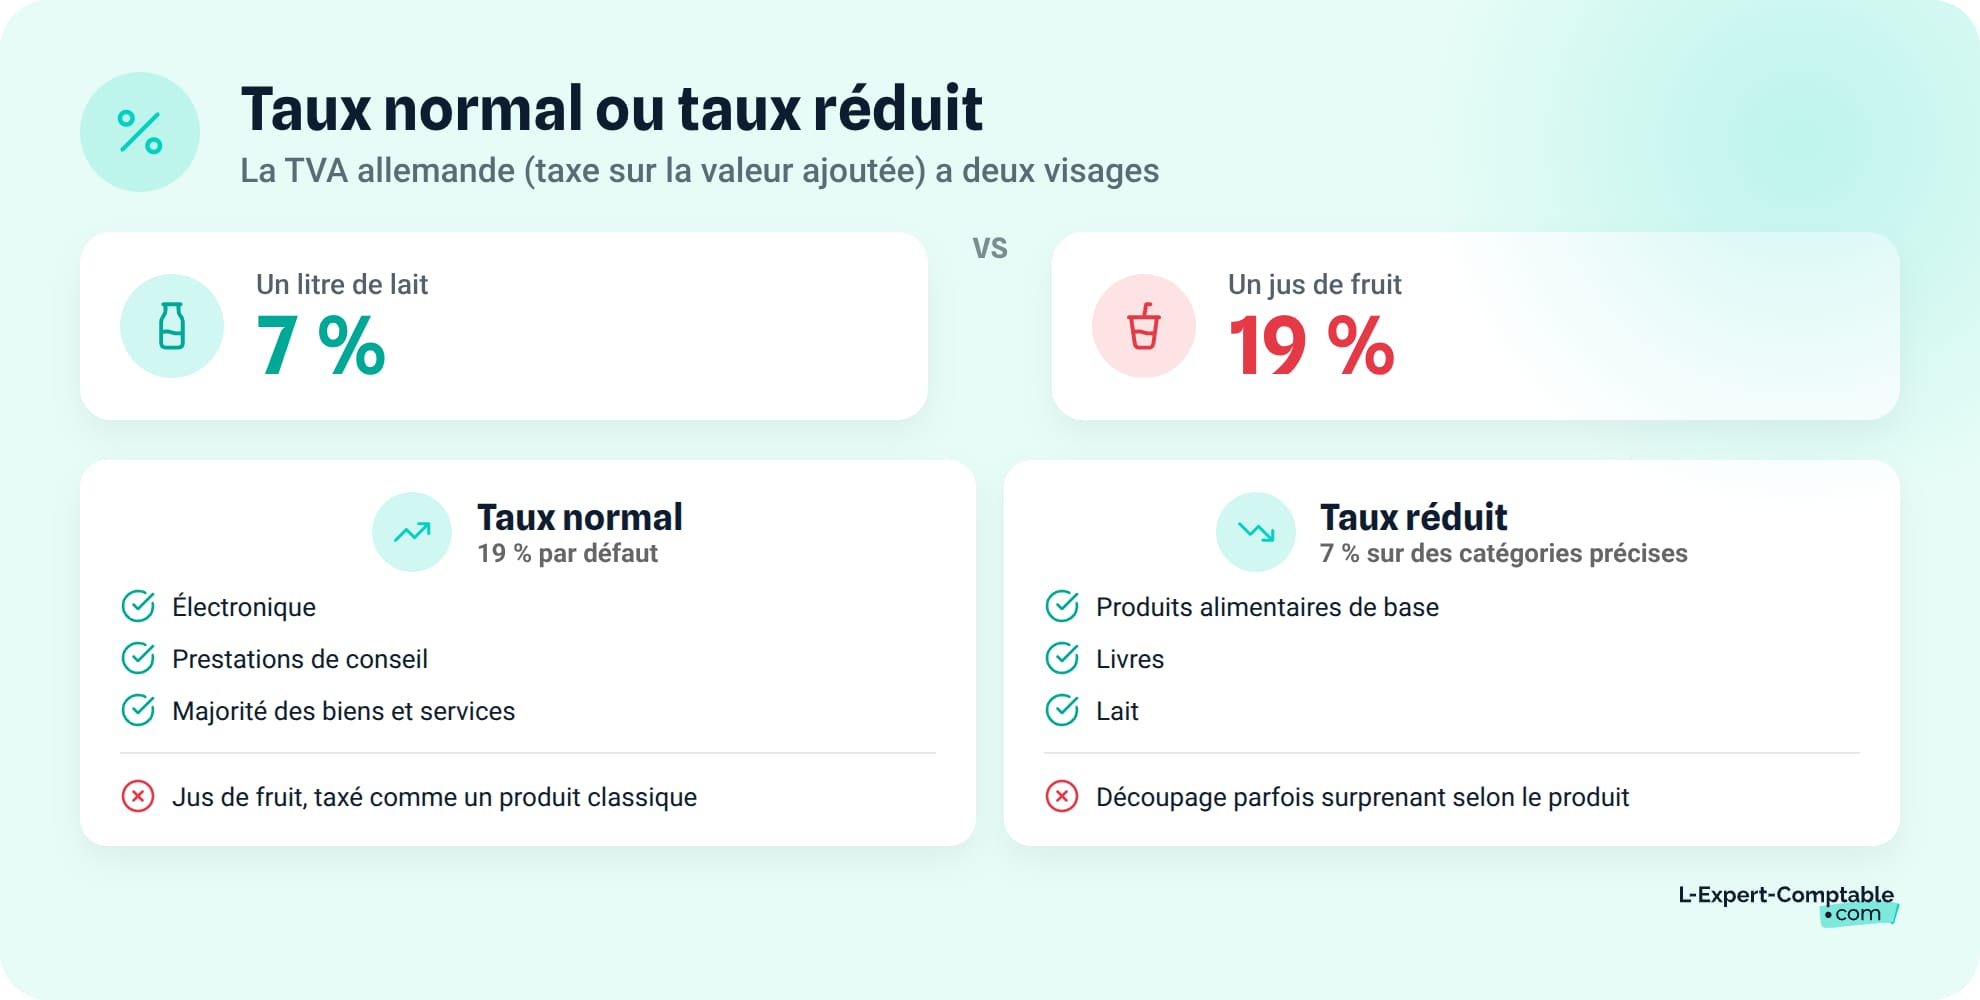
La TVA allemande (Umsatzsteuer, abrégée USt) repose sur deux taux principaux et un régime d'exonération. Le taux applicable dépend de la nature du bien ou du service vendu.
Le taux normal de 19 % (Regelsteuersatz)
Le taux de 19 % s'applique par défaut à la grande majorité des biens et services vendus en Allemagne. C'est l'équivalent du taux normal français de 20 %. Il concerne notamment l'électronique, les vêtements, les logiciels et les prestations de conseil.
Si vous vendez un logiciel à 2 000 € HT à un particulier allemand, la TVA s'élève à 380 €, soit un prix TTC de 2 380 €.
Le taux réduit de 7 % (Ermäßigter Steuersatz)
Le taux réduit de 7 % couvre des catégories précises de biens et services. La distinction entre produits éligibles peut surprendre : un litre de lait est taxé à 7 %, mais un jus de fruit à 19 %.
| Catégorie | Taux | Exemples concrets |
|---|---|---|
| Produits alimentaires de base | 7 % | Pain, lait, fruits, légumes, viande, œufs |
| Livres et e-books | 7 % | Ouvrages imprimés et numériques |
| Presse | 7 % | Journaux, magazines |
| Transport public local | 7 % | Bus, tramway, métro (trajets < 50 km) |
| Hébergement hôtelier | 7 % | Nuitées (hors petit-déjeuner et services annexes) |
| Œuvres d'art | 7 % | Peintures, sculptures (vente par l'artiste) |
| Prothèses médicales | 7 % | Appareils orthopédiques, dentaires |
| Électronique, informatique | 19 % | Ordinateurs, smartphones, logiciels |
| Vêtements, chaussures | 19 % | Prêt-à-porter, accessoires |
| Services de conseil | 19 % | Consulting, audit, marketing |
| Mobilier, décoration | 19 % | Meubles, luminaires |
| Services médicaux | Exonéré | Soins médicaux, dentaires |
| Services financiers | Exonéré | Crédits, assurances, opérations bancaires |
| Enseignement | Exonéré | Formation par établissements agréés |
Les opérations exonérées de TVA (Steuerbefreiungen)
Certaines opérations sont totalement exonérées de TVA en Allemagne :
- Services médicaux et dentaires fournis par des praticiens agréés
- Enseignement et formation dispensés par des établissements reconnus
- Services sociaux et prestations d'organismes de bienfaisance
- Services financiers et d'assurance (crédits, opérations bancaires, contrats d'assurance)
- Exportations hors UE (exonération avec droit à déduction de la TVA en amont)
Mehrwertsteuer ou Umsatzsteuer : quelle différence ?
Vous rencontrez ces deux termes dès que vous travaillez avec l'Allemagne. Ils désignent pourtant la même taxe, mais dans des contextes différents.
Umsatzsteuer : le terme fiscal officiel
Umsatzsteuer (abrégé USt) est le terme du code fiscal allemand, l'Umsatzsteuergesetz (UStG). C'est celui que vous retrouvez dans les déclarations fiscales, les courriers du Finanzamt (bureau des impôts) et tous les documents administratifs. Quand vous remplissez une Umsatzsteuervoranmeldung (déclaration préliminaire de TVA), c'est ce terme qui apparaît.
Mehrwertsteuer : le terme du quotidien
Mehrwertsteuer (abrégé MwSt) est le terme courant. Vous le verrez sur les tickets de caisse, les factures simplifiées et dans le langage commercial. Il signifie littéralement « taxe sur la valeur ajoutée ». Les taux sont strictement identiques à ceux de l'Umsatzsteuer : 19 % et 7 %. Aucune différence de régime ni de calcul.
Glossaire bilingue français-allemand de la TVA
Ce tableau regroupe les termes que vous rencontrerez dans vos échanges avec l'administration fiscale allemande et vos partenaires commerciaux.
| Terme français | Terme allemand | Abréviation | Contexte d'utilisation |
|---|---|---|---|
| TVA (officiel) | Umsatzsteuer | USt | Déclarations, textes de loi |
| TVA (courant) | Mehrwertsteuer | MwSt | Commerce, tickets de caisse |
| Numéro TVA intracommunautaire | Umsatzsteuer-Identifikationsnummer | USt-ID | Opérations intracommunautaires |
| Numéro fiscal | Steuernummer | - | Usage domestique allemand |
| Bureau des impôts | Finanzamt | - | Administration fiscale locale |
| Office fédéral des impôts | Bundeszentralamt für Steuern | BZSt | Délivrance de l'USt-ID |
| Déclaration préliminaire | Umsatzsteuervoranmeldung | - | Déclarations périodiques |
| Déclaration annuelle | Umsatzsteuerjahreserklärung | - | Récapitulatif annuel |
| Autoliquidation | Steuerschuldumkehr | - | Transactions B2B transfrontalières |
| Facture | Rechnung | - | Facturation |
| Numéro de facture | Rechnungsnummer | - | Facturation |
| Date de facture | Rechnungsdatum | - | Facturation |
| Date d'échéance | Fälligkeitsdatum | - | Facturation |
| Montant HT | Nettobetrag | - | Facturation |
| Montant TTC | Bruttobetrag | - | Facturation |
| Régime petits entrepreneurs | Kleinunternehmerregelung | - | Exonération TVA |
| Taux normal | Regelsteuersatz | - | Taux de TVA (19 %) |
| Taux réduit | Ermäßigter Steuersatz | - | Taux de TVA (7 %) |
| Exonérations | Steuerbefreiungen | - | Opérations exonérées |
| Date de livraison | Lieferdatum | - | Facturation |
| Date de prestation | Leistungsdatum | - | Facturation |
| Facture simplifiée | Kleinbetragsrechnung | - | Factures < 250 € TTC |
| Portail de télédéclaration | ELSTER | - | Déclarations en ligne |
| État récapitulatif ventes intracom. | Zusammenfassende Meldung | ZM | Ventes intracommunautaires B2B |
Comment calculer la TVA allemande ?
Deux formules suffisent pour passer du prix HT au TTC et inversement. Chacune s'applique au taux normal de 19 % comme au taux réduit de 7 %.
Formule HT vers TTC
Prix TTC = Prix HT × (1 + taux de TVA)
Au taux normal : 1 000 € HT × 1,19 = 1 190 € TTC.
Au taux réduit : 500 € HT × 1,07 = 535 € TTC.
Formule TTC vers HT
Prix HT = Prix TTC / (1 + taux de TVA)
Exemple : 1 190 € TTC / 1,19 = 1 000 € HT.
Pour isoler le montant de TVA : TVA = Prix TTC - Prix HT. Soit ici : 1 190 - 1 000 = 190 € de TVA.
Exemple concret : chaîne de valeur avec TVA allemande
Cas B2B : consultant français et GmbH allemande
Sophie, consultante en SASU à Paris, facture 5 000 € HT de prestations de service de conseil à une GmbH basée à Munich. La prestation est localisée au siège du client (règle B2B). Sophie facture HT, sans TVA française ni allemande, avec la mention « Steuerschuldumkehr » (autoliquidation). C'est la GmbH qui autoliquide la TVA : 5 000 × 19 % = 950 € de TVA allemande, déclarée et déduite dans sa propre déclaration.
Cas e-commerce B2C : vente à un particulier allemand
Un e-commerçant français vend un produit affiché à 59,90 € TTC à un particulier à Berlin. Ses ventes B2C intracommunautaires dépassent 10 000 € sur l'année. Il doit appliquer la TVA allemande de 19 %. Décomposition : 59,90 / 1,19 = 50,34 € HT, TVA allemande = 9,56 €. Cette TVA est déclarée via le guichet OSS ou directement en Allemagne si l'entreprise y est immatriculée.
Numéro de TVA allemand (USt-ID) : format, demande et vérification
Pour facturer en HT à un client allemand ou déclarer la TVA en Allemagne, vous avez besoin d'un numéro TVA intracommunautaire. Trois étapes à maîtriser :
- Comprendre le format de l'USt-ID et le distinguer du Steuernummer
- Déposer votre demande auprès des autorités fiscales compétentes
- Contrôler la validité du numéro de votre client avant de facturer
Le format du numéro USt-ID
Le numéro TVA intracommunautaire allemand suit le format DE + 9 chiffres (exemple : DE123456789). Il est délivré par le Bundeszentralamt für Steuern (BZSt) et sert exclusivement aux opérations intracommunautaires. Ne le confondez pas avec le Steuernummer, qui est le numéro fiscal national attribué par le Finanzamt local pour les déclarations domestiques.
Le Steuernummer (numéro fiscal national) n'est pas valable pour les échanges intracommunautaires. Seul l'USt-ID (format DE + 9 chiffres) vous permet de facturer en HT à un client dans l'UE. Utiliser le mauvais numéro peut invalider l'exonération de TVA sur vos ventes intracommunautaires.
Comment obtenir un numéro de TVA allemand ?
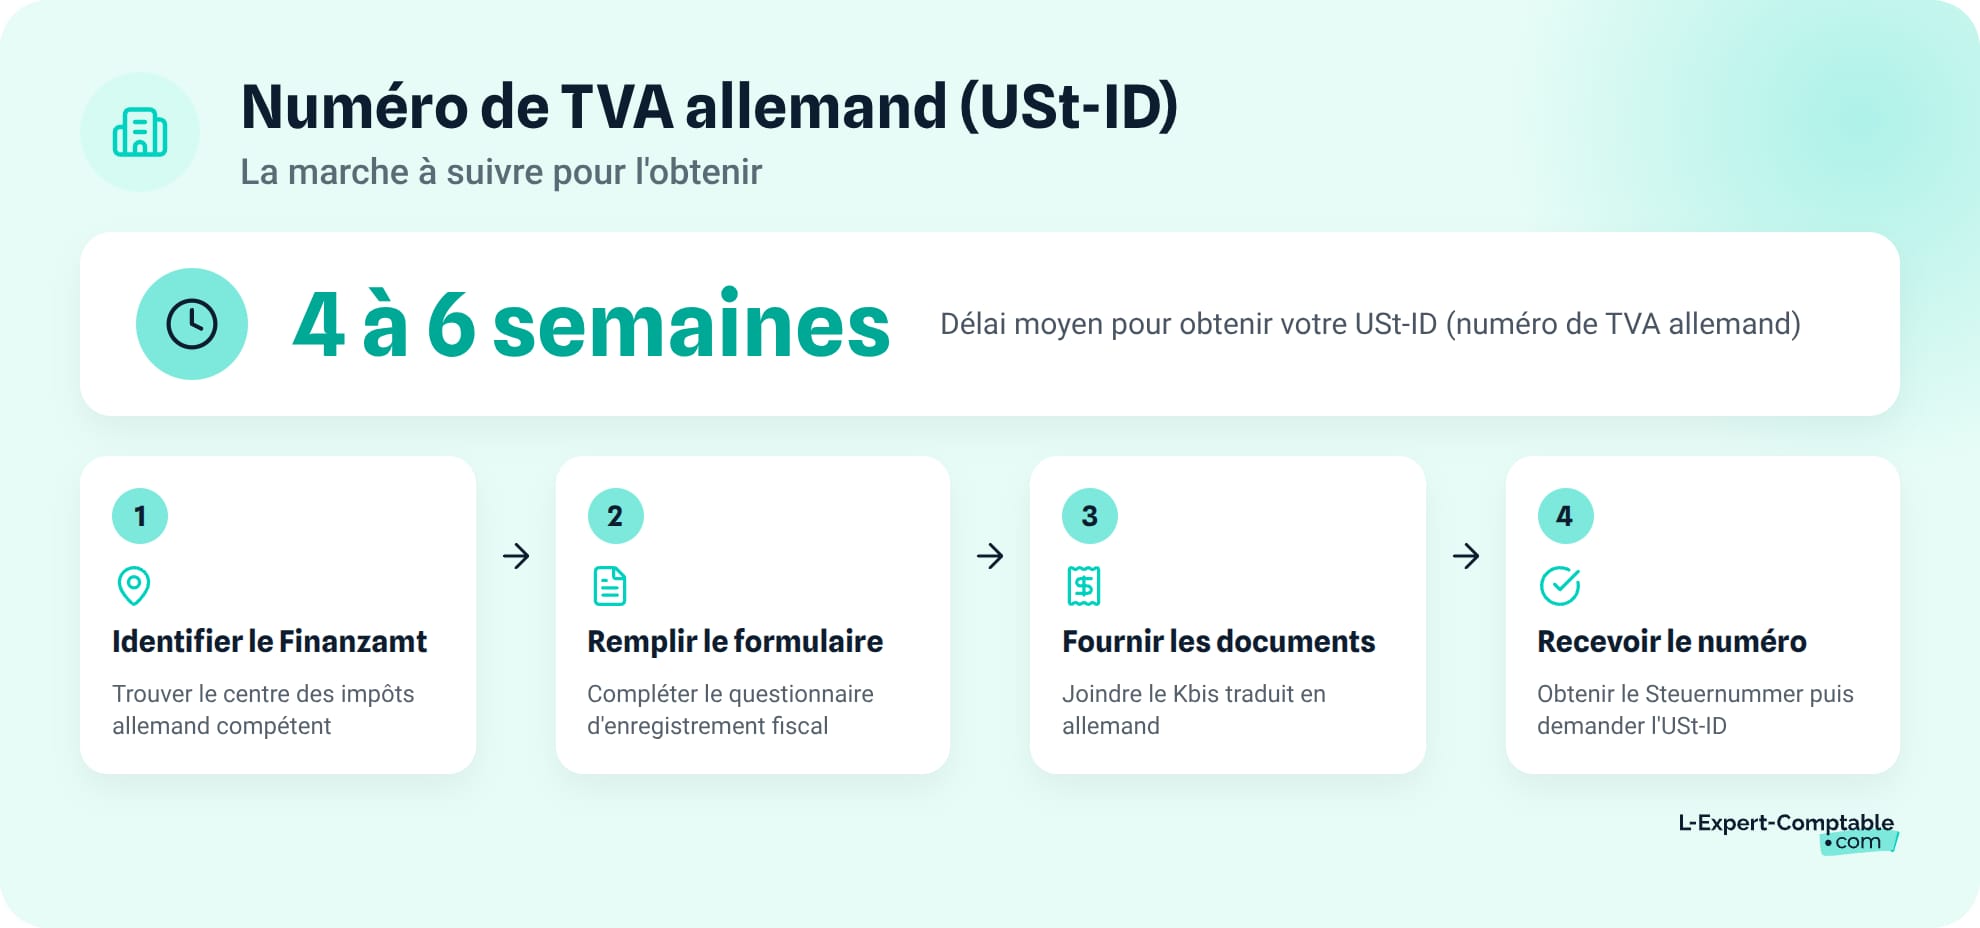
- Identifier le Finanzamt compétent : c'est le bureau des impôts de la région où se situe votre activité en Allemagne. Pour les entreprises étrangères sans établissement local, un Finanzamt centralisateur est désigné selon votre pays d'origine.
- Remplir le formulaire d'enregistrement fiscal (Fragebogen zur steuerlichen Erfassung) : ce questionnaire couvre votre identité, votre activité et vos prévisions de chiffre d'affaires.
- Fournir les documents requis : extrait Kbis traduit en allemand, statuts de la société, justificatif d'activité en Allemagne (contrat, bon de commande, preuve de stockage).
- Recevoir le Steuernummer puis demander l'USt-ID : le Finanzamt vous attribue d'abord un Steuernummer. Vous demandez ensuite séparément l'USt-ID auprès du BZSt. Délai moyen total : 4 à 6 semaines.
Comment vérifier un numéro de TVA allemand ?
Avant de facturer HT à un client allemand, vérifiez son numéro USt-ID via le système VIES (VAT Information Exchange System) de la Commission européenne. Cette vérification est obligatoire : si le numéro est invalide ou inactif, vous ne pouvez pas appliquer l'exonération de TVA intracommunautaire. Conservez une preuve de la vérification dans vos archives comptables.
Devez-vous vous immatriculer à la TVA en Allemagne ?
L'immatriculation à la TVA allemande n'est pas systématique pour une entreprise française. Tout dépend de la nature de vos opérations et de votre organisation logistique.
Les 6 cas qui déclenchent une obligation d'immatriculation
- Vous stockez des marchandises en Allemagne (y compris via un entrepôt Amazon FBA) : la présence physique de stock suffit à déclencher l'obligation.
- Vous vendez en B2C à des particuliers allemands et dépassez le seuil de 10 000 € de ventes à distance intracommunautaires (tous pays UE confondus), sans utiliser le guichet OSS.
- Vous importez des marchandises en Allemagne depuis un pays hors UE.
- Vous effectuez des livraisons intracommunautaires avec stock local en Allemagne.
- Vous réalisez des prestations localisées en Allemagne : travaux immobiliers, événements sur place, installations.
- Vous organisez des ventes sur place à des particuliers lors de salons, marchés ou pop-up stores.
Vous hésitez sur vos obligations TVA en Allemagne ? Chez L-Expert-Comptable.com, cabinet en ligne membre de l'Ordre des Experts-Comptables, un comptable dédié analyse votre situation et vous répond sous 24 h.
Le guichet unique OSS : quand suffit-il ?
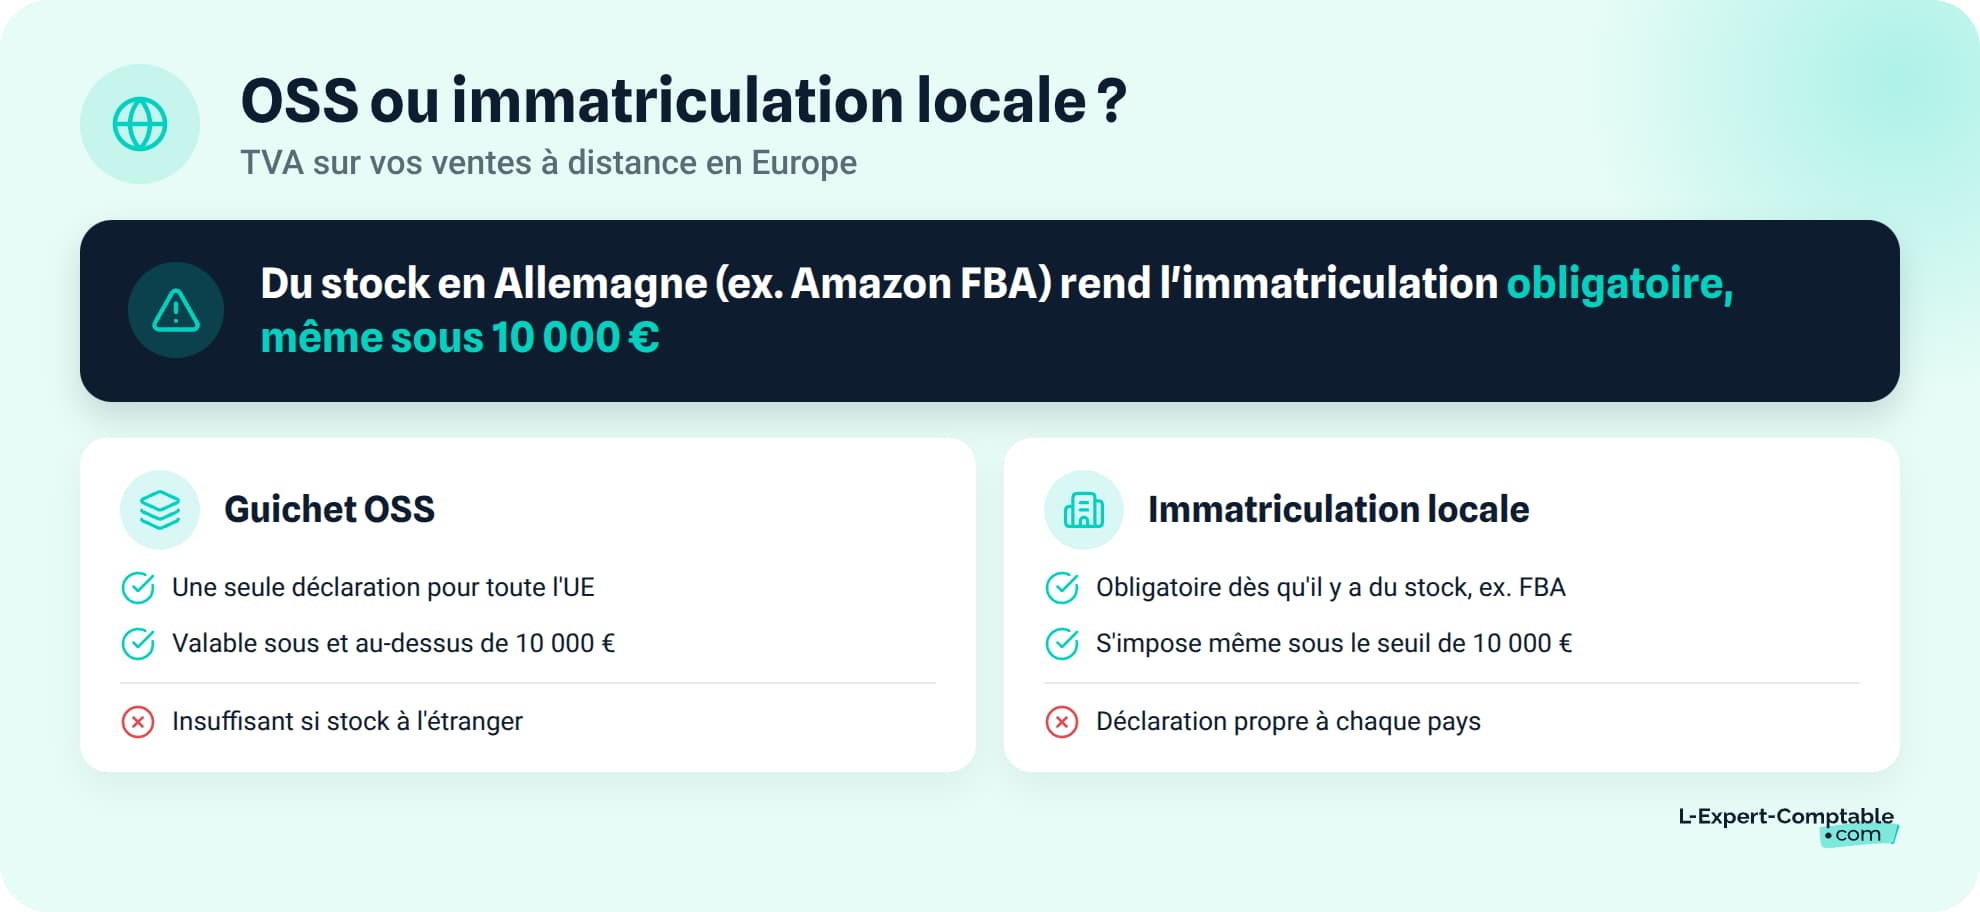
Le guichet OSS (One Stop Shop) vous permet de déclarer la TVA due dans tous les pays de l'UE via un portail unique. En France, vous y accédez depuis impots.gouv.fr. Il couvre les ventes à distance B2C intracommunautaires : vous facturez la TVA du pays de destination et la déclarez trimestriellement via l'OSS.
Le guichet OSS a cependant une limite importante. Il ne couvre pas les situations où vous détenez du stock localement. Si vos marchandises sont physiquement présentes en Allemagne, l'immatriculation TVA allemande reste obligatoire.
En dessous de 10 000 € de ventes B2C intracommunautaires (tous pays UE confondus), vous pouvez appliquer la TVA de votre pays d'expédition. Au-delà, la TVA du pays de destination s'applique.
Le guichet OSS ne vous dispense pas de l'immatriculation TVA locale si vous détenez du stock en Allemagne. Si vous utilisez Amazon FBA avec un entrepôt en Allemagne, vous devez obtenir un numéro TVA allemand, même si vos ventes restent sous le seuil de 10 000 €.
Le régime des petits entrepreneurs (Kleinunternehmerregelung)
Ce régime d'exonération de TVA s'adresse aux entreprises réalisant un chiffre d'affaires limité. Depuis le 1er janvier 2025, les seuils sont de 25 000 € de CA en N-1 et 100 000 € en N. Si vous respectez ces deux conditions, vous ne facturez pas de TVA à vos clients, mais vous ne pouvez pas non plus déduire la TVA sur vos achats.
La facture doit mentionner la référence au § 19 UStG. Ce régime concerne principalement les entrepreneurs établis en Allemagne, pas les entreprises françaises qui y réalisent des opérations ponctuelles.
Quand et comment déclarer la TVA en Allemagne ?
Une fois immatriculé, vous devez respecter un calendrier de déclarations strict. La fréquence dépend du montant de TVA que vous devez chaque année.
Déclarations préliminaires (Umsatzsteuervoranmeldung)
| TVA due annuelle | Fréquence | Délai de dépôt | Portail |
|---|---|---|---|
| Supérieure à 9 000 € | Mensuelle | 10 du mois suivant | ELSTER |
| Entre 2 000 € et 9 000 € | Trimestrielle | 10 du mois suivant le trimestre | ELSTER |
| Inférieure à 2 000 € | Annuelle uniquement | 31 juillet N+1 | ELSTER |
Toutes les déclarations se font par voie électronique via le portail ELSTER. Le délai standard est le 10 du mois suivant la période déclarée. Une prolongation permanente d'un mois (Dauerfristverlängerung) peut être demandée, moyennant le versement d'une caution d'1/11e de la TVA due l'année précédente.
Gérer la TVA dans plusieurs pays demande une comptabilité rigoureuse. Chez L-Expert-Comptable.com, votre comptable dédié vous accompagne sur vos obligations fiscales, y compris les opérations intracommunautaires, à partir de 69 € HT/mois pour les prestataires de services B2B.
Déclaration annuelle (Umsatzsteuerjahreserklärung)
La déclaration annuelle est obligatoire dans tous les cas, même si vous déposez des déclarations mensuelles ou trimestrielles. Elle récapitule l'ensemble de vos opérations sur l'année et régularise les éventuels écarts avec vos déclarations préliminaires.
Le délai de dépôt est fixé au 31 juillet de l'année suivante. Si un Steuerberater (conseiller fiscal allemand) prépare votre déclaration, ce délai est prolongé jusqu'en février N+2.
Déclarations Intrastat et EC Sales List
Si vos échanges intracommunautaires dépassent les seuils statistiques, vous devez déposer une déclaration Intrastat (à l'expédition et à l'introduction). La Zusammenfassende Meldung (ZM), ou EC Sales List, est une déclaration récapitulative mensuelle de vos ventes intracommunautaires B2B. Elle liste chaque client avec son numéro USt-ID et le montant facturé.
Quelles pénalités en cas de non-conformité TVA en Allemagne ?
Le Finanzamt applique des sanctions automatiques en cas de retard ou de défaut de déclaration. Les montants peuvent grimper vite, surtout pour une entreprise qui gère ses obligations à distance.
Pénalités de retard de déclaration
La majoration peut atteindre 10 % de la TVA due, avec un plafond de 25 000 € par déclaration. Elle s'applique dès le premier mois de retard, sans mise en demeure préalable.
Les pénalités de retard en Allemagne sont automatiques : pas de courrier d'avertissement avant la sanction. Dès le premier mois de retard, la majoration peut tomber. Anticipez en paramétrant des rappels dans votre agenda ou en déléguant la gestion à un mandataire fiscal local.
Intérêts de retard de paiement
Les intérêts s'élèvent à 0,5 % par mois entamé, soit 6 % par an, sur le montant de TVA impayé. Pour les déclarations annuelles, ils courent à compter du 16e mois suivant la fin de l'année fiscale concernée. Pour les déclarations préliminaires, ils s'appliquent dès le dépassement du délai de paiement.
Sanctions pour fraude ou défaut d'immatriculation
L'omission de déclaration peut entraîner une amende allant jusqu'à 50 000 €. En cas de fraude fiscale avérée (Steuerhinterziehung), des poursuites pénales sont possibles. Le Finanzamt peut aussi procéder à un redressement rétroactif avec intérêts cumulés sur plusieurs années.
Comment fonctionne l'autoliquidation (reverse charge) en Allemagne ?
Le mécanisme d'autoliquidation TVA (Steuerschuldumkehr) transfère l'obligation de déclarer la TVA du vendeur vers l'acheteur dans les transactions B2B transfrontalières. Il évite au prestataire étranger de s'immatriculer à la TVA en Allemagne pour ces opérations.
Principe du reverse charge (Steuerschuldumkehr)
Quand un prestataire français vend un service à une entreprise allemande, c'est l'acheteur allemand qui déclare et paie la TVA dans sa propre déclaration. Le prestataire français facture HT, avec la mention « Steuerschuldumkehr » sur la facture (ou « Autoliquidation - art. 283-2 du CGI » côté français).
Ce mécanisme s'applique aux prestations de services B2B et à certaines livraisons de biens.
Mentions obligatoires sur la facture
Pour qu'une facture en autoliquidation soit valide, elle doit comporter :
- Le numéro USt-ID du vendeur ET celui de l'acheteur
- La mention explicite du reverse charge (« Steuerschuldumkehr » ou « Autoliquidation »)
- Le montant HT, avec un montant de TVA à 0 €
- La preuve de vérification du numéro TVA de l'acheteur via VIES
Exemple simplifié : une facture de 5 000 € HT émise par une SASU française à une GmbH allemande indique les deux numéros USt-ID, la mention « Steuerschuldumkehr gem. § 13b UStG », et un total de 5 000 € sans TVA.
Quelles mentions obligatoires sur une facture allemande (Rechnung) ?
Les règles de facturation allemandes sont précises. Une facture incomplète peut entraîner le refus de la TVA déductible par le client.
Les 10 mentions légales obligatoires
- Nom et adresse complète du vendeur
- Nom et adresse complète de l'acheteur
- Numéro fiscal (Steuernummer) ou numéro TVA (USt-ID) du vendeur
- Date de facture (Rechnungsdatum)
- Numéro de facture séquentiel unique (Rechnungsnummer)
- Description détaillée des biens ou services (quantité, nature)
- Date de livraison ou de prestation (Lieferdatum / Leistungsdatum)
- Montant HT (Nettobetrag)
- Taux de TVA applicable et montant de TVA
- Montant TTC (Bruttobetrag)
En cas d'exonération ou d'autoliquidation, la facture doit porter la mention légale correspondante (référence au § 19 UStG pour le régime Kleinunternehmer, ou « Steuerschuldumkehr » pour le reverse charge).
Facture simplifiée (Kleinbetragsrechnung)
Pour les factures d'un montant inférieur à 250 € TTC, un format allégé est autorisé. Il suffit d'indiquer le nom et l'adresse du vendeur, la date, la description des biens ou services, le montant TTC et le taux de TVA applicable. Le numéro TVA de l'acheteur et le numéro séquentiel de facture ne sont pas exigés.
TVA allemande et e-commerce : vos obligations spécifiques
Le commerce en ligne vers l'Allemagne obéit à des règles particulières, surtout si vous vendez à des particuliers ou stockez des marchandises sur le territoire allemand. Le guichet IOSS (Import One Stop Shop) couvre quant à lui les importations de biens de faible valeur depuis un pays hors UE vers des consommateurs européens.
Ventes à distance B2C : le seuil de 10 000 €
En dessous de 10 000 € de ventes B2C intracommunautaires (tous pays UE confondus sur l'année), vous appliquez la TVA de votre pays d'expédition. Au-delà de ce seuil, vous devez facturer la TVA du pays de destination : 19 % ou 7 % pour l'Allemagne selon le produit.
Vous pouvez aussi choisir d'appliquer la TVA du pays de destination dès le premier euro, via une option auprès de votre service des impôts. Cette option est irrévocable pendant deux ans.
Vendeurs Amazon FBA et stock en Allemagne
Si vous utilisez un entrepôt Amazon en Allemagne (programme FBA), l'immatriculation à la TVA allemande est obligatoire, même si vos ventes restent sous le seuil de 10 000 €. La simple présence physique de stock sur le territoire allemand suffit à déclencher cette obligation.
Le guichet OSS ne remplace pas cette immatriculation locale. Vous devrez déposer des déclarations préliminaires (mensuelles ou trimestrielles) et une déclaration annuelle, et respecter les obligations Intrastat si vos flux dépassent les seuils.
Procédure de remboursement de TVA allemande
Si vous n'êtes pas immatriculé à la TVA en Allemagne mais que vous avez payé de la TVA allemande sur des achats professionnels (hôtel, salon professionnel, fournitures), vous pouvez en demander le remboursement. La procédure passe par le portail électronique de l'administration fiscale française, dans le cadre de la 8e directive.
La demande doit être déposée avant le 30 septembre de l'année suivante. Le montant minimum est de 400 € pour une demande annuelle et de 50 € pour une demande trimestrielle. Comptez 4 à 6 mois de délai de traitement.
Représentant fiscal ou mandataire fiscal en Allemagne ?
Quand vous gérez des obligations TVA en Allemagne depuis la France, la question de la représentation se pose rapidement. Les deux options n'ont pas les mêmes implications juridiques ni financières.
Quand un représentant fiscal est-il obligatoire ?
Le représentant fiscal est obligatoire uniquement pour les entreprises établies hors de l'Union européenne. En tant qu'entreprise française, vous n'avez pas cette obligation en Allemagne. Un mandataire fiscal (agent fiscal) reste toutefois très recommandé pour gérer vos déclarations, vos échanges avec le Finanzamt et vos obligations de reporting à distance.
Différence entre représentant et mandataire fiscal
Le représentant fiscal est solidairement responsable du paiement de la TVA : si votre entreprise ne paie pas, le représentant doit régler la dette. Le mandataire fiscal, lui, agit par délégation sans cette responsabilité solidaire. Pour une entreprise française, le mandataire est la solution la plus courante : il simplifie vos démarches sans engager sa responsabilité financière sur vos dettes fiscales.
Les questions fréquentes sur la TVA allemande
Quelle est la différence entre Umsatzsteuer et Mehrwertsteuer ?
Aucune différence de fond. Umsatzsteuer (USt) est le terme fiscal officiel du code des impôts allemand. Mehrwertsteuer (MwSt) est le terme courant du commerce. Les taux de 19 % et 7 % sont strictement identiques dans les deux cas.
Quels sont les taux de TVA en Allemagne en 2026 ?
Le taux normal est de 19 %, applicable à la majorité des biens et services. Le taux réduit de 7 % couvre les produits alimentaires de base, les livres, la presse, le transport public local et l'hébergement hôtelier. Certaines opérations sont totalement exonérées (services médicaux, éducation, services financiers).
Comment obtenir un numéro de TVA allemand (USt-ID) ?
Vous devez d'abord vous enregistrer auprès du Finanzamt compétent avec le formulaire Fragebogen zur steuerlichen Erfassung et vos documents de société traduits. Vous recevez un Steuernummer, puis vous demandez l'USt-ID au BZSt. Délai total : 4 à 6 semaines en moyenne.
Est-ce qu'une entreprise française doit s'immatriculer à la TVA en Allemagne ?
Pas systématiquement. L'immatriculation est obligatoire si vous stockez des marchandises en Allemagne, si vous dépassez le seuil de 10 000 € de ventes B2C sans utiliser le guichet OSS, ou si vous importez des biens depuis un pays hors UE. Pour les prestations de services B2B, l'autoliquidation s'applique et l'immatriculation n'est généralement pas nécessaire.
Comment fonctionne l'autoliquidation (reverse charge) avec l'Allemagne ?
Le prestataire français facture HT avec la mention « Steuerschuldumkehr ». C'est l'acheteur allemand qui déclare et paie la TVA dans sa propre déclaration. Les deux numéros USt-ID doivent figurer sur la facture, et le numéro de l'acheteur doit être vérifié via VIES.
Puis-je utiliser le guichet OSS pour éviter l'immatriculation TVA en Allemagne ?
Le guichet OSS couvre vos ventes B2C à des particuliers allemands via un portail unique en France. Mais il ne couvre pas toutes les situations : si vous détenez du stock en Allemagne (entrepôt propre ou Amazon FBA), l'immatriculation locale reste obligatoire.
À quelle fréquence faut-il déclarer la TVA en Allemagne ?
La fréquence dépend du montant de TVA due : mensuelle au-delà de 9 000 €/an, trimestrielle entre 2 000 € et 9 000 €, annuelle en dessous de 2 000 €. Une déclaration annuelle récapitulative est obligatoire dans tous les cas. Tout se fait via le portail ELSTER.
Quelles sont les pénalités en cas de retard de déclaration TVA en Allemagne ?
La majoration peut atteindre 10 % de la TVA due, plafonnée à 25 000 € par déclaration, et s'applique automatiquement dès le premier mois de retard. Des intérêts de 0,5 % par mois s'ajoutent sur le montant impayé.
Comment se faire rembourser la TVA allemande en tant qu'entreprise française ?
Si vous n'êtes pas immatriculé en Allemagne, passez par le portail de l'administration fiscale française (procédure de la 8e directive). Déposez votre demande avant le 30 septembre de l'année suivante, pour un montant minimum de 400 € (annuel) ou 50 € (trimestriel). Délai de traitement : 4 à 6 mois.
Vaut-il mieux un représentant fiscal ou un mandataire fiscal en Allemagne ?
Pour une entreprise française, le représentant fiscal n'est pas obligatoire. Un mandataire fiscal suffit : il gère vos déclarations par délégation sans être solidairement responsable du paiement de la TVA. C'est la solution la plus courante pour les entreprises établies dans l'UE.
Sources & Références
Service-Public : Taxe sur la valeur ajoutée (TVA)
Impots.gouv.fr : Achat/vente de biens
Impots.gouv.fr : J'utilise le guichet unique TVA (IOSS-OSS)
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
À propos de l'auteur
Guillaume DELEMARLE
Expert-comptable avec plus de 9 ans d'expérience. Spécialisé dans l'accompagnement des TPE et créateurs d'entreprise.
Voir tous ses articles
Contenu révisé et validé par un expert-comptable membre de l'OEC
Questions & réponses