Indemnités journalières maladie en 2026 : ce qui a changé
Lorsqu'un salarié est en arrêt maladie, deux systèmes d'indemnisation se cumulent : les indemnités journalières de la Sécurité sociale (IJSS), versées par la CPAM à partir du 4e jour, et l'éventuel maintien de salaire par l'employeur, qui prend le relais à partir du 8e jour pour les salariés ayant au moins un an d'ancienneté.
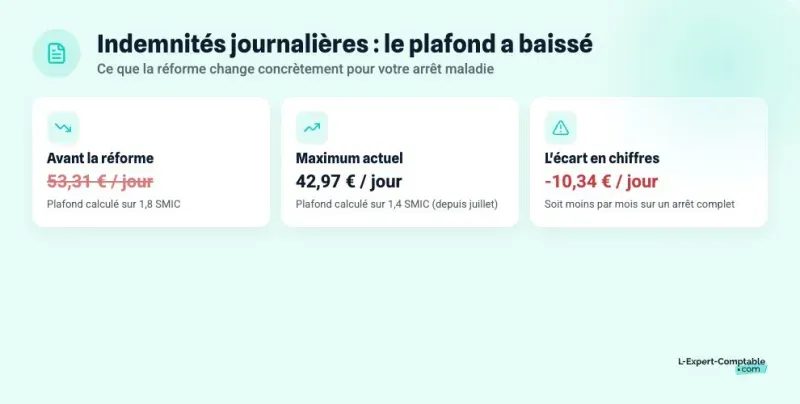
En 2026, les montants ont été façonnés par les revalorisations successives du SMIC (au 1er janvier puis au 1er juin 2026) et surtout par l'application en année pleine de la réforme du décret n° 2025-160 du 20 février 2025, qui a abaissé le plafond de calcul de 1,8 SMIC à 1,4 SMIC pour tous les arrêts débutant depuis le 1er avril 2025. Le montant maximum des IJ s'élève ainsi à 42,97 € bruts par jour depuis le 1er juillet 2026 (après avoir été fixé à 41,47 € en janvier 2026, puis à 41,95 € entre février et juin 2026), contre 53,31 € avant la réforme.
Indemnisation par la Sécurité sociale : calcul et montants 2026
Les indemnités journalières maladie sont versées par l'Assurance Maladie (CPAM ou MSA) à partir du 4e jour d'arrêt, après un délai de carence de 3 jours. Ce délai de carence s'applique à chaque nouvel arrêt, sauf si la prolongation fait suite au même arrêt, si le salarié reprend le travail moins de 48 heures entre deux arrêts prescrits en prolongation, ou s'il s'agit d'arrêts liés à une Affection de Longue Durée (ALD) après un premier arrêt déjà soumis à carence sur 3 ans.
Conditions d'ouverture des droits
Pour bénéficier des IJ pendant les 6 premiers mois d'arrêt, le salarié doit remplir l'une des deux conditions suivantes à la date de l'arrêt :
- Avoir travaillé au moins 150 heures durant les 3 mois civils (ou 90 jours) précédant l'arrêt ;
- Ou avoir cotisé, au cours des 6 mois civils précédant l'arrêt, sur une rémunération au moins égale à 1 015 fois le SMIC horaire (soit 12 200,30 € sur la base du SMIC de janvier 2026 à 12,02 €/h, et 12 494,65 € sur la base du SMIC de juin 2026 à 12,31 €/h).
Pour les arrêts de plus de 6 mois, des conditions supplémentaires s'appliquent : justifier d'au moins 12 mois d'affiliation à la Sécurité sociale et avoir soit travaillé au moins 600 heures, soit cotisé sur au moins 2 030 fois le SMIC horaire (soit 24 400,60 € à 12,02 €/h ou 24 989,30 € à 12,31 €/h) au cours des 12 derniers mois.
Calcul du montant de l'indemnité journalière
L'IJ maladie est égale à 50 % du salaire journalier de base (SJB). Ce salaire journalier est calculé comme suit :
SJB = somme des 3 derniers salaires bruts / 91,25
Le salaire brut pris en compte est plafonné à 1,4 fois le SMIC mensuel en vigueur le dernier jour du mois précédant l'arrêt, soit en 2026 :
- 2 522,52 €/mois pour les arrêts débutant en janvier 2026 (SMIC de novembre 2024), soit une IJ maximale de 41,47 €/jour ;
- 2 552,24 €/mois pour les arrêts débutant entre le 1er février et le 30 juin 2026 (SMIC de janvier 2026), soit une IJ maximale de 41,95 €/jour ;
- 2 613,82 €/mois pour les arrêts débutant à compter du 1er juillet 2026 (SMIC de juin 2026), soit une IJ maximale de 42,97 €/jour.
Ce plafond a été abaissé de 1,8 à 1,4 SMIC depuis le 1er avril 2025 (décret n° 2025-160). Avant la réforme, le plafond était de 3 243,24 €/mois et l'IJ maximale atteignait 53,31 €. La baisse est significative pour les salariés dont la rémunération dépasse 1,4 SMIC : ils subissent mécaniquement une réduction de leur indemnisation par la Sécurité sociale, tandis que l'obligation de maintien de salaire de l'employeur augmente d'autant.
Montant maximum des IJ maladie en 2026
| Période de l'arrêt | Plafond salaire retenu | IJ maximale brute |
|---|
| Arrêts prescrits en janvier 2026 | 2 522,52 €/mois | 41,47 €/jour |
| Arrêts prescrits du 1er février au 30 juin 2026 | 2 552,24 €/mois | 41,95 €/jour |
| Arrêts prescrits à partir du 1er juillet 2026 | 2 613,82 €/mois | 42,97 €/jour |
Exemple de calcul concret en 2026
Un salarié perçoit un salaire brut mensuel de 2 000 € et part en arrêt maladie le 10 février 2026 :
- SJB = (2 000 € × 3) / 91,25 = 65,75 € (65,7534 € exactement)
- IJ brute = 65,7534 € × 50 % = 32,88 € par jour (32,87 € si l'on part du SJB tronqué à deux décimales)
Ce montant est inférieur au plafond applicable en février 2026 (41,95 €), donc c'est bien 32,88 € bruts (soit environ 30,68 € nets après CSG-CRDS) qui sont versés par jour. Pour un salarié gagnant 3 000 €/mois (au-dessus du plafond mensuel de 2 552,24 €), son SJB est plafonné à 83,91 € et son IJ brute est limitée à 41,95 €/jour.
Majoration des IJ pour 3 enfants à charge
Aucune majoration selon la situation familiale : Quel que soit le nombre d'enfants à charge et la durée de l'arrêt maladie, le taux de l'indemnité journalière reste fixé à 50 % du SJB (dans la limite du plafond de 1,4 SMIC). L'ancienne majoration à 66,66 % à partir du 31e jour d'arrêt pour les salariés ayant au moins 3 enfants à charge a été définitivement supprimée depuis le 1er juillet 2020.
Prélèvements sociaux et imposition des IJ
Les IJ maladie sont soumises aux prélèvements sociaux et à l'impôt sur le revenu :
- CSG : 6,2 % sur l'IJ brute (dont 3,8 % déductibles et 2,4 % non déductibles)
- CRDS : 0,5 % sur l'IJ brute (non déductible)
- Soit un prélèvement total de 6,7 % sur l'IJ brute (hors exonération ou taux réduit selon le revenu fiscal de référence)
Les IJ sont ensuite soumises à l'impôt sur le revenu (à hauteur de 96,2 % de leur montant brut, après déduction de la seule part déductible de la CSG) et préremplies automatiquement sur la déclaration fiscale par l'Assurance Maladie ou par l'employeur en cas de subrogation. Exception : les IJ versées dans le cadre d'une Affection de Longue Durée (ALD) sont exonérées d'impôt sur le revenu.
Maintien de salaire par l'employeur : les règles applicables en 2026
Parallèlement aux IJ versées par la Sécurité sociale, l'employeur est tenu de maintenir une partie du salaire sous certaines conditions. Ce maintien de salaire couvre la période non indemnisée par la SS (les 3 premiers jours) ainsi qu'un complément au-delà.
Les conditions du maintien de salaire
Pour bénéficier du maintien de salaire par l'employeur, le salarié doit remplir cumulativement les conditions suivantes :
- Justifier d'une ancienneté d'au moins 1 an dans l'entreprise (calculée à partir du premier jour d'absence)
- Avoir transmis à l'employeur le certificat médical dans les 48 heures suivant l'arrêt
- Être affilié à un régime de Sécurité sociale ouvrant droit aux IJ
- Recevoir des soins en France ou dans un pays de l'Espace Économique Européen (EEE)
- Ne pas être travailleur à domicile, salarié saisonnier, intermittent ou temporaire
Depuis 2023, le versement effectif des IJ par la Sécurité sociale n'est plus une condition pour bénéficier du maintien de salaire employeur. C'est une évolution importante : même si la CPAM suspend ou refuse les IJ, l'employeur reste tenu de verser son complément si toutes les autres conditions sont remplies.
Montant et durée du maintien de salaire
Sous réserve d'avoir au moins 1 an d'ancienneté (et hors accident du travail ou maladie professionnelle où l'indemnisation démarre dès le 1er jour), un délai de carence de 7 jours s'applique côté employeur : le maintien de salaire légal débute donc à partir du 8e jour d'arrêt. Pendant les 3 premiers jours (carence de la Sécurité sociale), aucune IJ n'est versée non plus, sauf disposition conventionnelle plus favorable.
Le maintien de salaire légal fonctionne comme suit, en complément des IJ brutes de la Sécurité sociale :
| Période d'arrêt | Niveau de maintien | Durée selon ancienneté |
|---|
| Première tranche | 90 % du salaire brut | 30 jours (de 1 à 5 ans d'ancienneté), puis +10 jours par tranche de 5 ans supplémentaires (soit 40 jours dès 6 ans, jusqu'à 90 jours à partir de 31 ans) |
| Deuxième tranche | 2/3 du salaire brut (66,66 %) | 30 jours (de 1 à 5 ans d'ancienneté), puis +10 jours par tranche de 5 ans supplémentaires (jusqu'à 90 jours à partir de 31 ans) |
Ces durées d'indemnisation s'entendent en jours calendaires. Si le salarié a déjà été indemnisé par l'employeur pour d'autres arrêts maladie au cours des 12 mois précédents, ces jours sont déduits du compteur disponible.
Les conventions collectives peuvent prévoir des conditions plus favorables pour le salarié : maintien de salaire plus long, taux plus élevé, délai de carence réduit ou supprimé. L'employeur a l'obligation d'appliquer ces dispositions si elles existent dans la convention applicable.
Arrêt maladie et congés payés : la réforme d'avril 2024
Depuis le 24 avril 2024 (loi n° 2024-364), les salariés en arrêt maladie d'origine non professionnelle acquièrent des congés payés pendant toute la durée de leur arrêt, à raison de 2 jours ouvrables par mois dans la limite de 24 jours ouvrables par période de référence (contre 2,5 jours par mois et 30 jours par an en activité normale ou en accident du travail).
Cette réforme, issue d'une mise en conformité avec le droit européen, comportait un délai de forclusion particulier pour les périodes antérieures (du 1er décembre 2009 au 23 avril 2024) : les salariés en poste avaient jusqu'au 23 avril 2026 pour réclamer leurs congés payés rétroactifs. Passée cette date, les actions des salariés toujours en activité au titre de cette période sont définitivement prescrites (tandis que les anciens salariés restent soumis à la prescription triennale à compter de la rupture de leur contrat).
Enfin, l'employeur a l'obligation d'informer le salarié, dans le mois qui suit sa reprise de travail, du nombre de jours de congés payés dont il dispose et de la date limite pour les prendre (fixée à 15 mois à compter de cette information).
Ce que la réforme de 2025 change concrètement pour les salariés bien rémunérés
La baisse du plafond de 1,8 à 1,4 SMIC depuis le 1er avril 2025 peut sembler technique, mais ses effets sont très concrets pour les salariés dont la rémunération dépasse 2 614 €/mois (plafond applicable depuis le 1er juillet 2026).
Prenons l'exemple d'un cadre gagnant 4 000 € bruts par mois. Avant le 1er avril 2025, son SJB était plafonné à 1,8 SMIC (3 243,24 €), ce qui lui ouvrait droit à une IJ maximale de 53,31 € bruts par jour. Avec le plafond à 1,4 SMIC, ce même salarié ne peut prétendre qu'à 42,97 € bruts par jour depuis le 1er juillet 2026 (après avoir été limité à 41,47 € en 2025, puis à 41,95 € au premier semestre 2026).
La différence atteint 10,34 € par jour (et jusqu'à 11,36 € au premier semestre 2026). Sur un arrêt d'un mois (30 jours, dont 3 jours de carence, soit 27 jours indemnisés), cela représente un manque à gagner d'environ 279 € (jusqu'à 307 € début 2026) d'indemnités Sécurité sociale. Cette baisse est compensée par l'obligation légale ou conventionnelle de maintien de salaire à la charge de l'employeur.
Ce transfert de charge de la Sécurité sociale vers l'employeur a un impact direct sur le coût des arrêts maladie pour les entreprises. C'est pourquoi beaucoup d'employeurs ont dû réviser leurs contrats de prévoyance collective depuis 2025 pour absorber ce différentiel (la plupart des contrats étant initialement calibrés pour intervenir en relais du plafond de 1,8 SMIC). Si votre entreprise n'a pas encore adapté son régime de prévoyance, c'est un point essentiel à vérifier avec votre assureur ou votre expert-comptable.
Questions courantes sur les indemnités journalières de maladie
Quel est le montant maximum des indemnités journalières maladie en 2026 ?
Le montant maximum des IJ maladie est de 42,97 € bruts par jour pour les arrêts prescrits à compter du 1er juillet 2026 (sur la base d'un plafond de 2 613,82 €/mois). Pour les arrêts débutant plus tôt dans l'année, le plafond était de 41,95 € bruts par jour entre le 1er février et le 30 juin 2026 (base 2 552,24 €), et de 41,47 € bruts par jour en janvier 2026 (base 2 522,52 €). Ces montants correspondent à 50 % du salaire plafonné à 1,4 fois le SMIC mensuel (décret n° 2025-160 du 20 février 2025).
Quand les indemnités journalières commencent-elles à être versées ?
La Sécurité sociale applique un délai de carence de 3 jours : les IJ sont versées à partir du 4e jour d'arrêt (sauf en cas de prolongation ou d'arrêt lié à une ALD, où la carence ne s'applique qu'une fois sur 3 ans). Côté employeur, le délai de carence légal est de 7 jours : le maintien de salaire débute au 8e jour. De nombreuses conventions collectives réduisent ou suppriment ce délai de carence employeur, voire prennent en charge les 3 jours de carence de la Sécurité sociale.
Comment calcule-t-on le salaire journalier de base pour les IJ ?
Le salaire journalier de base (SJB) est égal à la somme des 3 derniers salaires bruts divisée par 91,25. Le salaire brut retenu est plafonné à 1,4 SMIC mensuel (soit 2 613,82 € depuis le 1er juillet 2026, après 2 552,24 € de février à juin 2026). Pour les salariés saisonniers ou à activité discontinue, le SJB est calculé sur les 12 derniers mois divisés par 365.
Les IJ maladie sont-elles imposables ?
Oui, sauf exception. Les IJ maladie sont soumises à la CSG (6,2 %) et à la CRDS (0,5 %) à la source, soit 6,7 % de prélèvements sociaux sur le brut. Le montant imposable (correspondant au brut diminué de la seule CSG déductible de 3,8 %, soit 96,2 % du brut) est ensuite transmis automatiquement aux impôts par l'Assurance Maladie ou par l'employeur en cas de subrogation. Exception : les IJ versées au titre d'une Affection de Longue Durée (ALD) sont exonérées d'impôt sur le revenu.
L'employeur est-il obligé de maintenir le salaire en cas d'arrêt maladie ?
Oui, si le salarié remplit les conditions légales (au moins 1 an d'ancienneté, certificat médical transmis dans les 48 heures, soins en France ou dans l'EEE, et hors travailleurs à domicile, intermittents ou intérimaires). Après un délai de carence de 7 jours (supprimé en cas d'accident du travail ou maladie professionnelle), l'employeur maintient 90 % du salaire brut pendant 30 jours minimum, puis 66,66 % pendant 30 jours supplémentaires (ces durées augmentant par tranches de 10 jours tous les 5 ans d'ancienneté dès 6 ans, jusqu'à 90 jours par tranche). Ce maintien vient en complément des IJ versées par la Sécurité sociale.
Un salarié peut-il acquérir des congés payés pendant un arrêt maladie ?
Oui, depuis la loi du 24 avril 2024. Les arrêts pour maladie non professionnelle permettent d'acquérir 2 jours ouvrables de congés payés par mois d'arrêt (dans la limite de 24 jours ouvrables par an). Pour les arrêts d'origine professionnelle (accident du travail, maladie professionnelle), l'acquisition est de 2,5 jours ouvrables par mois sans limite de durée (la limite d'un an ayant été supprimée). À noter que le délai de forclusion de deux ans accordé aux salariés en poste pour réclamer des congés rétroactifs (sur la période 2009–2024) a expiré le 23 avril 2026.
Quelle est la durée maximale de versement des IJ maladie ?
Les IJ maladie de droit commun sont versées pendant au maximum 360 jours sur une période de 3 ans glissants. Au-delà de 6 mois d'arrêt continu, des conditions d'affiliation et de cotisations renforcées s'appliquent pour continuer à percevoir les indemnités. En cas d'Affection de Longue Durée (ALD), la durée d'indemnisation peut être prolongée jusqu'à 3 ans de date à date.


Questions & réponses