
IFRS 16 : Tout savoir sur la nouvelle norme comptable
L'article en bref
- La norme IFRS 16, introduite le 1er janvier 2019, révolutionne la comptabilisation des contrats de location dans les entreprises
- Obligatoire pour les sociétés cotées et celles adoptant les normes IFRS, elle assure une plus grande harmonisation comptable internationale
- Remplace l'ancienne IAS 17 en éliminant la distinction entre locations simples et financières pour les preneurs
- Exige la reconnaissance d'un droit d'usage et d'une dette locative au bilan, offrant une image plus fidèle de l'endettement de l'entreprise
- Les exceptions concernent les contrats de courte durée (moins d'un an), de faible valeur (moins de 5000 USD), et certains actifs spécifiques
- Augmente la transparence financière, influençant les évaluations des entreprises et nécessitant un ajustement des stratégies comptables et financières

Votre comptabilité à partir de 39€ HT par mois, sans engagement !
Je confie ma compta

Qu'est-ce que la norme IFRS 16 ? Définition
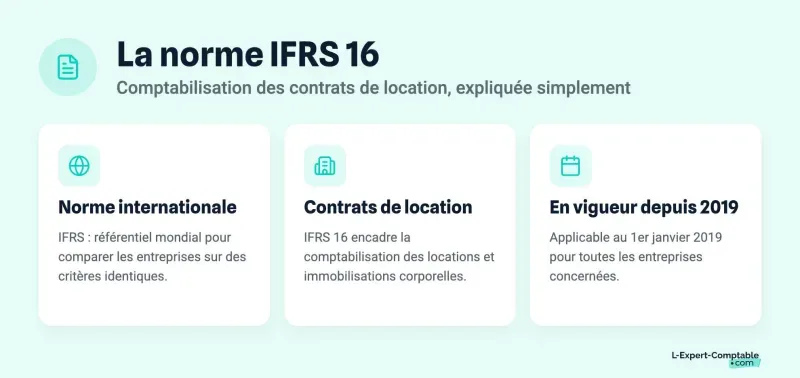
Les normes IFRS sont des normes comptables internationales, contrairement aux normes du plan comptable général (PCG) qui sont des normes françaises.
Les normes IFRS ont été créées dans le but de synchroniser la comptabilisation des entreprises à travers le monde.
L’objectif étant d’appliquer le même référentiel par l’utilisation des mêmes pratiques et méthodes de manière à ce que les entreprises puissent être comparées entre elles sur des critères similaires pour obtenir une information fiable et fidèle.
La norme IFRS 16 concerne la comptabilisation des contrats de location et les immobilisations corporelles.
Elle est applicable depuis le 1er janvier 2019.
Qui est concerné par cette nouvelle norme ?
La norme IFRS 16 est obligatoire pour les entreprises cotées en bourse ou pour celles appliquant déjà le référentiel des normes IFRS.
Cependant, il est possible de ne pas appliquer IFRS 16 si le montant du contrat est inférieur à 5000 dollars américains ou si la durée du contrat est inférieure à 1 an.
Pour les entreprises dans lesquelles IFRS 16 est obligatoire, le référentiel s'applique pour tous les contrats de location et sous-location sauf :
- Les licences de propriété intellectuelle soumises à la norme IFRS 15 (produits des activités ordinaires tirés de contrats conclus avec des clients).
- Les actifs biologiques soumis à IAS 41 soit agriculture
- Les contrats de concession soumis à la norme IFRIC 12 (accords de concession de services).
- L'exploration pour utilisation de minéraux, gaz, pétrole…
- La norme IAS 38 soit les immobilisations incorporelles.
La norme IFRS 16 s'applique aux immobilisations corporelles faisant l'objet de contrat de location.
À l'exclusion des :
- Actifs non courants détenus en vue d'une vente et d'autres activités faisant l'objet d'un abandon. (IFRS 5)
- Droits miniers et réserves minérales.
- Actifs biologiques. (IAS 41)
- Actifs de prospection. (IFRS 6)
Règles communes d'évaluation de l'actif faisant l'objet du contrat :
- Les règles communes lors de l’entrée à l'actif.
- Par la suite deux méthodes d'évaluation sont autorisées : Soit l'évaluation au coût réel, soit la valeur réévaluée.
Les immobilisations corporelles sont : (conditions cumulatives)
- Des actifs détenus pour être utilisés dans la fourniture ou la production de biens et services soit pour être loués à des tiers, soit à des fins administratives.
- Des biens censés être utilisés sur plus d'un exercice comptable. (actif non courant au bilan)
Obligation d'inscription d'une immobilisation corporelle à l'actif du bilan si : (conditions cumulatives)
- Le coût de l'immobilisation peut être mesuré avec fiabilité.
- La probabilité que son utilisation soit génératrice de retombées économiques futures procurant des avantages qui bénéficieront à l'entreprise est élevée.
L'évaluation du cout acquisition de l'immobilisation :
- Prix d'achat au comptant avec droit de douane et taxes pas récupérables s’il y en a. Les rabais, remises et ristournes sont déduits du coût d'acquisition.
- Les frais de démontage ainsi que de remise en état du site.
- Les frais directs engagés pour mettre l'immobilisation en état de fonctionnement en vue d'une utilisation prédéterminée.
- Font l'objet d'une exclusion les frais généraux et administratifs.
- Exclusion des coûts pouvant entrer dans la valeur comptable de l'immobilisation corporelle si elle se trouve à l'endroit et dans l'état nécessaire pour être exploitée de la manière prévue par la direction.
Les coûts financiers pouvant être rattachés à l'immobilisation :
- Si l'acquisition est assortie d'un crédit :
- Le coût est déterminé sur la base d'un règlement au comptant.
- Le reste des coûts constitue des charges financières.
Les coûts ultérieurs pouvant être rattachés à la valeur de l'immobilisation :
- Le remplacement d’une partie de l'immobilisation.
- Les dépenses augmentant le potentiel de production.
- L'inspection majeure que ce soit avec ou sans remplacement de pièces.
- Ne peuvent pas être immobilisés les coûts d'entretien courant.
Evaluation du coût d'acquisition par échange de biens :
- Échange réalisé à la juste valeur sauf si l'opération n'a pas de substance commerciale (pas de modification future des flux de trésorerie) donc l'enregistrement se fait à la valeur comptable de l'actif donné ou si la juste valeur des biens échangés ne peut pas être mesurée avec fiabilité.
- Il y a substance commerciale à l'échange si la configuration des flux de trésorerie après impôt change et que la valeur spécifique de la partie de l’entité bénéficiant de l'échange change. Ces deux variations doivent être significatives par rapport à la juste valeur des biens échangés.
Quel est l'impact de cette nouvelle norme comptable ?
Le référentiel IFRS 16 remplace :
- IAS 17 locations.
- IFRIC 4 : la constitution valable du contrat de location.
- Sic 15 : produits des activités ordinaires tirés de contrat conclus avec clients.
- Sic 27 : évaluation de la substance des transactions prenant la forme juridique d’un contrat de location.
Avant, le contrat de location simple n'engendrait pas la comptabilisation d’un actif loué ou d’une obligation locative.
La location simple était perçue comme créant un arrangement hors du bilan, cette méthode manquait de transparence car l'interprétation du bilan n'était pas optimisée.
Les utilisateurs et analystes financiers ont recours à des ajustements pour le contrat de location simple afin de mieux comprendre le levier financier de l’entité.
L'opération était similaire sur le plan économique mais la comptabilisation se faisait différemment.
Le contrat de location était comptabilisé à l'actif du preneur uniquement pour la location financière mais pas pour la location simple.
La location permet à de nombreuses entreprises de financer leurs investissements en étalant les charges sur la durée (lissage). La norme IFRS 16 fixe un mode de comptabilisation des contrats de location et définit la manière dont le contrat de location sera comptabilisé.
Toutes les entreprises se trouvent ainsi sur un même pied d'égalité et les critères de comparaison paraissent plus pertinents.
Quels sont les apports de la norme IFRS 16 par rapport à la norme IAS 17 ?
La prise en compte des contrats chez le preneur :
L'ancien référentiel applicable était la norme IAS 17 qui faisait la distinction entre :
- Les contrats simples pour lesquels les redevances sont des charges imputables sur l'exercice comptable de rattachement.
- Les contrats de location-financement car le bien loué est un actif amortissable en contrepartie d'une dette remboursable par les redevances et l'option d’achat.
Le nouveau référentiel applicable est IFRS 16, qui ne fait aucune distinction selon la nature de la location :
- La Valeur actuelle de la location figure à l'actif en droit d’usage amortissable.
- En contrepartie il y a la dette remboursable par les redevances.
La prise en compte des contrats de location chez le bailleur :
Contrats de location classés en :
- Location financement s’ils donnent les avantages ainsi que les risques au preneur.
- Location simple dans les autres cas : le loyer est comptabilisé en revenus de façon linéaire ou par une autre règle systématique en fonction de l'amortissement du bien loué.
Quelles sont les caractéristiques des contrats de location financière selon la norme IFRS 16 ?
La norme IFRS 16 définit un contrat de location comme étant le droit d'utiliser un actif pendant une période déterminée en échange d'une rémunération.
La qualification repose sur deux caractéristiques qui sont l'existence d'un actif identifié et le contrôle de l'utilisation de ce même actif.
Un contrat de location est un accord dans lequel le bailleur cède au preneur, pour une période déterminée, le droit d'utiliser cet actif en échange d'un paiement ou d'une série de paiements (redevances pouvant être mensuelles, trimestrielles, annuelles…).
Les contrats de location financière se décomposent en deux types de contrats selon le référentiel IFRS 16 qu'il est nécessaire de distinguer :
- Un contrat de location simple qui désigne tout contrat de location autre qu'un contrat de location-financement.
- Un contrat de location-financement est un contrat de location ayant pour effet de transférer au preneur la quasi-totalité des risques et avantages inhérents à la propriété d'un actif. Le transfert de propriété peut intervenir ou non, in fine. Soit à la fin du contrat de location.
Un contrat de location est caractérisé quand :
- L'utilisation du bien loué permet de bénéficier de la quasi-totalité des avantages économiques futurs et que le bien loué fait l'objet d'une utilisation prédéterminée.
OU
- Quand le fournisseur de la location (bailleur) ne peut pas obliger le locataire (preneur) à une utilisation autre que celle qui aurait été prédestinée par le locataire s'il avait le choix.
Comment comptabiliser IFRS 16 ?
Avant l’entrée en vigueur de la norme IFRS 16, la comptabilisation se faisait comme ceci :
- Le contrat de location-financement était comptabilisé par l’équipement à l’actif et la dette financière au passif du bilan.
- Le contrat de location simple était comptabilisé par le montant des loyers inscrits à l’actif du bilan.
Depuis l’entrée en vigueur de la norme IFRS 16, la comptabilisation se fait comme ceci :
- Pour tous les contrats de location, le droit d'utilisation est inscrit à l’actif et une dette financière est constatée au passif.
Cas spécifique des contrats de cession bail :
Si le transfert ne correspond pas aux conditions générales d’une vente :
- Le vendeur preneur reconnait une dette pour la contrepartie reçue.
- L’acheteur bailleur enregistre une créance pour la contrepartie fournie.
Si le transfert n’est pas une vente selon IFRS 15 :
- Le Vendeur preneur constate la vente du bien et une location.
- L’acheteur bailleur constate l'acquisition du bien et une location.
Etape 1 : Identifier le contrat :
Le référentiel IFRS définit le contrat comme un accord qui crée des droits et des obligations ayant force exécutoires entre les parties qui remplissent certaines conditions comme :
- L'approbation du contrat et l'engagement d'exécuter les obligations correspondantes
- L'identification des biens ou services à fournir
- L'identification des termes du paiement,
- La substance commerciale du contrat
- La probabilité pour l'entité, de recouvrir le paiement.
La force exécutoire du contrat dépend des pratiques commerciales habituelles et normales de l'entité.
Tout contrat résiliable sans pénalité n'est pas un contrat ayant force exécutoire.
Étape 2 : identifier les obligations du contrat en termes de performance :
Ce concept est aussi nommé "obligation de prestation" et permet d'identifier les unités de compte pour la reconnaissance du chiffre d'affaires ou du revenu.
Cette étape permet de répertorier tous les biens et services qui devront être fournis au client. L'interprétation du contrat fait naître des obligations implicites non présentes dans le contrat devant être respectées elles aussi.
Possibilité de distinction des éléments identifiables par rapport aux mentions présentes dans le contrat de vente de biens ou de prestations de services.
Étape 3 : détermination du prix de la transaction
Le prix de la transaction correspond à la rémunération attendue par le vendeur bailleur.
L'évaluation du prix prend en compte les composantes optionnelles, des composantes de financement significatives, des contreparties variables à la fourniture de biens ou services, des contreparties à payer éventuellement au client et des contreparties en nature.
Étape 4 : Attribution du prix de vente aux obligations de performance de la deuxième étape :
- Attribution du prix pour chaque obligation de performance si chacune de ces obligations peut être estimée de façon fiable et fidèle à la juste valeur et si elles peuvent être vendues séparément les unes des autres.
- La valeur totale (prix) du contrat peut être attribuée aux obligations de performance en appliquant un prorata par rapport aux prix spécifiques identifiables pour chaque obligation de performance.
Étape 5 : identification et enregistrement du chiffre d'affairess une fois l'obligation de performance réalisée :
Ce concept prend forme une fois le transfert de contrôle effectué.
Il permet de déterminer et d'enregistrer le revenu lorsque le client a un contrôle effectif sur le bien ou le service objet du contrat de location.
Notion de contrôle : capacité de déterminer soi-même l'utilisation du bien ou du service ainsi que d'obtenir les avantages économiques découlant de l'utilisation de la chose objet au contrat.
La constatation de la performance peut prendre deux formes :
- Performance en continu (méthode à l'avancement) permettant de jouir des retombées économiques durant toute l'utilisation de la chose objet au contrat.
- Performance réalisée à date spécifique (méthode à l'achèvement) permettant de jouir des retombées économiques à un moment donné.
Comment se préparer à ce changement ?
La norme IFRS 16 permet une plus grande transparence dans les comptes de l'entreprise, ce qui permet d'établir une communication financière pertinente de l'entité notamment sur les marchés financiers.
Les immobilisations de l’entreprise ainsi que les dettes s'y rapportant doivent être mentionnées dans les états financiers.
Les contrats de location doivent être analysés avec précision et faire l'objet d'un traitement approfondi en permanence.
La norme impacte donc le compte de résultat ainsi que les tableaux de flux de trésorerie.
Résumer cet article avec :
- ChatGPT
- Perplexity
- Claude
Questions & réponses